Αρχίζει το μαν τού μαν με τους οφειλέτες
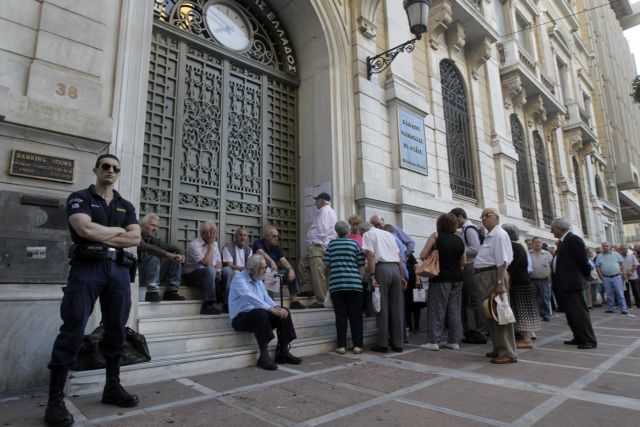
Oυρές στις τράπεζες αναμένεται να κάνουν από την αρχή του χρόνου οι δανειολήπτες με κόκκινα δάνεια που θα παραλάβουν τα ειδοποιητήρια. Από την 1η Ιανουαρίου 2016 παύει να ισχύει το άτυπο μορατόριουμ για προστασία από πλειστηριασμούς και όσοι έχουν κόκκινο δάνειο θα κληθούν για τελευταία φορά να το ρυθμίσουν, αλλιώς κινδυνεύουν να χάσουν το ακίνητό τους
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ειδοποιητήρια προς τους δανειολήπτες που έχουν καθυστερημένες οφειλές έχουν αρχίσει να αποστέλλουν οι τράπεζες, που δίνουν μια τελευταία ευκαιρία για ρυθμίσεις των κόκκινων δανείων νοικοκυριών και επιχειρήσεων.
Από την 1η Ιανουαρίου απελευθερώνονται οι πλειστηριασμοί της πρώτης κατοικίας, ενώ στην καθημερινότητα των δανειοληπτών με κόκκινα δάνεια μπαίνουν και οι εταιρείες διαχείρισης οι οποίες θα διεκδικήσουν να αγοράσουν τα δάνεια που οι τράπεζες θεωρούν οριστικά χαμένα, είτε αυτά είναι επιχειρηματικά είτε στεγαστικά.
Αποδέκτες σε πρώτη φάση των επιστολών που στέλνουν οι τράπεζες είναι όσοι έχουν καθυστερημένες οφειλές άνω των 90 ημερών, ενώ σε δεύτερη φάση επιστολές θα λάβουν και εκείνοι που έχουν μικρότερες καθυστερήσεις, ακόμα και ενός μήνα. Η διαδικασία αυτή, την οποία προβλέπει ο τροποποιημένος Κώδικας Δεοντολογίας της Τραπέζης της Ελλάδος, είναι αρχή για την αντιμετώπιση των οφειλών νοικοκυριών και επιχειρήσεων από τις τράπεζες, και όπως λένε τραπεζικά στελέχη αποτελεί και την τελευταία ευκαιρία για όλους.
Τελευταία ευκαιρία για ρύθμιση όσων μπορούσαν να πληρώσουν τα δάνεια τους και δεν το έκαναν το προηγούμενο διάστημα ώστε να γίνουν συνεργάσιμοι και να μη χάσουν τελικά τα ακίνητα ή τις επιχειρήσεις τους.
Τελευταία ευκαιρία και για εκείνους που αντικειμενικά δεν μπορούν να είναι συνεπείς στην εξυπηρέτηση των οφειλών τους και παράλληλα δεν πληρούν τα κριτήρια ένταξης στον νόμο Κατσέλη.
Η ενεργοποίηση της διαδικασίας στην οποία όλοι οι οφειλέτες με κόκκινα δάνεια θα πρέπει να ανταποκριθούν, αποτελεί το πρώτο βήμα, που θα κρίνει αν θα χαρακτηριστούν συνεργάσιμοι ή μη. Από αυτό τον χαρακτηρισμό θα εξαρτηθούν στη συνέχεια τα επόμενα στάδια της ρύθμισης του μη εξυπηρετούμενου δανείου που έχουν.
ΕΝΕΡΓΗ ΔΙΑΧΕΙΡΙΣΗ. Ωστόσο τραπεζικοί κύκλοι σημειώνουν ότι στόχος των τραπεζών δεν είναι η πώληση των κόκκινων δανείων αλλά η διαχείρισή τους, με τρόπο ώστε μέσα από τα προτεινόμενα σχέδια αναδιάρθρωσης τα δάνεια να γίνουν ξανά ενεργά. Αλλωστε από τις πρώτες επαφές που έχουν γίνει, μεταξύ τραπεζών και ξένων funds που ενδιαφέρονται να μπουν στη δευτερογενή αγορά που θα δημιουργηθεί, προκύπτει ότι οι τιμές στις οποίες διαπραγματεύονται να αγοράσουν τα δάνεια είναι ιδιαίτερα χαμηλές και ασύμφορες για τις τράπεζες, τουλάχιστον σε αυτή τη φάση.
Σύμφωνα με τραπεζικά στελέχη, στόχος είναι να εξαντληθούν όλες οι δυνατότητες που δίνουν το θεσμικό πλαίσιο και ο Κώδικας Δεοντολογίας της Τραπέζης της Ελλάδος. Τονίζουν μάλιστα ότι το νέο πλαίσιο που ψήφισε η κυβέρνηση για τη διαχείριση των μη εξυπηρετούμενων δανείων και το οποίο αρχίζει να ισχύει από το νέο έτος, θα αποτελέσει μοχλό πίεσης προς τους δανειολήπτες που μέχρι σήμερα καλύπτονταν πίσω από τις οριζόντιες ρυθμίσεις για προστασία οι οποίες ίσχυαν. Επιπλέον, σύμφωνα με τους ίδιους, η δημιουργία της δευτερογενούς αγοράς θα βοηθήσει και τις τράπεζες να ενισχύσουν τη ρευστότητά τους εκκαθαρίζοντας τα χαρτοφυλάκιά τους από δάνεια που θα κριθούν οριστικά χαμένα. Πάντως, προς το παρόν προτεραιότητα των διοικήσεων των τραπεζών δεν είναι άλλη από την «ενεργή», όπως λένε, διαχείριση των κόκκινων δανείων.
Οι επιχειρήσεις. Η εφαρμογή της λεγόμενης ενεργητικής διαχείρισης των επιχειρηματικών δανείων θα κινείται σε δύο πεδία:
Σε πρώτο επίπεδο οι μεγάλες επιχειρήσεις που αδυνατούν να εξυπηρετήσουν τα δάνειά τους θα καλούνται σε διαπραγματεύσεις από τις τράπεζες. Κατ’ αρχάς θα ελέγχεται η βιωσιμότητά τους και θα κατατίθεται ένα επιχειρηματικό πλάνο το οποίο θα περιγράφει τη στρατηγική που θα πρέπει να ακολουθηθεί ώστε να επιστρέψουν σε αναπτυξιακή πορεία.
Με βάση το σχέδιο, τα μη εξυπηρετούμενα δάνεια θα μετατρέπονται σε μετοχικό κεφάλαιο και με τον τρόπο αυτό οι τράπεζες θα έχουν πλέον πρόσβαση στα Διοικητικά Συμβούλια των εταιρειών με αποφασιστικό ρόλο. Εφόσον οι ιδιοκτήτες των εταιρειών θα είναι διαθετημένοι να συμμετάσχουν με νέα κεφάλαια στις εταιρείες τους, τότε το μάνατζμεντ θα συναποφασίζεται. Ανάλογα με τα χαρακτηριστικά κάθε εταιρείας θα επιλέγεται ο τρόπος εξυγίανσης, ο οποίος θα μπορεί να περιλαμβάνει ακόμη και πωλήσεις περιουσιακών στοιχείων ή και σπάσιμο και πώληση δραστηριοτήτων της επιχείρησης. Μάλιστα για τα μεγάλα δάνεια των μεγάλων επιχειρήσεων οι τράπεζες έχουν ήδη επιλέξει να ακολουθήσουν τακτική «man to man» στη διαδικασία της διαπραγμάτευσης. Ο στόχος είναι να βρεθούν οι λύσεις προκειμένου να μην καταρρεύσουν οι επιχειρήσεις αυτές, πολλές από τις οποίες αριθμούν και χιλιάδες εργαζομένους.
Σε δεύτερη φάση τα δάνεια τα οποία θα αξιολογηθούν ως «χαμένα» θα περάσουν στα χέρια των εταιρειών διαχείρισης είτε ομαδοποιημένα είται μόνα τους.
Ρυθμίστε και σώστε το ακίνητό σας
Τελευταία ευκαιρία για ρύθμιση όσων μπορούσαν να πληρώσουν τα δάνειά τους και δεν το έκαναν το προηγούμενο διάστημα ώστε να γίνουν συνεργάσιμοι και να μη χάσουν τελικά τα ακίνητά τους ή τις επιχειρήσεις τους.
 Google news