«Ραβασάκια»{CR}και πρόστιμα
Ελεγκτικό «σπριντ» για χιλιάδες φορο-υποθέσεις που παραγράφονται στο τέλος του έτους - Ψηλά στη λίστα βρίσκονται εκκρεμείς υποθέσεις φορολογίας εισοδήματος, αναδρομικών, εισοδημάτων εξωτερικού
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Σε κατάσταση συναγερμού έχει τεθεί ο φοροελεγκτικός μηχανισμός, καθώς «τρέχει» να προλάβει να ελέγξει χιλιάδες εκκρεμείς υποθέσεις φορολογίας εισοδήματος, αναδρομικών, συγκεντρωτικών καταστάσεων, ΦΠΑ, φορολογίας ακινήτων που παραγράφονται στο τέλος του έτους.
Οι φορολογούμενοι ήδη λαμβάνουν «ραβασάκια» με πρόστιμα για φορο-αμαρτίες του παρελθόντος, τα οποία καλούνται να εξοφλήσουν εντός 30 ημερών, ενώ σε περίπτωση αμφισβήτησης της καταλογιστικής πράξης ο φορολογούμενος έχει τη δυνατότητα εντός 30 ημερών να ασκήσει ενδικοφανή προσφυγή με αίτημα επανεξέτασης της υπόθεσης. Απευθείας προσφυγή στα δικαστήρια δεν επιτρέπεται.
Εφορίες και Ελεγκτικά Κέντρα έχουν λάβει εντολή να περάσουν από «κόσκινο» παλιές υποθέσεις με παραβάσεις προχωρώντας άμεσα στην έκδοση και την κοινοποίηση των πράξεων επιβολής προστίμου και οριστικού διορθωτικού προσδιορισμού του φόρου προκειμένου να περιοριστεί ο αριθμός των υποθέσεων που θα μπουν οριστικά στο αρχείο.
Ο βασικός κανόνας που ισχύει στην παραγραφή είναι η πενταετία, διάστημα εντός του οποίου η Εφορία οφείλει να ελέγξει και να κλείσει οριστικά την υπόθεση κάθε φορολογουμένου. Ωστόσο, η πενταετία διευρύνεται εάν υπάρχουν «συμπληρωματικά στοιχεία» που παραπέμπουν σε φοροδιαφυγή.
Τα σημειώματα με την επιβολή των προστίμων και των φόρων θα πρέπει να έχουν φθάσει στους φορολογουμένους πριν από την εκπνοή του 2023, καθώς σύμφωνα με την απόφαση του Συμβουλίου της Επικρατείας το Δημόσιο χάνει το δικαίωμα επιβολής φόρων και προστίμων σε περίπτωση που εντός του προβλεπόμενου από τη νομοθεσία χρονικού διαστήματος για την παραγραφή δεν κοινοποιήσει στον φορολογούμενο την καταλογιστική πράξη.
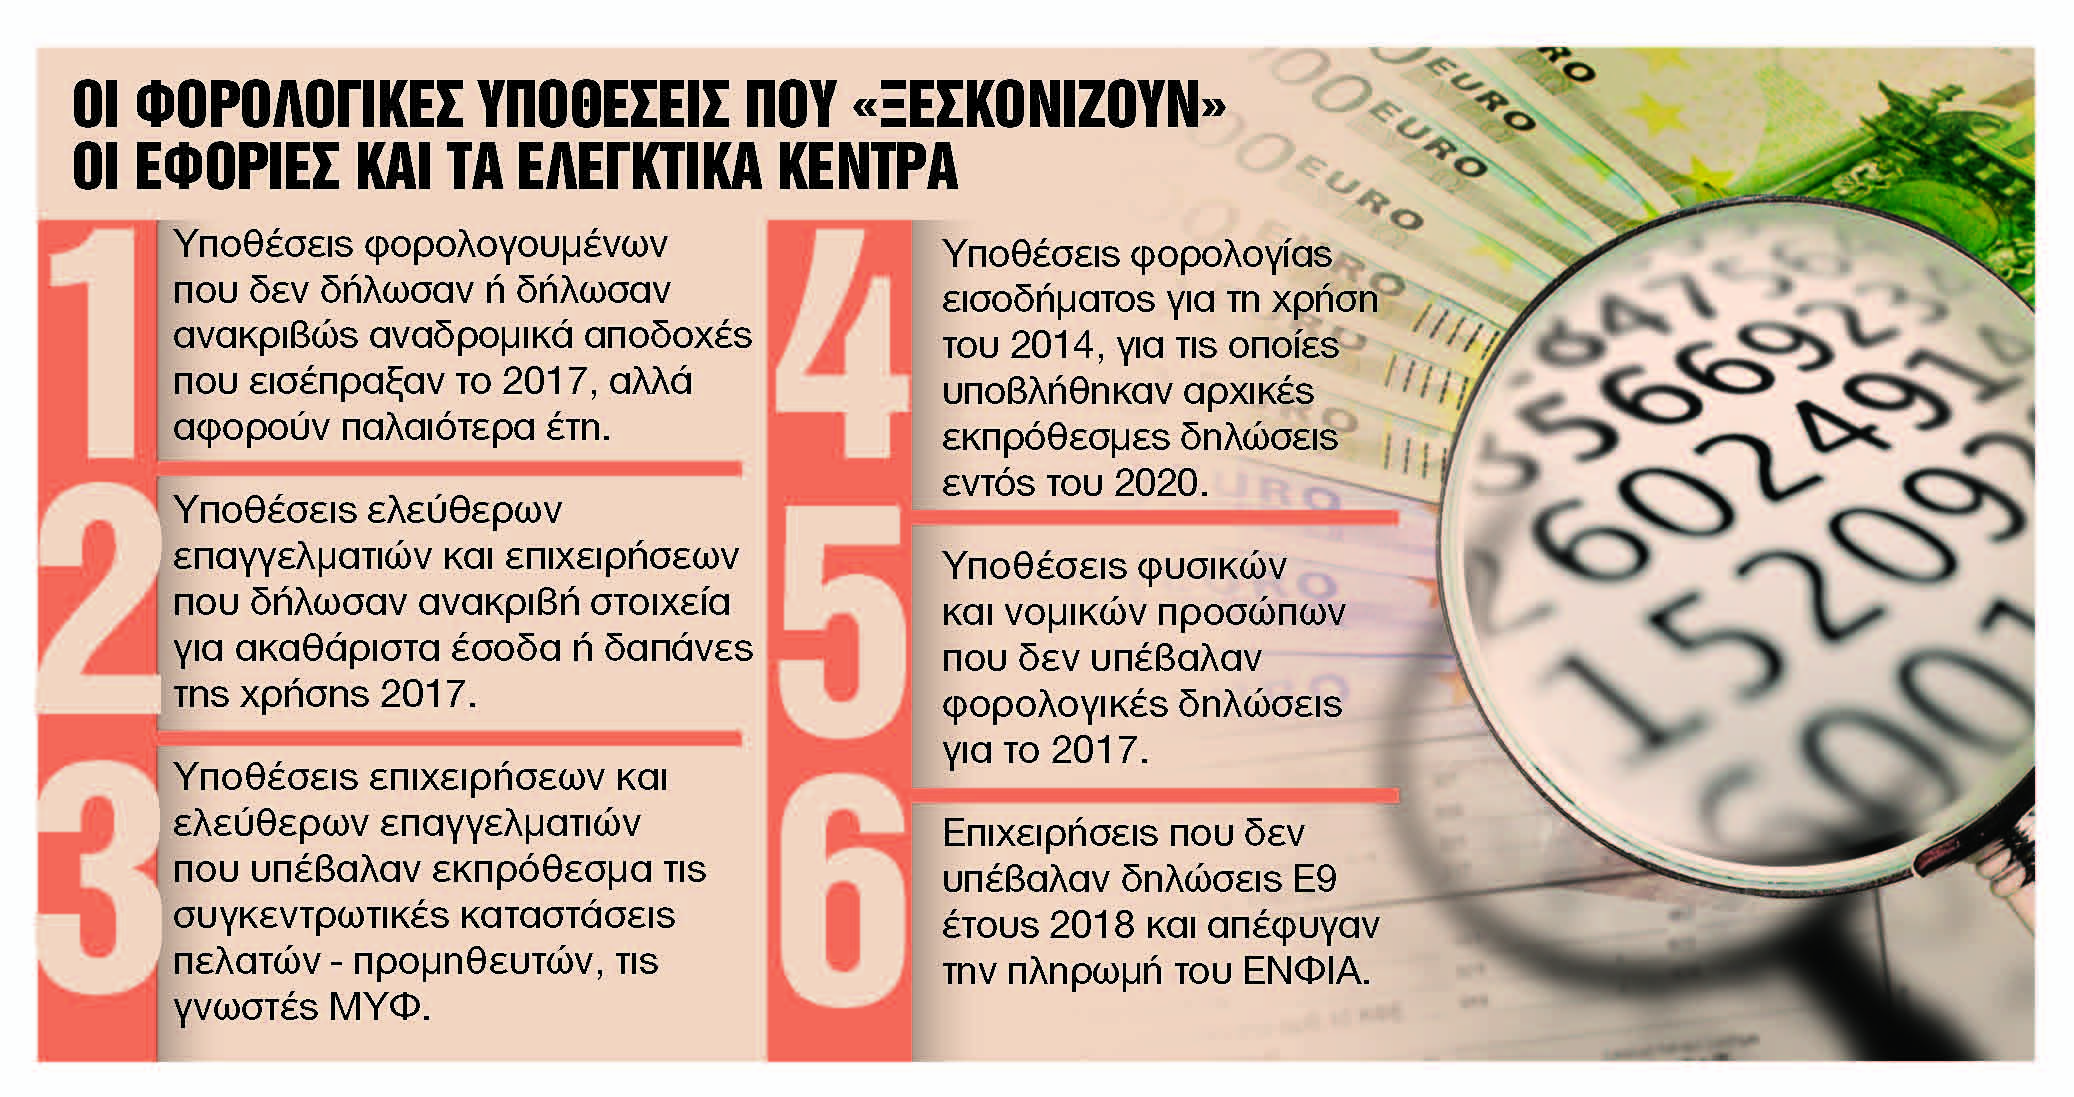
Οι φορολογικές υποθέσεις που παραγράφονται στις 31 Δεκεμβρίου 2023 αφορούν:
Υποθέσεις του έτους 2017 (φορολογίας εισοδήματος και ΦΠΑ), για τις οποίες έχουν υποβληθεί αρχικές εμπρόθεσμες δηλώσεις ή για τις οποίες έχουν υποβληθεί αρχικές εκπρόθεσμες δηλώσεις το αργότερο μέχρι τις 31 Δεκεμβρίου 2022. Οι συγκεκριμένες υποθέσεις υπάγονται στον κανόνα της πενταετούς παραγραφής. Σημειώνεται ότι η πενταετής προθεσμία αρχίζει να μετράει,ένα έτος μετά τη συγκεκριμένη φορολογική χρήση. Δηλαδή, για τη χρήση του 2017, η φορολογική δήλωση έπρεπε να υποβληθεί μέχρι 31 Δεκεμβρίου 2018 και η προθεσμία που έχουν οι φορολογικές αρχές για τη διενέργεια ελέγχου ξεκίνησε να «τρέχει» από την 1η Ιανουαρίου 2019 και εκπνέει στις 31 Δεκεμβρίου 2023.
Υποθέσεις φορολογίας εισοδήματος και ΦΠΑ της χρήσης του 2012, για τις οποίες προέκυψαν «συμπληρωματικά» στοιχεία. Εφόσον οι φοροελεγκτικές αρχές εντοπίζουν, μετά τη λήξη της κανονικής πενταετούς περιόδου παραγραφής, «συμπληρωματικά» στοιχεία (π.χ. εικονικά τιμολόγια) από τα οποία προκύπτει ότι υπήρξε απόκρυψη εισοδήματος και φοροδιαφυγή, ο χρόνος της μη παραγραφής επεκτείνεται στη δεκαετία.
Υποθέσεις ΦΠΑ της φορολογικής χρήσης του 2012 για τις οποίες δεν υποβλήθηκε εκκαθαριστική δήλωση ΦΠΑ. Για τις υποθέσεις αυτές ισχύει 10ετής περίοδος παραγραφής που άρχισε να «τρέχει» από 1η Ιανουαρίου 2013 – δηλαδή μετά τη λήξη του έτους 2012 στο οποίο έπρεπε να υποβληθεί η εκκαθαριστική δήλωση – και λήγει 31 Δεκεμβρίου 2023.
Φορολογικές υποθέσεις τις οποίες δεν θα προλάβει να ελέγξει ο ελεγκτικός μηχανισμός θα μεταφερθούν στο χρονοντούλαπο της Εφορίας, καθώς εάν μέχρι την 31η Δεκεμβρίου δεν φτάσει στον υπόχρεο η Πράξη Προσδιορισμού του Φόρου, τότε παραγράφονται και από την 1η Ιανουαρίου 2024 η Εφορία δεν θα μπορεί να ασχοληθεί με αυτές.
 Google news