Ανοδική αντίδραση με εναλλαγές θέσεων στο Χρηματιστήριο
Τι σημαίνει η άνοδος των αποδόσεων των ομολόγων για τις μετοχές - Πώς επηρεάζει το μικρό ειδικό βάρος της ελληνικής αγοράς
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
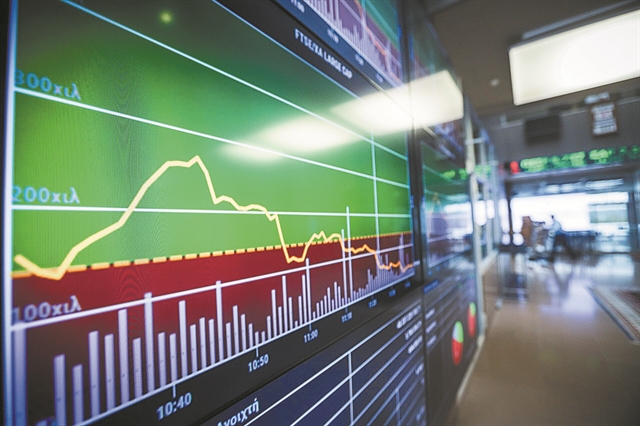
Ανοδική αντίδραση με εναλλαγές θέσεων (rotation) σε μετοχές μεγάλης κεφαλαιοποίησης εν μέσω προσδοκιών και για επιχειρηματικές συμφωνίες χθες στο Χρηματιστήριο της Αθήνας, το οποίο έκλεισε με κέρδη 1,17%, αν και η αξία των συναλλαγών (43,2 εκατ. ευρώ) δεν επαρκεί για να στηρίξει την όποια μεσοπρόθεσμη τάση. Συνολικά 21 από τις 25 μετοχές του δείκτη μεγάλης κεφαλαιοποίησης έκλεισαν πάντως με κέρδη, επί συνόλου 72 ανοδικών, έναντι 44 πτωτικών, ενώ από τις μετοχές της υψηλής κεφαλαιοποίησης ξεχώρισαν τα διυλιστήρια (ΕΛΠΕ +4,29%, Motor Oil +3,53%), αλλά και οι τίτλοι των ΑΔΜΗΕ (+3,45%), Μυτιληναίος (+3,02%), Aegean Airlines (+2,35%), Πειραιώς (+1,94%) και ΕΥΔΑΠ (+1,93%). Η Alpha Bank σημείωσε επίσης κέρδη 1,70%, ενώ ακολούθησαν με κέρδη 1,63% η Εθνική και με 1,46% η Eurobank. Η ΔΕΗ συνέχισε την ανοδική της κίνηση (+1,45%) εν μέσω αυξημένου ενδιαφέροντος για την αύξηση κεφαλαίου. Ελεύθερες ταμειακές ροές ύψους 300 εκατ. ευρώ ετησίως από το 2025 και μετά προέβλεψε σε παρουσίασή της σε αναλυτές η ΓΕΚ ΤΕΡΝΑ, το επενδυτικό πρόγραμμα της οποίας φθάνει τα 6,5 δισ. ευρώ, με τη Euroxx να συστήνει «αύξηση θέσεων» στη μετοχή με τιμή-στόχο τα 14 ευρώ. Οι αποδόσεις των κρατικών ομολόγων της ευρωζώνης κινούνταν κοντά στα πρόσφατα υψηλά, καθώς οι τιμές του πετρελαίου άγγιξαν υψηλό τριετίας, προκαλώντας ανησυχίες για τον πληθωρισμό και προμηνύοντας πιθανή αυστηροποίηση της νομισματικής πολιτικής από τις μεγάλες κεντρικές τράπεζες του κόσμου.
ΕΚΤΙΜΗΣΗ. Με τις αποδόσεις των 10ετών ομολόγων αναφοράς στις ΗΠΑ να εκτιμάται ότι θα ξεπεράσουν το 2% το 2022, ο Robert Buckland, επικεφαλής παγκόσμιας στρατηγικής της Citigroup, συστήνει σε σημείωμά του «αυξημένες θέσεις» στις αγορές της Ιαπωνίας και της Βρετανίας, «ουδέτερη θέση» για τις αγορές της ευρωζώνης και των ΗΠΑ και «μειωμένες θέσεις» για τις αναδυόμενες αγορές και την Αυστραλία. Η Citigroup εκτιμά πως μια αύξηση των πραγματικών αποδόσεων των ομολόγων κατά 70 μονάδες βάσης θα επηρεάσει και τις αποτιμήσεις των μετοχών. Στις αρχές του 2019, όταν οι πραγματικές αποδόσεις των 10 ετών ομολόγων των ΗΠΑ ήταν πάνω από 1%, ο παγκόσμιος δείκτης μετοχών MSCI AC World διαπραγματευόταν με πολλαπλασιαστή κερδών (FW PE) στο 13. Στη συνέχεια, καθώς οι πραγματικές αποδόσεις υποχώρησαν κάτω του 1%, ο πολλαπλασιαστής κερδών έφθασε στο 20, ενώ οι παγκόσμιες μετοχές με βάση τους ιστορικούς μέσους όρους θα έπρεπε να διαπραγματεύονταν κοντά στο 18.
Από την άλλη πλευρά, οι αποτιμήσεις των μετοχών θα μπορούσαν να βρουν στήριξη από τα κέρδη ανά μετοχή που για τις μετοχές του παγκόσμιου δείκτη MSCI AC World, η μέση εκτίμηση των αναλυτών «βλέπει» αύξηση κατά 44% το 2021 και 9% το 2022, αλλά η Citigroup αναμένει αύξηση 15% το 2022.
Να σημειωθεί πως σήμερα καθώς το ειδικό βάρος της ελληνικής αγοράς στους δείκτες αναδυομένων αγορών της MSCI είναι οριακό (0,1%), αρκετά (ακόμη και παθητικά) funds την αγνοούν. Στους πίνακες π.χ. της Citigroup που περιλαμβάνονται οι αγορές του παγκόσμιου δείκτη της MSCI, η ελεύθερη διασπορά των μετοχών υπολογίζεται σε 67 τρισ. δολ., από τα οποία μόλις τα 14 δισ. δολ. (από τα 65 δισ. ευρώ της συνολικής κεφαλαιοποίησης του ΧΑ) αφορούν ελληνικές μετοχές, αλλά η ελληνική αγορά εμφανίζεται στον σχετικό πίνακα να έχει ειδικό βάρος μηδέν (0). Στο πλαίσιο αυτό, η αύξηση κεφαλαίου της ΔΕΗ, αλλά και η άνοδος της κεφαλαιοποίησης ορισμένων τραπεζών ίσως οδηγήσουν και άλλες ελληνικές μετοχές (σήμερα είναι μόλις τέσσερις) στην είσοδό τους στη βασική σειρά των δεικτών της MSCI, αυξάνοντας έτσι και το αποτύπωμα του Χρηματιστηρίου της Αθήνας στις διεθνείς αγορές.
 Google news