Πέφτει το πετρέλαιο, αλλά βενζίνη και ντίζελ θα παραμείνουν ακριβά
Η παγκόσμια αγορά εισέρχεται σε περίοδο υπερπροσφοράς, με το Brent να προβλέπεται ότι θα υποχωρήσει στα 75 δολάρια το 2027. Ωστόσο, οι ζημιές στα διυλιστήρια, οι ελλείψεις καυσίμων και το αυξημένο κόστος μεταφοράς καθυστερούν τη μείωση των τιμών στην αντλία.
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Μια νέα πραγματικότητα διαμορφώνεται στην παγκόσμια αγορά πετρελαίου, με τις προβλέψεις να δείχνουν σημαντική υποχώρηση των τιμών του αργού μέσα στο 2027, χωρίς όμως αντίστοιχη και άμεση μείωση του κόστους της βενζίνης και του πετρελαίου κίνησης. Το παράδοξο αυτό αποτυπώνει τις βαθιές αναταράξεις που έχουν προκαλέσει οι γεωπολιτικές συγκρούσεις στην παραγωγή, τη διύλιση και τη μεταφορά ενεργειακών προϊόντων, δημιουργώντας μια κατάσταση στην οποία η επάρκεια πετρελαίου δεν συνεπάγεται απαραίτητα και φθηνότερα καύσιμα.
Σύμφωνα με νέα ανάλυση της ολλανδικής τράπεζας ABN Amro, η παγκόσμια παραγωγή πετρελαίου αναμένεται να ξεπεράσει τη ζήτηση το 2027, οδηγώντας την αγορά σε περίοδο υπερπροσφοράς. Η τράπεζα προβλέπει ότι η τιμή του Brent θα υποχωρήσει από τα 95 δολάρια το βαρέλι στο τέλος του 2026 στα 75 δολάρια στα τέλη του 2027, καταγράφοντας πτώση περίπου 21%. Η αποκλιμάκωση εκτιμάται ότι θα συνεχιστεί και το 2028.
Ωστόσο, η επιστροφή σε χαμηλότερες τιμές δεν θα είναι ούτε γρήγορη ούτε ομαλή. Η σύγκρουση στη Μέση Ανατολή έχει προκαλέσει σοβαρές διαταραχές στις εξαγωγές, στις θαλάσσιες μεταφορές και στη λειτουργία ενεργειακών εγκαταστάσεων. Παρότι οι ροές πετρελαίου από την περιοχή εμφανίζουν σημάδια ανάκαμψης, το κόστος μεταφοράς παραμένει αυξημένο εξαιτίας των ασφαλίστρων πολεμικού κινδύνου, των εναλλακτικών διαδρομών και των περιορισμών στη διαθεσιμότητα δεξαμενόπλοιων.
Οι αναλυτές επισημαίνουν ότι ακόμη και όταν αποκατασταθούν οι παραδοσιακές οδοί μεταφοράς, η αγορά θα χρειαστεί χρόνο για να επανέλθει σε φυσιολογικούς ρυθμούς. Τα παγκόσμια αποθέματα πετρελαίου έχουν μειωθεί σημαντικά κατά τη διάρκεια της κρίσης και οι χώρες αναμένεται να αξιοποιήσουν την πτώση των τιμών για να τα αναπληρώσουν. Η αυξημένη αυτή ζήτηση για αποθήκευση θα λειτουργήσει ως ανάχωμα σε μια απότομη κατάρρευση των τιμών.
Ανάλογη εικόνα παρουσιάζουν και άλλοι διεθνείς οργανισμοί. Η Παγκόσμια Τράπεζα εκτιμά ότι η μέση τιμή του πετρελαίου θα διαμορφωθεί κοντά στα 79 δολάρια το βαρέλι το 2027 και θα υποχωρήσει στα 70 δολάρια το 2028, υπό την προϋπόθεση ότι θα συνεχιστεί η αποκατάσταση των εξαγωγών από τη Μέση Ανατολή. Το Ινστιτούτο Ενεργειακών Μελετών της Οξφόρδης εμφανίζεται πιο επιφυλακτικό, προβλέποντας μέση τιμή 87 δολαρίων για το 2027, ενώ οι εκτιμήσεις ασιατικών τραπεζών κινούνται σε αντίστοιχα επίπεδα.
Το μεγαλύτερο πρόβλημα, ωστόσο, δεν βρίσκεται πλέον αποκλειστικά στην προσφορά αργού πετρελαίου, αλλά στη δυνατότητα μετατροπής του σε καύσιμα. Οι επιθέσεις σε διυλιστήρια της Ρωσίας και της Μέσης Ανατολής έχουν περιορίσει την παραγωγική ικανότητα, ενώ οι περιορισμοί στις εξαγωγές από τη Ρωσία και την Κίνα έχουν μειώσει τις διαθέσιμες ποσότητες ντίζελ και βενζίνης στη διεθνή αγορά.
Τα στοιχεία είναι αποκαλυπτικά. Από τις αρχές του 2026 έως τα τέλη Οκτωβρίου, η τιμή του ντίζελ στην ευρωπαϊκή αγορά αυξήθηκε κατά 139%, από τα 626 στα 1.499 δολάρια ανά τόνο. Η βενζίνη κατέγραψε άνοδο 77%, από τα 595 στα 1.055 δολάρια, ενώ το αεροπορικό καύσιμο ανατιμήθηκε κατά 128%, φθάνοντας τα 1.595 δολάρια ανά τόνο. Παρότι οι τιμές έχουν αρχίσει να υποχωρούν από τα υψηλά τους επίπεδα, παραμένουν σημαντικά αυξημένες σε σύγκριση με την αρχή του έτους.
Η κατάσταση είναι ιδιαίτερα δύσκολη για την Ευρώπη, η οποία παραδοσιακά διαθέτει πλεονάζουσες ποσότητες βενζίνης προς εξαγωγή, αλλά εξαρτάται από εισαγωγές πετρελαίου κίνησης για την κάλυψη των αναγκών της. Η εξάρτηση αυτή την καθιστά ευάλωτη σε διακοπές εφοδιασμού και σε αυξήσεις των διεθνών τιμών των διυλισμένων προϊόντων.
Πρόσθετη πίεση δημιουργούν οι ανάγκες συντήρησης των διυλιστηρίων. Σύμφωνα με την ABN Amro, αρκετές εγκαταστάσεις έχουν αναβάλει προγραμματισμένες εργασίες λόγω των υψηλών περιθωρίων κέρδους και της ανάγκης διατήρησης της παραγωγής. Οι εργασίες που μετατίθενται για το 2027 επηρεάζουν συνολική δυναμικότητα περίπου 1,5 εκατομμυρίου βαρελιών ημερησίως σε παγκόσμιο επίπεδο, γεγονός που ενδέχεται να περιορίσει την προσφορά καυσίμων ακόμη και όταν το αργό πετρέλαιο θα είναι περισσότερο διαθέσιμο.
Για την ελληνική οικονομία, οι εξελίξεις αυτές έχουν ιδιαίτερη σημασία. Η χώρα εξαρτάται από τις διεθνείς αγορές για την προμήθεια αργού πετρελαίου, ενώ διαθέτει ισχυρή εγχώρια διυλιστική δραστηριότητα μέσω των μεγάλων ενεργειακών ομίλων. Παράλληλα, οι τιμές των καυσίμων επηρεάζουν άμεσα το κόστος μεταφορών, την αγροτική παραγωγή, τη ναυτιλία, τον τουρισμό και τελικά τις τιμές των προϊόντων που φθάνουν στον καταναλωτή.
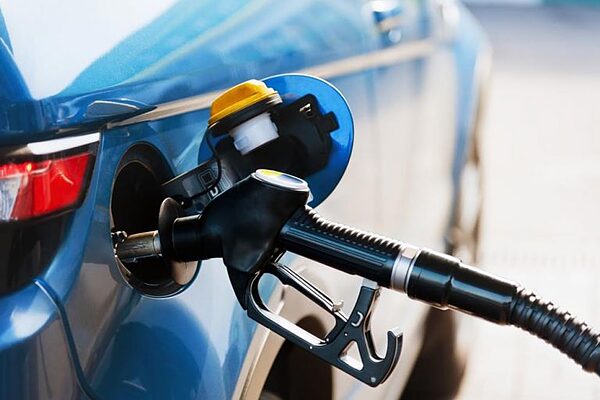
Ακόμη και αν η τιμή του Brent υποχωρήσει σημαντικά, η μείωση δεν θα μεταφερθεί αυτομάτως και στον ίδιο βαθμό στις ελληνικές αντλίες. Οι τελικές τιμές της βενζίνης και του ντίζελ επηρεάζονται από τις διεθνείς τιμές των διυλισμένων προϊόντων, την ισοτιμία ευρώ-δολαρίου, τα περιθώρια εμπορίας και διανομής, καθώς και τη φορολογία. Ειδικά στην Ελλάδα, οι σταθεροί ειδικοί φόροι κατανάλωσης και ο ΦΠΑ αποτελούν σημαντικό μέρος της τελικής τιμής, περιορίζοντας την αναλογική επίδραση μιας πτώσης του αργού.
Το ζήτημα αποκτά ακόμη μεγαλύτερη σημασία για τις επιχειρήσεις μεταφορών και τις αγροτικές εκμεταλλεύσεις, που καταναλώνουν μεγάλες ποσότητες πετρελαίου κίνησης. Η διατήρηση υψηλών τιμών στο ντίζελ μπορεί να συνεχίσει να επιβαρύνει το κόστος παραγωγής και διακίνησης προϊόντων, ακόμη και σε μια περίοδο κατά την οποία οι διεθνείς τιμές του πετρελαίου θα κινούνται πτωτικά.
Οι προβλέψεις της ABN Amro δείχνουν ότι στο τέλος του 2027 η τιμή της βενζίνης στη διεθνή αγορά θα μπορούσε να διαμορφωθεί κοντά στα 750 δολάρια ανά τόνο, του ντίζελ στα 1.000 δολάρια και του αεροπορικού καυσίμου στα 1.100 δολάρια. Πρόκειται για αισθητή υποχώρηση από τα επίπεδα της φετινής κρίσης, αλλά όχι για πλήρη επιστροφή στις προηγούμενες συνθήκες.
Η τράπεζα εκτιμά ότι η ουσιαστική εξομάλυνση της αγοράς διυλισμένων προϊόντων ενδέχεται να καθυστερήσει έως το 2028, καθώς η αποκατάσταση των εγκαταστάσεων, η ολοκλήρωση των εργασιών συντήρησης και η ομαλοποίηση των εμπορικών ροών απαιτούν χρόνο.
Η παγκόσμια αγορά ενέργειας εισέρχεται έτσι σε μια περίοδο κατά την οποία οι παραδοσιακές σχέσεις ανάμεσα στην προσφορά πετρελαίου και στις τιμές των καυσίμων γίνονται πιο σύνθετες. Η υπερπροσφορά αργού μπορεί να οδηγήσει σε χαμηλότερες διεθνείς τιμές, αλλά οι περιορισμοί στη διύλιση και στη διανομή ενδέχεται να διατηρήσουν υψηλό το κόστος για επιχειρήσεις και νοικοκυριά.
Το συμπέρασμα είναι ότι το 2027 μπορεί να αποδειχθεί χρονιά φθηνότερου πετρελαίου, χωρίς να είναι απαραίτητα και χρονιά φθηνών καυσίμων. Για τους καταναλωτές, η πραγματική ανακούφιση θα εξαρτηθεί όχι μόνο από την τιμή του βαρελιού, αλλά και από το πόσο γρήγορα θα αποκατασταθεί ολόκληρη η αλυσίδα παραγωγής και εφοδιασμού, από τις πετρελαιοπηγές έως τις αντλίες των πρατηρίων.
 Google news