Δανειολήπτες από κόσκινο για να βγει η ελάχιστη δόση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Από ψιλό κόσκινο θα περνούν από την 1η Ιανουαρίου όλοι οι δανειολήπτες με κόκκινα δάνεια που θέλουν ενταχθούν στον αναθεωρημένο νόμο Κατσέλη, με στόχο να προστατεύσουν την πρώτη τους κατοικία.
Εσοδα και έξοδα θα συνυπολογίζονται και θα συνθέτουν το οικονομικό προφίλ του δανειολήπτη και στη συνέχεια το δικαστήριο θα μπορεί να προσδιορίζει την τρέχουσα αλλά και τη μελλοντική δυνατότητα αποπληρωμής του συνόλου της οφειλής του. Παράλληλα το δικαστήριο θα εκτιμά και την αξία του ακινήτου που θέλει να προστατεύσει ο δανειολήπτης από πλειστηριασμό, ώστε να καθορίζεται αν υπάρχει απομείωση σε χαμηλότερα επίπεδα στην οφειλή του.
Ως βάση για την τρέχουσα ικανότητα αποπληρωμής του δανείου θα υπολογίζονται το συνολικό διαθέσιμο εισόδημα και οι δαπάνες διαβίωσης του ίδιου και των προστευόμενων μελών της οικογένειάς του για να υπολογιστεί η δόση που θα πληρώνει, ενώ κρίνοντας τη μελλοντική ικανότητα αποπληρωμής θα υπολογίζεται σταδιακή προσαύξηση 5% ανά πενταετία. Το ποσοστό αυτό θα μπορεί ωστόσο να είναι μικρότερο ή και μεγαλύτερο κατά περίπτωση.
Κριτήρια για τον υπολογισμό της ικανότητας του δανειολήπτη για την αποπληρωμή θα είναι: το τρέχον επίπεδο δαπανών σε σχέση με τις εύλογες δαπάνες, η ηλικία του, ο αριθμός και ηλικία των προστατευόμενων μελών της οικογένειάς του αλλά και τυχόν προβλήματα υγείας τους αλλά και οι συνθήκες της αγοράς ή του κλάδου όπου δραστηριοποιείται ο οφειλέτης. Επίσης ως προεξοφλητικό επιτόκιο για την αποπληρωμή του θα χρησιμοποιείται το μέσο επιτόκιο στεγαστικών δανείων σε ευρώ με διάρκεια άνω των πέντε ετών, που δημοσιεύεται κάθε μήνα από την Τράπεζα της Ελλάδος.
Η ΑΞΙΑ ΤΟΥ ΑΚΙΝΗΤΟΥ. Παράλληλα ορίζονται η διαδικασία και τα κριτήρια για τον προσδιορισμό της αξίας του ακινήτου, το οποίο ο δανειολήπτης ζητά να προστατευτεί με την υπαγωγή του στον νόμο Κατσέλη. Ο πιστωτής με εμπράγματη εξασφάλιση και με την υψηλότερη απαίτηση κατά του δανειολήπτη θα καταθέτει μέσα σε έξι μήνες από την αίτηση του δανειολήπτη στο δικαστήριο, εκτίμηση σχετικά με την αξία του ακινήτου αν έβγαινε σε πλειστηριασμό. Ο οφειλέτης δικαιούται να καταθέσει και αυτός τη δική του εκτίμηση. Οι εκτιμήσεις αυτές θα αξιολογούνται από το δικαστήριο και σε περίπτωση αποκλίσεων, η εκτίμηση θα ανατίθεται σε πιστοποιημένο εκτιμητή. Βάσει των κατατεθειμένων εκτιμήσεων, το δικαστήριο θα προσδιορίζει στην απόφασή του το ποσό που θα ελάμβαναν οι πιστωτές σε περίπτωση αναγκαστικής εκτέλεσης και έτσι θα καθορίζεται το ποσό της οφειλής του δανειολήπτη.
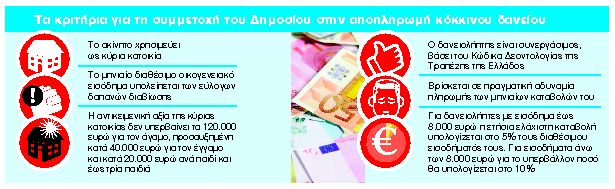
ΤΟ ΔΗΜΟΣΙΟ. Παράλληλα από τα υπουργεία Οικονομίας και Οικονομικών αποφασίστηκαν οι όροι συμμετοχής του Δημοσίου στην αποπληρωμή των δόσεων δανειοληπτών που ανήκουν σε ευπαθείς ομάδες και έχουν υπαχθεί ή θα υπαχθούν στον νόμο Κατσέλη. Συγκεκριμένα από 5% έως 10% του διαθέσιμου εισοδήματός τους θα πρέπει να καταβάλλουν για την αποπληρωμή του δανείου τους όσοι δανειολήπτες ανήκουν στις ευπαθείς ομάδες και χρειάζονται τη συνδρομή του Δημοσίου για την αποπληρωμή της δόσης τους. Συγκεκριμένα δικαιούχος της συμμετοχής του Δημοσίου είναι ο οφειλέτης για τον οποίο έχει εκδοθεί οριστική δικαστική απόφαση και πληροί σωρευτικά ορισμένες προϋποθέσεις. Η υπουργική απόφαση προβλέπει ότι η συμμετοχή του Δημοσίου αφορά μόνο δάνεια πρώτης κατοικίας και το ποσό της συμμετοχής υπολογίζεται μετά την αφαίρεση του ποσού που έχει καταβάλει ο οφειλέτης.
 Google news