Ντανιέλ Νουί: «Να αποκατασταθεί η εμπιστοσύνη ώστε να επιστρέψουν οι καταθέσεις»
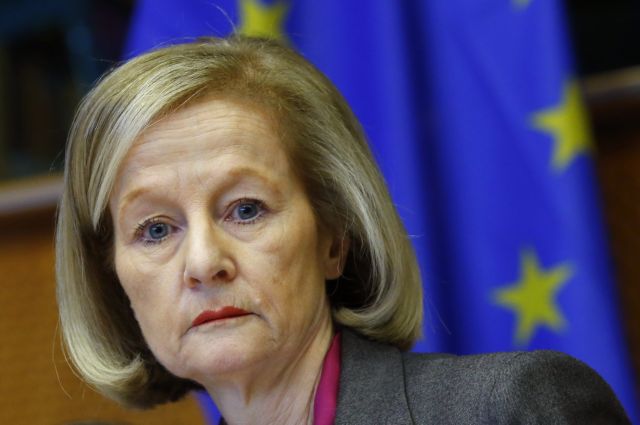
«Είναι σημαντικό να παρέχεται προστασία σε όσους πραγματικά τη χρειάζονται, αλλά πρέπει να υφίστανται και οι απαραίτητες συνθήκες αποτροπής όσων συστηματικά κάνουν κατάχρηση των σχετικών ρυθμίσεων προκειμένου να μην πληρώνουν», τονίζει για τα κόκκινα δάνεια η Ντανιέλ Νουί
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 8 λεπτά
Η Νουί τονίζει ότι ο χρόνος είναι αρκετός για κάτι τέτοιο και προσθέτει, μάλιστα, ότι το ποσό των 25 δισ. ευρώ που έχει προβλεφθεί στο τρίτο πρόγραμμα λειτουργεί ως ασφάλεια, αφού υπερκαλύπτει την υστέρηση των 14,4 δισ. ευρώ που προέκυψε από τα στρες τεστ των τραπεζών.Στη συνέντευξή της, η επικεφαλής της εποπτικής Αρχής αγγίζει επίσης, εμμέσως, το επίκαιρο θέμα των κόκκινων δανείων, επισημαίνοντας ότι «είναι σημαντικό να παρέχεται προστασία σε όσους πραγματικά τη χρειάζονται», αλλά και να δημιουργηθούν αντικίνητρα για τους «στρατηγικούς κακοπληρωτές».
Οπως λέει, «ένα νομικό σύστημα που προστατεύει ένα υπερβολικά υψηλό ποσοστό των δανειοληπτών, ξεκάθαρα δίνει σε κάποιους τη δυνατότητα να εκμεταλλευτούν το σύστημα».Ακόμη, η Νουί τονίζει την ανάγκη να εφαρμοστεί το πρόγραμμα με αξιόπιστο τρόπο και γενικά να μην προκληθούν συνθήκες αβεβαιότητας, έτσι ώστε να αποτραπεί ο κίνδυνος μιας νέας ανακεφαλαιοποίησης στο μέλλον.
Οσο για τους περιορισμούς στην κίνηση κεφαλαίων, τους οποίους θεωρεί όχι μόνο στρέβλωση της οικονομίας αλλά και περιορισμό στην ελευθερία των πολιτών, αφήνει ανοιχτό το πότε θα αρθούν, λέγοντας ότι αυτό εναπόκειται στις ελληνικές Αρχές και σίγουρα πρέπει πρώτα να αποκατασταθεί η εμπιστοσύνη
Η ΕΚΤ ανακοίνωσε προ ολίγων ημερών τα αποτελέσματα της συνολικής αξιολόγησης των τεσσάρων σημαντικών ελληνικών τραπεζών. Γιατί είναι πάλι αναγκαία η ανακεφαλαιοποίηση των ελληνικών τραπεζών, μόλις έναν χρόνο μετά την προηγούμενη ένεση ρευστότητας ύψους 8,3 δισ. ευρώ και δύο χρόνια μετά την αρχική ενίσχυσή τους με 28 δισ. ευρώ; Τι άλλαξε από πέρυσι;
Δεύτερον, οι περιορισμοί στην κίνηση κεφαλαίων που επιβλήθηκαν το καλοκαίρι από τις ελληνικές Αρχές έχουν ασκήσει αρνητικές επιδράσεις στη συνολική κατάσταση των τραπεζών. Τέλος, τόσο η μείωση των καταθέσεων όσο και η ανάγκη των τραπεζών να στηριχθούν εκ νέου στη λήψη έκτακτης ενίσχυσης σε ρευστότητα (Emergency Liquidity Assistance – ELA) έχουν επίσης αρνητικό αντίκτυπο στους τραπεζικούς ισολογισμούς. Στο πλαίσιο αυτών των δυσμενών εξελίξεων και των ειδικών συνθηκών στην ελληνική αγορά, χρειάστηκε να γίνουν επιλεγμένες προσαρμογές προληπτικής εποπτείας ως αποτέλεσμα της φετινής αξιολόγησης ούτως ώστε να ληφθούν υπόψη οι υψηλότεροι κίνδυνοι που αντιμετωπίζουν οι τράπεζες. Εξού και η ανάγκη να τους χορηγηθούν περαιτέρω κεφάλαια.
Πιστεύω ότι υπάρχει αρκετός χρόνος ώστε να ολοκληρωθεί η ανακεφαλαιοποίηση των τραπεζών μέχρι το τέλος του έτους, σύμφωνα με τις απαιτήσεις του τρίτου προγράμματος οικονομικής προσαρμογής της Ελλάδας. Τώρα, από τη δική μας πλευρά, ως επόπτες, κρίνουμε σημαντικό ότι, στο πλαίσιο του τρίτου ελληνικού προγράμματος διάσωσης, έχει προβλεφθεί ποσό ύψους 25 δισ. ευρώ, το οποίο λειτουργεί ως ασφάλεια. Το ποσό αυτό υπερκαλύπτει σαφώς την υστέρηση των 14,4 δισ. ευρώ που προέκυψε από τη συνολική αξιολόγηση.
Γι’ αυτό άλλωστε η ανακεφαλαιοποίηση των ελληνικών τραπεζών πρέπει να ολοκληρωθεί πριν από το τέλος του έτους, καθώς η πλήρης εφαρμογή της οδηγίας BRRD το 2016 θα συνεπάγεται πολύ αυστηρότερους όρους. Είναι σημαντικό, λοιπόν, να υλοποιηθούν έγκαιρα όλες οι απαραίτητες δράσεις που προβλέπει το ελληνικό πρόγραμμα.
Επίσης, η εφαρμογή άλλων μέτρων που προβλέπονται στο Μνημόνιο συνεννόησης με σκοπό την ενίσχυση της βιωσιμότητας των τραπεζών, ιδίως όσον αφορά την αποτελεσματική διαχείριση των μη εξυπηρετούμενων ανοιγμάτων και τη διοίκηση των τραπεζών, θα διαδραματίσει σημαντικό ρόλο.
Αλλά, ακόμη και υπό αυτές τις συνθήκες, οι τράπεζες δεν θα είναι πρόθυμες να χορηγήσουν δάνεια αν δεν είναι βέβαιες ότι θα έχουν τη δυνατότητα να ανακτήσουν τα χορηγούμενα κεφάλαια.
Ως εκ τούτου, είναι επίσης σημαντικό να ληφθούν μέτρα που θα βελτιώσουν τη νοοτροπία των δανειοληπτών σε σχέση με την αποπληρωμή των οφειλών τους και να δημιουργηθούν τα κατάλληλα αντικίνητρα έναντι όσων κατ’ επιλογήν αθετούν πληρωμές, των «στρατηγικών κακοπληρωτών».
Με άλλα λόγια, είναι σημαντικό να παρέχεται προστασία σε όσους πραγματικά τη χρειάζονται, αλλά πρέπει να υφίστανται και οι απαραίτητες συνθήκες αποτροπής όσων συστηματικά κάνουν κατάχρηση των σχετικών ρυθμίσεων προκειμένου να μην πληρώνουν.
Για παράδειγμα, ένα νομικό πλαίσιο που προστατεύει ένα υπερβολικά υψηλό ποσοστό των δανειοληπτών ξεκάθαρα δίνει σε κάποιους τη δυνατότητα να εκμεταλλευτούν το σύστημα. Και τελικά, τον λογαριασμό θα κληθεί να πληρώσει το σύνολο της οικονομίας και, κατ’ επέκταση, κάθε έλληνας πολίτης.
Πρέπει όμως να προχωρήσουμε βήμα βήμα. Πρώτα πρέπει να αποκατασταθεί η εμπιστοσύνη ώστε να επιστρέψουν οι καταθέσεις στις τράπεζες και οι τράπεζες να αποκτήσουν και πάλι πρόσβαση στις διεθνείς χρηματοπιστωτικές αγορές. Αυτός είναι ο σκοπός της ανακεφαλαιοποίησης των τραπεζών.
Αυτό όμως δεν είναι η μόνη απαραίτητη προϋπόθεση. Οπως προανέφερα, είναι αναγκαίο να υλοποιηθούν περισσότερες δράσεις.
Η επιστροφή των καταθέσεων και η εκ νέου πρόσβαση σε χρηματοδότηση μέσω των αγορών κεφαλαίων θα καθυστερήσουν αν οι καταθέτες και οι επενδυτές δεν έχουν εμπιστοσύνη στις προοπτικές της οικονομίας. Η υλοποίηση μεταρρυθμίσεων αποτελεί αναγκαία συνθήκη από αυτή την άποψη.
Ομως η λήψη της απόφασης αυτής εναπόκειται στις ελληνικές Αρχές, οι οποίες θα πρέπει να είναι ιδιαίτερα προσεκτικές. Για να προχωρήσουν στη χαλάρωση και την άρση των περιορισμών στην κίνηση κεφαλαίων, θα πρέπει πρώτα να κρίνουν πότε θα έχει αποκατασταθεί η εμπιστοσύνη.

 Google news