Πάτησαν γκάζι τα μικρά Ι.Χ., καρό σημαία για τα πολλά κυβικά
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Η μείωση των εισοδημάτων, η εκτόξευση της τιμής των καυσίμων στα ύψη, η χρηματοδότηση από τις τράπεζες με το σταγονόμετρο και ο καθορισμός των τελών κυκλοφορίας με βάση τις εκπομπές διοξειδίου του άνθρακα έχουν αλλάξει το προφίλ του μέσου έλληνα αγοραστή ενός καινούργιου Ι.Χ. Ετσι στρεφόμαστε πλέον σε μοντέλα χαμηλότερου κυβισμού, το μερίδιο των πετρελαιοκίνητων οχημάτων αυξάνεται, μειώνουμε τις μετακινήσεις μας με το Ι.Χ. και πληρώνουμε τοις μετρητοίς αποφεύγοντας τον δανεισμό.
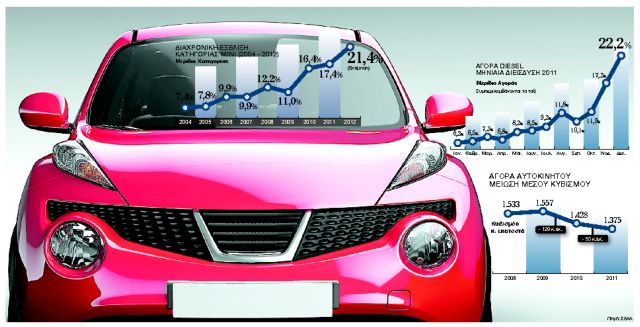
Τα στοιχεία του Συνδέσμου Εισαγωγέων Αντιπροσώπων Αυτοκινήτων (ΣΕΑΑ) είναι εξαιρετικά κατατοπιστικά. Το μέσο Ι.Χ. που ταξινομήθηκε το 2011 διέθετε κινητήρα χωρητικότητας 1.375 κ.εκ., ενώ το 2009 εφοδιαζόταν με μοτέρ 1.557 κ.εκ. και το 2010 βρισκόταν ο μέσος όρος κυβισμού στα 1.428 κ.εκ. Ανάλογες μετατοπίσεις παρατηρούνται και στις κατηγορίες των αυτοκινήτων, οι οποίες διεθνώς καθορίζονται με βάση τις εξωτερικές διαστάσεις και τον σχεδιασμό των μοντέλων και όχι με βάση το μέγεθος του κινητήρα (π.χ. 1.400άρια, 1.600άρια) όπως συμβαίνει συχνά μεταξύ των ελλήνων αγοραστών.
ΣΟΥΠΕΡ ΜΙΝΙ. Η επέλαση των μίνι και των σούπερ μίνι είναι γεγονός καθώς το 2011 αναλογούσε στα μικρά αυτοκίνητα (Fiat Panda, Toyota Aygo κ.λπ.) ένα μερίδιο της τάξης του 17,5%, ενώ υπολογίζεται ότι το 2012 θα φτάσει το 21,4%. Μεγάλη κερδισμένη είναι η κατηγορία των σούπερ μίνι (Opel Corsa, VW Polo, Ford Fiesta κ.λπ.), της οποίας το μερίδιο έφτασε τον προηγούμενο χρόνο το 42,3% του συνόλου, με 4,4% αύξηση σε σύγκριση με το 2010. Αν συνεχιστεί αυτή η τάση, τότε σύντομα η μία στις δύο ταξινομήσεις καινούργιων Ι.Χ. θα αφορά μοντέλα της συγκεκριμένης κατηγορίας.
Νέα δεδομένα στην ελληνική αγορά αυτοκινήτου δημιούργησε και η άρση της απαγόρευσης της πετρελαιοκίνησης στις ευρύτερες περιφέρειες Αθηνών και Θεσσαλονίκης. Το μερίδιο των ντιζελοκίνητων Ι.Χ. αυξανόταν σταθερά κάθε μήνα του προηγούμενου έτους, ξεκινώντας από το 6,2% τον Ιανουάριο και κλείνοντας στο 22,2% στις ταξινομήσεις του Δεκεμβρίου του 2011. Η συντριπτική πλειοψηφία των αγοραστών ενός πετρελαιοκίνητου επιβατηγού μοντέλου είναι ιδιώτες και το 52,4% από αυτούς προτίμησε πέρυσι ένα αυτοκίνητο της κατηγορίας σούπερ μίνι.
ΣΤΡΟΦΗ ΣΤΟ ΝΤΙΖΕΛ. Οι λόγοι της στροφής προς τα ντιζελοκίνητα οχήματα είναι πολλοί και αφορούν την αισθητά χαμηλότερη κατανάλωση καυσίμου, το φτηνότερο κόστος συντήρησης, τα πιο προσιτά τέλη κυκλοφορίας εξαιτίας της μειωμένης εκπομπής διοξειδίου του άνθρακα και τη διαφορά τιμής προς τη βενζίνη, η οποία κυμαίνεται αυτή την εποχή γύρω στα 15 λεπτά ανά λίτρο. Είναι χαρακτηριστικό ότι σε ορισμένα μοντέλα (όπως π.χ. το δημοφιλές Opel Corsa) οι ταξινομήσεις των ντιζελοκίνητων εκδόσεων είναι πολύ περισσότερες από τις αντίστοιχες των βενζινοκίνητων.
Η ανασφάλεια που προκαλεί το οικονομικό περιβάλλον και η έγκριση ελάχιστων αιτήσεων για τη χρηματοδότηση της αγοράς ενός καινούργιου Ι.Χ. από τις τράπεζες έφεραν στο προσκήνιο τα… μετρητά. Μέχρι το 2008 περίπου οι 9 στις 10 αγορές πραγματοποιούνταν με τραπεζικό δανεισμό και χρηματοδότηση του πελάτη. Σήμερα έχουν αντιστραφεί πλήρως τα ποσοστά και υπολογίζεται ότι το 80% των ταξινομήσεων γίνεται με την καταβολή μετρητών από τον πελάτη.
Παράπλευρες απώλειες καταγράφονται και στο κόστος χρήσης των αυτοκινήτων μας. Σύμφωνα με παράγοντες της πετρελαϊκής αγοράς έχει μειωθεί η κατανάλωση καυσίμου την τελευταία διετία κατά περίπου 25%, ενώ οι κάτοχοι των Ι.Χ. προτιμούν τα προϊόντα που υπόσχονται χαμηλότερη κατανάλωση εις βάρος εκείνων που αναβαθμίζουν την απόδοση των κινητήρων. Εξάλλου οι διελεύσεις αυτοκινήτων στο δίκτυο των εξουσιοδοτημένων συνεργείων έχουν συρρικνωθεί στο 50% σε σύγκριση με πριν από δύο χρόνια και οι επισκευές στο αμάξωμα (φαναρτζοδουλειές) γίνονται ουσιαστικά μόνο ύστερα από ατύχημα, οπότε πληρώνουν οι ασφαλιστικές εταιρείες.
Η αγορά αυτοκινήτου. Μέρες της δεκαετίας του ’70 βιώνει πλέον η αγορά των καινούργιων Ι.Χ. στη χώρα μας και ο πάτος του βαρελιού δεν είναι ακόμη ορατός. Το 2011 έκλεισε με 97.680 πωλήσεις επιβατηγών μοντέλων, δηλαδή με 31% πτώση σε σύγκριση με το 2010, οπότε είχαν ταξινομηθεί 141.499 αυτοκίνητα. Να επισημάνουμε ότι το 2010 ήταν ήδη μια πολύ κακή χρονιά, με πτώση 35,8% σε σχέση με το 2009 (220.548 ταξινομήσεις). Οι προβλέψεις για το 2012 ήταν από την αρχή δυσοίωνες, φαίνεται όμως ότι θα ξεπεραστούν αρνητικά από την πραγματικότητα. Τον Ιανουάριο του 2012 ταξινομήθηκαν 8.451 καινούργια Ι.Χ. έναντι 9.747 του αντίστοιχου μήνα του προηγούμενου έτους, τον Φεβρουάριο καταγράφηκε πτώση 45,2% (3.827 πωλήσεις το 2012, 6.989 το 2011), ενώ η καθίζηση συνεχίζεται και το πρώτο δεκαπενθήμερο του Μαρτίου με περίπου 1.700 αγορές. Είναι χαρακτηριστικό ότι στις καλές ημέρες του παρελθόντος μπορούσε να σημειώσει τέτοια νούμερα μία μάρκα μόνη της, ενώ σήμερα αναφέρονται στο σύνολο της αγοράς.
Η συγκεκριμένη εξέλιξη γίνεται ακόμα πιο ανησυχητική εξαιτίας του μεγάλου ποσοστού εταιρικών πωλήσεων, το οποίο αγγίζει πλέον το 50%. Οι μακροχρόνιες μισθώσεις, το λίζινγκ και οι πωλήσεις στις εταιρείες ενοικίασης αυτοκινήτων εξασφαλίζουν μεν νούμερα στους εισαγωγείς, δεν προσφέρουν όμως σημαντικά περιθώρια κέρδους, καθότι πραγματοποιούνται με σημαντικές εκπτώσεις (discount) πάνω στους επίσημους τιμοκαταλόγους. Κερδοφορία υπάρχει στις λιανικές πωλήσεις, όμως οι ιδιώτες αγοραστές τείνουν να γίνουν πλέον είδος υπό εξαφάνιση, αν και δόθηκε παράταση μέχρι τα τέλη του 2012 στο μέτρο της απόσυρσης.

 Google news