Φρένο στις αδικαιολόγητες αυξήσεις ασφαλίστρων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Τέλος στις αδικαιολόγητες αυξήσεις ασφαλίστρων επιχειρεί να βάλει το νομοσχέδιο του υπουργείου Εργασίας και Κοινωνικών Ασφαλίσεων για την ιδιωτική ασφάλιση, ενώ παράλληλα υποχρεώνει τις ασφαλιστικές εταιρείες να ενημερώνουν τους ασφαλισμένους για τα δικαιώματά τους και τα ρίσκο που αναλαμβάνουν.
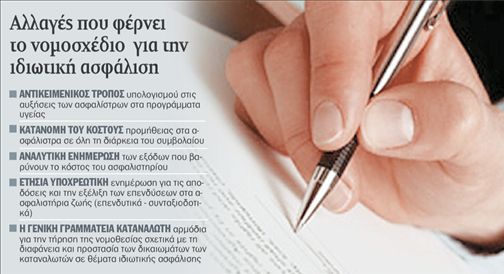
Στο εξής, σύμφωνα με τις διατάξεις του νομοσχεδίου που θα τεθεί σύντομα σε διαβούλευση, οι αυξήσεις στα ασφάλιστρα θα καθορίζονται με βάση τον Δείκτη Ιδιωτικής Ασφάλισης, ο οποίος θα διαμορφώνεται ανάλογα με την πορεία των τιμών στις υπηρεσίες ιδιωτικής υγείας. Δηλαδή θα είναι ένας δείκτης τιμών ιδιωτικής υγείας, στα πρότυπα του δείκτη τιμών καταναλωτή, για τον πληθωρισμό. Τον δείκτη αυτόν καταρτίζει αυτή την περίοδο η Γενική Γραμματεία Καταναλωτή, που επεξεργάστηκε το νομοσχέδιο, μαζί με την Ελληνική Στατιστική Αρχή. Οι αυξήσεις των ασφαλίστρων στα νοσοκομειακά προγράμματα δεν θα μπορεί να υπερβαίνουν κάθε χρόνο τον συγκεκριμένο δείκτη κατά περισσότερο από 2 μονάδες. Ετσι, αν ο δείκτης ιδιωτικής υγείας είναι π.χ. 3%, οι αυξήσεις δεν θα υπερβαίνουν το 5%.
Στόχος του υπουργείου Εργασίας, με αυτό το νομοσχέδιο, είναι η ενίσχυση της αξιοπιστίας των ασφαλιστικών εταιρειών ενόψει του αναβαθμισμένου ρόλου που καλείται να διαδραματίσει η ιδιωτική ασφάλιση το επόμενο διάστημα.
Για τα νοσοκομειακά προγράμματα
Βασική τομή στο εν λόγω νομοσχέδιο είναι η παρέμβαση που επιχειρείται στα νοσοκομειακά προγράμματα. Στις προθέσεις του υπουργείου είναι να καθοριστεί αντικειμενικός τρόπος, που θα «δικαιολογεί» τις αυξήσεις στις οποίες προβαίνουν κάθε χρόνο οι εταιρείες. Οπως λένε πηγές του υπουργείου, αυτό σήμερα δεν γίνεται και έτσι το κόστος της ιδιωτικής ασφάλισης είναι ιδιαίτερα υψηλό.
Το υπουργείο σκοπεύει να θεσμοθετήσει την αύξηση των ασφαλίστρων σε τακτά διαστήματα (π.χ. ανά 12μηνο) με βάση ένα κριτήριο το οποίο θα ορίζουν οι ίδιες οι εταιρείες, όπως για παράδειγμα η ηλικία του ασφαλισμένου, σε συνάρτηση με τον Δείκτη Ιδιωτικής Ασφάλισης. Με αυτό τον τρόπο το ποσοστό της αύξησης θα είναι εξαρχής σε γνώση του ασφαλισμένου. Στόχος της ρύθμισης είναι, η ετήσια αύξηση των ασφαλίστρων να μην υπερβαίνει το 120% του εν λόγω δείκτη.
Διαφάνεια στα επενδυτικά
Με άλλες διατάξεις του νομοσχεδίου επιχειρείται να υπάρχει μεγαλύτερη διαφάνεια σε ό,τι αφορά το κόστος που επιβαρύνει τα επενδυτικά ασφαλιστικά προϊόντα.
Μεταξύ των άλλων, διάταξη προβλέπει ότι οι προμήθειες που επιβαρύνουν τα ασφαλιστήρια ζωής (συνταξιοδοτικά ή επενδυτικά) τον πρώτο χρόνο ασφάλισης δεν θα μπορεί να υπερβαίνουν- σύμφωνα με τις πληροφορίες- το 25% του ασφαλίστρου, ενώ θα επιμερίζονται ισόποσα για την υπόλοιπη διάρκεια του συμβολαίου. Μέχρι σήμερα το μεγαλύτερο μέρος των προμηθειών των διαμεσολαβούντων αφορούσε την πρώτη τριετία του ασφαλιστηρίου συμβολαίου, κάνοντας ασύμφορο για τους καταναλωτές το σπάσιμο του συμβολαίου αν χρειάζονταν τα χρήματά τους αφού έπαιρναν μόνο 60%- 70% των χρημάτων που είχαν καταβάλει. Επίσης, υπάρχει διάταξη με την οποία θα υποχρεώνονται οι ασφαλιστικές εταιρείες να επιμερίζουν τις προμήθειες των διαμεσολαβούντων καθ΄ όλη τη διάρκεια του συμβολαίου (π.χ. 10, 20 ή 30 χρόνια). Μάλιστα θα κατοχυρώνονται οι προμήθειες των διαμεσολαβούντων σε βάθος χρόνου, είτε έχουν αλλάξει εταιρεία είτε παραμένουν στην ίδια. Ετσι, πλέον οι διαμεσολαβούντες δεν θα έχουν συμφέρον να μεταφέρουν τους πελάτες τους από τη μια εταιρεία στην άλλη.
Ευθύνη του ασφαλιστή
Οι ασφαλιστικοί σύμβουλοι, εξάλλου, κατά την πώληση επενδυτικών προϊόντων αναλαμβάνουν υποχρεώσεις έναντι των πελατών τους, οι οποίες αφορούν κυρίως τη σωστή ενημέρωσή τους σχετικά με το ρίσκο που αναλαμβάνουν. Οι υποχρεώσεις αυτές σήμερα δεν καλύπτονται από θεσμικό πλαίσιο. Στο μέλλον οι ασφαλιστικές εταιρείες πρέπει να ενημερώνουν με σαφήνεια τους πελάτες τους για τα προϊόντα που τους πωλούν, αλλά και να συλλέγουν και να αξιολογούν πληροφορίες σχετικά με το επενδυτικό προφίλ και τις οικονομικές δυνατότητες των πελατών τους ώστε να τους προτείνουν τα κατάλληλα ασφαλιστήρια συμβόλαια. Με τον τρόπο αυτό εισάγεται ουσιαστικά η έννοια της ευθύνης του ασφαλιστή. Μάλιστα, οι εταιρείες θα είναι υποχρεωμένες να δίνουν στους πελάτες τους εξαρχής παραδείγματα με καλό και κακό σενάριο για την εξέλιξη της επένδυσης του προγράμματος, αλλά και να ενημερώνουν αναλυτικά και σε ετήσια βάση για την εξέλιξή τους τους καταναλωτές.
Καλό και κακό σενάριο για την εξέλιξη των επενδυτικών προγραμμάτων θα δίνουν οι εταιρείες
 Google news