Ρύθμιση – ανάσα για χρέη μετά το 2005
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Αμνηστία από τον Τειρεσία δίνεται σε όσους εξοφλήσουν τα χρέη τους, ενώ δυνατότητα ευνοϊκής ρύθμισης των χρεών τους από 1.1.2005 και μετά θα έχουν οι επιχειρήσεις όχι μόνο για ληξιπρόθεσμες αλλά και για ενήμερες οφειλές τους.
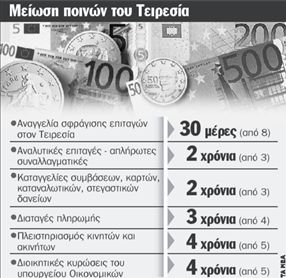
Αυτό προβλέπει το νομοσχέδιο για τις ρυθμίσεις χρεών των επιχειρήσεων και επαγγελματιών προς τις τράπεζες που παρουσίασε χθες η υπουργός Οικονομίας Λούκα Κατσέλη, μαζί με το νομοσχέδιο για τις ρυθμίσεις των οφειλών των υπερχρεωμένων φυσικών προσώπων. Στο νομοσχέδιο προβλέπεται αμνηστία απο τον Τειρεσία για όσους εξοφλήσουν τις οφειλές τους μέσα σε τρεις μήνες από την ψήφιση του νομοσχεδίου. Επίσης μειώνεται ο χρόνος παραμονής στη μαύρη λίστα ανάλογα με την περίπτωση και αυξάνεται από 8 σε 30 ημέρες ο χρόνος αναγγελίας σε αυτόν της σφράγισης επιταγής.
Πρόκειται για μέτρα που αναμένεται να προκαλέσουν νέες αντιδράσεις από την πλευρά των τραπεζών, οι οποίες ήδη έχουν εκφράσει τις έντονες αντιρρήσεις τους, τόσο για το πάγωμα των οφειλών των επιχειρήσεων όσο και για τις ευνοϊκές ρυθμίσεις προς τους δανειολήπτες.
Σύμφωνα με τις ρυθμίσεις του νομοσχεδίου το οποίο αύριο θα κατατεθεί στη Βουλή:
● Εντάσσονται στις υπό ρύθμιση οφειλές και τα ληξιπρόθεσμα χρέη που δημιουργήθηκαν μετά την 1η Ιανουαρίου 2005 (στο αρχικό σχέδιο υπήρχαν μόνον οι ληξιπρόθεσμες οφειλές μετά την 1η Ιανουαρίου 2008).
● Οι ληξιπρόθεσμες οφειλές επιχειρήσεων, επαγγελματιών και αγροτών μετά την 1η Ιανουαρίου 2008 ρυθμίζονται με διετή περίοδο χάριτος. Η εξόφλησή τους θα μπορεί να γίνει σε περίοδο τουλάχιστον 5 ετών για οφειλές μέχρι 1 εκατομμύριο ευρώ ανά τράπεζα και ανά δανειολήπτη και μέχρι 3 εκατ. ευρώ για το σύνολο των οφειλών του δανειολήπτη σε όλες τις τράπεζες. ● Οι ληξιπρόθεσμες μετά την 1η Ιανουαρίου 2005 οφειλές που τώρα εντάσσονται στο σχέδιο ρύθμισης έχουν τους ίδιους όρους (2008 και μετά), με την προϋπόθεση καταβολής του 10% της συνολικής οφειλής μέχρι τις 15/4/2010. Οι τόκοι υπερημερίας και ανατοκισμού θα διαγράφονται μόνο εφόσον έχει εξοφληθεί το 50% της οφειλής.
● Οι ενήμερες οφειλές που θα μπορούν να ρυθμιστούν είναι: 250.000 ευρώ ανά τράπεζα (και μέχρι 1 εκατ. ευρώ για τις οφειλές στο σύνολο των τραπεζών) για επιχειρήσεις με βιβλία Γ΄ κατηγορίας, αγροτικούς συνεταιρισμούς και ενώσεις τους, εφόσον εμφανίζουν ζημίες στην τελευταία χρήση και έχουν ετήσιο κύκλο εργασιών μικρότερο από 2,5 εκατ. ευρώ. Για εμπορικές επιχειρήσεις, αγρότες και πληγέντες από φυσικές καταστροφές με ακαθάριστα έσοδα μικρότερα των 150.000 ευρώ, το ποσό της οφειλής που θα μπορεί να ρυθμιστεί είναι 100.000 ευρώ ανά τράπεζα (και μέχρι 300.000 ευρώ για το σύνολο των τραπεζών).
ΤΑ ΜΕΤΡΑ
αναμένεται να προκαλέσουν νέες αντιδράσεις των τραπεζών, που ήδη έχουν εκφράσει έντονες αντιρρήσεις
Εξοφλούν το 10%, τους χαρίζουν τα υπόλοιπα
ΣΕ Ο,ΤΙ αφορά τις ρυθμίσεις για τους υπερχρεωμένους καταναλωτές, προϋπόθεση είναι να υπάρχει αδυναμία αποπληρωμής ληξιπρόθεσμων χρηματικών οφειλών, η οποία είτε έχει επέλθει ήδη είτε είναι επαπειλούμενη.
Οι καταναλωτές μπορούν υπό όρους να ρυθμίσουν ένα μέρος των χρεών τους και να απαλλαγούν από το υπόλοιπο, εφόσον με μηνιαίες καταβολές για 4 χρόνια εξυπηρετήσουν τουλάχιστον το 10% των οφειλών τους. Το αρχικό κυβερνητικό σχέδιο προέβλεπε 3-5 χρόνια για τη διάρκεια αποπληρωμής, ενώ δεν έγινε δεκτό το αίτημα των τραπεζών για αύξηση του ποσοστού αποπληρωμής στο 20%.
Το νομοσχέδιο υποχρεώνει τον οφειλέτη και την τράπεζα να επιδιώξουν εξωδικαστικό συμβιβασμό, τόσο πριν από την υποβολή της αίτησης όσο και ύστερα από αυτήν- ένα σημείο στο οποίο επέμενε η Ένωση Ελληνικών Τραπεζών.
Αρμόδιο δικαστήριο να κρίνει τις αιτήσεις των οφειλετών θα είναι το Ειρηνοδικείο και όχι το Πρωτοδικείο που ήθελαν οι τράπεζες, όμως ήδη ομολογείται δυσκολία επεξεργασίας από τη Δικαιοσύνη της πλειάδας των αιτήσεων που αναμένεται ότι θα κάνουν οι καταναλωτές. Η κ. Κατσέλη είπε ότι για να μην μπλοκάρει η διαδικασία εξέτασης των αιτήσεων στα Δικαστήρια, το Υπουργικό Συμβούλιο συμφώνησε στην πρόσληψη 80ειρηνοδικών.
Τέλος, σε ό,τι αφορά την πρώτη κατοικία, αναφέρεται ότι ο οφειλέτης έχει τη δυνατότητα να εξαιρέσει από τη ρευστοποιήσιμη περιουσία την κύρια κατοικία του, αναλαμβάνοντας με ευνοϊκό επιτόκιο, για χρονικό διάστημα που μπορεί να φτάνει μέχρι τα 20 έτη, την εξυπηρέτηση χρεών που αντιστοιχούν στο 85% της εμπορικής αξίας της.
 Google news