Χτυπούν τα χαμηλά εισοδήματα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Στις πλάτες μισθωτών, συνταξιούχων, μικρομεσαίων και μικροϊδιοκτητών ακινήτων θα πέσει το μεγαλύτερο βάρος από τον φουσκωμένο φορολογαριασμό που προβλέπει ο νέος προϋπολογισμός.
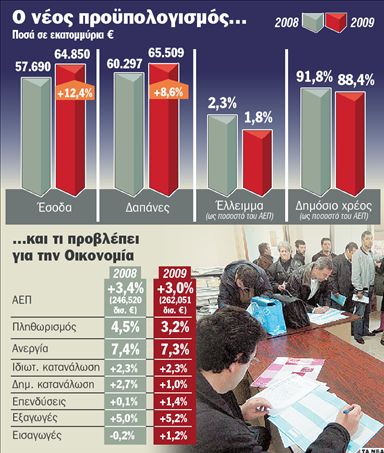
Το μέγεθος της αύξησης του πραγματικού φορολογικού βάρους που καλούνται το νέο έτος να σηκώσουν οι φορολογούμενοι μέσω εννέα καινούργιων φόρων αποκαλύπτεται από τις προβλέψεις της ίδιας της κυβέρνησης. Ο προϋπολογισμός προβλέπει ότι ο φόρος εισοδήματος των φυσικών προσώπων θα αυξηθεί κατά 1,1 δισ. ευρώ ή 10% και των νομικών προσώπων κατά 815 εκατ. ευρώ ή 17,3% σε σχέση με το 2008. Οι αυξήσεις αυτές θα προέλθουν από την κατάργηση του αφορολόγητου ορίου των 10.500 ευρώ για τους ελεύθερους επαγγελματίες και τις μικρομεσαίες επιχειρήσεις που θα οδηγήσει το 2009 σε κεφαλικό φόρο 1.050
ευρώ σε όσους δηλώνουν εισοδήματα άνω
1,1 ΔΙΣ. ΕΥΡΩ
επιπλέον έσοδα από τη φορολογία φυσικών προσώπων προβλέπει το σχέδιο του προϋπολογισμού
του αφορολόγητου. Παράλληλα, σημαντική θα είναι η φορολογική επιβάρυνση από τη μη τιμαριθμοποίηση- για τρίτη συνεχόμενη χρονιά- της φορολογικής κλίμακας η οποία θα οδηγήσει σε αύξηση του πραγματικού φορολογικού βάρους για μισθωτούς και συνταξιούχους και θα ακυρώσει στις περισσότερες περιπτώσεις το όποιο όφελος από τη μείωση των φορολογικών συντελεστών για τα φυσικά πρόσωπα. Επιβάρυνση θα επιφέρει κυρίως στους μικρομετόχους η επιβολή αυτοτελούς φορολόγησης 10% στα μερίσματα που θα ισχύσει από το 2009.
Η περαίωση
Οι επιχειρήσεις και οι ελεύθεροι επαγγελματίες θα βάλουν το 2009 πιο βαθιά το χέρι στην τσέπη και για να κλείσουν τις φορολογικές τους υποθέσεις προηγούμενων ετών με την Εφορία μέσω της ρύθμισης για την περαίωση των ανέλεγκτών φορολογικών χρήσεων. Ο προϋπολογισμός προβλέπει επιπλέον έσοδα από φόρο εισοδήματος προηγούμενων ετών (φόρος περαίωσης και επιπλέον φόροι από φορολογικούς ελέγχους) 650 εκατ. ευρώ ή αύξηση 58%. Φουσκωμένος θα είναι ο λογαριασμός και από τον φόρο κατοχής ακινήτων (Ενιαίο Τέλος Ακινήτων τον ονομάζει η κυβέρνηση). Τα έσοδα από τους «φόρους στην περιουσία» που περιλαμβάνει το ΕΤΑΚ προβλέπεται από την κυβέρνηση ότι θα αυξηθούν το 2009 κατά 650 εκατ. ευρώ ή 58%. Πρόκειται για πρόβλεψη που, παρά τις εξηγήσεις του υπουργού Οικονομίας κ. Αλογοσκούφη για «καλύτερη εφαρμογή του φόρου» και καταπολέμηση της φοροαποφυγής από το ΕΤΑΚ κυρίως από τις επιχειρήσεις, αφήνει ανοικτό το ενδεχόμενο για αύξηση είτε του συντελεστή του ΕΤΑΚ είτε των αντικειμενικών τιμών που αποτελούν τη βάση υπολογισμού του φόρου. Με βάση όλα τα παραπάνω, ο προϋπολογισμός προβλέπει ότι μόνο από την άμεση φορολογία θα εισπραχθούν το 2009 επιπλέον φορολογικά έσοδα 4,1 δισ. ευρώ σημειώνοντας αύξηση σε σχέση με φέτος κατά 18,1%.
Οι έμμεσοι φόροι
Σημαντικά φουσκωμένος θα είναι το 2009, με βάση τις προβλέψεις του προϋπολογισμού και ο φορο-λογαριασμός των νοικοκυριών για τους έμμεσους φόρους, όπως είναι ο ΦΠΑ, οι φόροι σε καύσιμα και τα τέλη κυκλοφορίας των Ι.Χ. Τα έσοδα από τον ΦΠΑ προβλέπεται ότι θα αυξηθούν το 2009 κατά 3,3 δισ. ευρώ παρουσιάζοντας αύξηση 12,2% σε σχέση με το 2008. Η πρόβλεψη αυτή προκαλεί εύλογες απορίες καθώς φέτος που ο ρυθμός ανάπτυξης της οικονομίας αναμένεται να κυμανθεί στο 3,4% τα έσοδα από τον ΦΠΑ εκτιμάται- από την ίδια την κυβέρνηση- ότι θα αυξηθούν κατά 9,3%. Το πώς θα αυξηθούν το 2009 κατά 12,2% ενώ ο ρυθμός ανάπτυξης θα πέσει στο 3% είναι κάτι που μόνο η ηγεσία του υπουργείου Οικονομίας μπορεί να γνωρίζει.
Παράλληλα, τα έσοδα από τον ειδικό φόρο κατανάλωσης καυσίμων προβλέπεται ότι θα αυξηθούν κατά 702 εκατ. ευρώ λόγω της αύξησης από την Πρωτοχρονιά κατά 3,1% του φόρου ή κατά ένα λεπτό της τιμής του λίτρου αμόλυβδης. Συνολικά οι έμμεσοι φόροι αναμένεται να αυξηθούν κατά 3,2 δισ. ευρώ ή κατά 10,4%.
Φορο-επίθεση σε 9 μέτωπα
1. Κατάργηση αφορολόγητου ορίου εισοδήματος των ελεύθερων επαγγελματιών και των μικρομεσαίων επιχειρήσεων
2. Μη τιμαριθμοποίηση φορολογικής κλίμακας
3. Περαίωση εκκρεμών φορολογικών χρήσεων για 800.000 επιχειρήσεις και επαγγελματίες
4. Αύξηση του Ειδικού Φόρου Κατανάλωσης καυσίμων
5. Αύξηση τελών κυκλοφορίας Ι.Χ.
6. Φορολόγηση μερισμάτων και δικαιωμάτων μετοχών (stock options)
7. Φορολόγηση υπεραξίας μετοχών.
8. Αύξηση προκαταβολής φόρου επιχειρήσεων
9. Ενιαίο Τέλος Ακινήτων
 Google news