Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Δώρα – παγίδεςγια δανειολήπτες 
Ειδικά πάντως το τελευταίο διάστημα οι περισσότερες τράπεζες έχουν ρίξει στην αγορά νέου τύπου προγράμματα μεταφοράς οφειλών, τόσο σε πιστωτικές κάρτες όσο και σε καταναλωτικά δάνεια με άτοκη περίοδο χάριτος που φτάνει ακόμα και τους 12 μήνες αλλά και επιτόκια κυμαινόμενα ή σταθερά που ξεκινούν από το 5%, το μισό δηλαδή από τα ισχύοντα κατά μέσον όρο για τις υπάρχουσες οφειλές. Ενδεικτικό της κινητικότητας είναι ότι, όπως αναφέρουν τραπεζικά στελέχη, 4 στα 10 νέα καταναλωτικά αφορούν μεταφορά προηγούμενων οφειλών, ενώ παράλληλα οι αυξήσεις επιτοκίων στις οποίες προχωρούν οι τράπεζες αναγκάζουν ολοένα και περισσότερους δανειολήπτες να αναζητούν προγράμματα μεταφοράς, καθώς το κόστος αποπληρωμής γίνεται ολοένα και πιο δυσβάσταχτο.
Ξεχάστε τα χρέη από τις πιστωτικές κάρτες
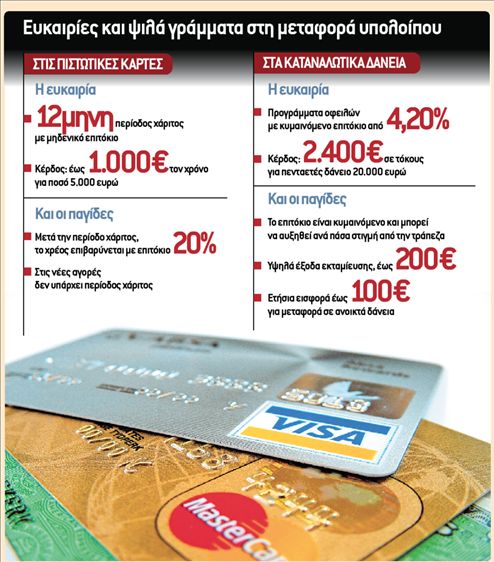
Με αυτά τα δεδομένα, η νέα τάση στο πλαστικό χρήμα είναι η μεταφορά οφειλών με άτοκη περίοδο χάριτος που φτάνει ακόμα και τους 12 μήνες. Μια σειρά από χρηματοπιστωτικά ιδρύματα, μεταξύ των οποίων η Εθνική Τράπεζα αλλά και η Citibank, διαθέτουν τη συγκεκριμένη προσφορά, ενώ στο διάστημα αυτό ο πελάτης πληρώνει είτε την ελάχιστη καταβολή της κάρτας είτε ακόμη και μηδενικό ποσό, δίχως να επιβαρύνεται με τόκους. Στη συνέχεια, δηλαδή στο 13ο μήνα ποσό εμφανίζεται στο λογαριασμό του και τοκίζεται κανονικά, με βάση τα ισχύοντα επιτόκια. Με δεδομένο ότι το επιτόκιο των πιστωτικών καρτών σήμερα κυμαίνεται 18% έως 20% αν ένας δανειολήπτης μεταφέρει χρέη 5.000 ευρώ, κερδίζει με τον τρόπο αυτό τόκους 900 έως 1.000 ευρώ σε ετήσια βάση υπό την προϋπόθεση όμως ότι τον 13ο μήνα θα αποπληρώσει όλο το ποσό. Αντίθετα, αν αφήσει τις υποχρεώσεις του να τρέχουν, θα βρεθεί σύντομα χαμένος, καθώς τα χρέη του τοκίζονται άμεσα με το υψηλό αυτό επιτόκιο. Επιπλέον, θα πρέπει να σημειωθεί ότι αν με την ίδια πιστωτική κάρτα γίνουν νέες αγορές, αυτές επιβαρύνονται άμεσα με υψηλό επιτόκιο.
info
4 στα 10 νέα καταναλωτικά αφορούν μεταφορά προηγούμενων οφειλών, ενώ οι αυξήσεις επιτοκίων στις οποίες προχωρούν οι τράπεζες αναγκάζουν ολοένα και περισσότερους δανειολήπτες να αναζητούν προγράμματα μεταφοράς
Μειωμένα επιτόκια μεταφοράς
Την ίδια στιγμή, για μεγαλύτερα ποσά και διάρκεια αποπληρωμής, υπάρχουν στην αγορά σειρά από προγράμματα μεταφοράς και συγκέντρωσης οφειλών από πιστωτικές κάρτες και καταναλωτικά δάνεια. Το επιτόκιο σε αυτή την περίπτωση ξεκινά υπό προϋποθέσεις από το 4,20% για συγκεκριμένη περίοδο και παράλληλα οι τράπεζες δίνουν στους πελάτες τους τη δυνατότητα να πάρουν έντοκη περίοδο χάριτος έως και 12 μηνών δίχως να πληρώνουν δόση. Η διαφορά των ονομαστικών επιτοκίων ανάμεσα στα προγράμματα μεταφοράς υπολοίπου είναι σημαντική, με δεδομένο ότι ένα μέσο επιτόκιο καταναλωτικού δανείου είναι σήμερα 12% περίπου. Έτσι, ένα δάνειο 20.000 ευρώ για 5 χρόνια με επιτόκιο 12% μεταφράζεται σε μηνιαία δόση 445 ευρώ. Αν όμως πέσει στο 8% (που είναι ενδεικτικό για τα προγράμματα μεταφοράς οφειλών πενταετούς διάρκειας), η δόση μειώνεται στα 405. Δηλαδή, η διαφορά είναι 40 τον μήνα ή 480 τον χρόνο, ενώ για τη συνολική διάρκεια του δανείου όποιος επιλέξει τον δρόμο της μεταφοράς γλιτώνει 2.400 σε τόκους.
Εντούτοις, και σε αυτή την περίπτωση υπάρχουν μια σειρά από παγίδες που πρέπει να λάβει υπ΄ όψιν του ο δανειολήπτης πριν προχωρήσει στη διαδικασία. Η πιο βασική έχει να κάνει με τον τύπο του επιτοκίου: οι περισσότερες προσφορές υπολογίζονται με κυμαινόμενο επιτόκιο, το οποίο μάλιστα καθορίζεται από την ίδια την τράπεζα. Αυτό σημαίνει ότι το κόστος του χρήματος μπορεί να ανέβει, ανατρέποντας πλήρως τον οικονομικό προγραμματισμό. Βέβαια, υπάρχουν προγράμματα μεταφοράς με σταθερό επιτόκιο, το οποίο όμως στην περίπτωση αυτή ανεβαίνει κοντά στο 10%. Επιπλέον, τα δάνεια αυτού του τύπου επιβαρύνονται με πολύ υψηλά έξοδα εκταμίευσης, τα οποία φτάνουν ακόμα και τα 200 ευρώ ανεξαρτήτως ποσού. Αυτό σημαίνει ότι για μικρά ποσά (έως 5.000 ευρώ) και αντίστοιχα μικρή διάρκεια τα επιπλέον έξοδα ροκανίζουν σημαντικό κομμάτι των κερδών από τη μεταφορά. Τέλος, σε ορισμένες περιπτώσεις η μεταφορά γίνεται σε ανοιχτό δάνειο στο οποίο επιβάλλεται ετήσια εισφορά που φτάνει ακόμα και τα 100 ευρώ, μειώνοντας αντίστοιχα το όφελος από τη μεταφορά.
 Google news