Χρήμα / Αγορά ακινήτων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 10 λεπτά
Τα επιτόκια βαθαίνουν την κρίση 
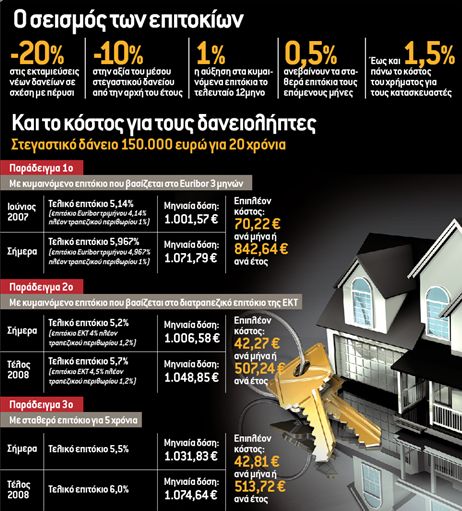
Αποκαλυπτικά είναι τα στοιχεία από τις τράπεζες, σύμφωνα με τα οποία όχι μόνο η ζήτηση για νέα στεγαστικά δάνεια εμφανίζει μείωση έως και 20% σε σχέση με πέρυσι, αλλά και το μέσο δάνειο φέτος είναι κατά 10% μικρότερο σε σύγκριση με έναν χρόνο πριν.
Δηλαδή, από τη μια οι υποψήφιοι αγοραστές είναι αρκετά πιο διστακτικοί να προχωρήσουν στη λήψη του δανείου, ενώ από την άλλη οι ίδιες οι τράπεζες έχουν κλείσει τους κρουνούς των χρηματοδοτήσεων, καθώς οι μηνιαίες δόσεις έχουν εκτιναχθεί στα ύψη και ο φόβος των επισφαλειών είναι μεγαλύτερος από ποτέ. Τ ριπλό χτύπημα
Η διεθνής κρίση στις αγορές, σε συνδυασμό με την εκτίναξη του πληθωρισμούαπόρροια του πρωτοφανούς ράλι στο πετρέλαιο- βάζουν τους δανειολήπτες αλλά και τους κατασκευαστές μεταξύ σφύρας και άκμονος, καθώς το κόστος του χρήματος έχει εκτιναχθεί. Το διατραπεζικό επιτόκιο Εuribor, με βάση το οποίο δανείζονται μεταξύ τους οι τράπεζες, έχει αυξηθεί πάνω από 1% σε σχέση με πέρυσι, «φλερτάροντας» ακόμα και με το 5% για περίοδο τριών μηνών. Πλέον, τα περισσότερα νέα στεγαστικά δάνεια- αλλά και η πλειονότητα των επιχειρηματικών- εξαρτώνται από το επιτόκιο αυτό και- για όσο διάστημα οι αγορές βρίσκονται στη δίνη της κρίσης- όσοι δανείζονται από τις τράπεζες πρέπει να συνηθίσουν στην ιδέα ότι θα πληρώνουν το χρήμα ακριβά.
Την ίδια στιγμή, η δαμόκλειος σπάθη των ακριβών επιτοκίων πλησιάζει και όσους έχουν δανειστεί με βάση την Ευρωπαϊκή Κεντρική Τράπεζα. Τον τελευταίο χρόνο, η ΕΚΤ είχε διατηρήσει αμετάβλητο το βασικό επιτόκιο του ευρώ στο 4%, προσφέροντας ουσιαστικά «ασφαλή λιμένα» για τους δανειολήπτες. Όπως προκύπτει όμως από τις πρόσφατες δηλώσεις του προέδρου της ΕΚΤ, κ. Ζαν Κλοντ Τρισέ, το βασικό επιτόκιο του ευρώ θα αυξηθεί στο 4,25% τον Ιούλιο, ενώ πλέον οικονομικοί αναλυτές αλλά και αξιωματούχοι της ΕΚΤ προβλέπουν και νέα άνοδο μέσα στο 2008, φέρνοντας το κόστος του χρήματος στο 4,5%.
Οι Έλληνες τραπεζίτες από την πλευρά τους- όπως επιβεβαιώνουν κορυφαία στελέχη του χρηματοοικονομικού κλάδου- δεν είναι διατεθειμένοι να απορροφήσουν την αύξηση αλλά, αντίθετα, σκοπεύουν να αυξήσουν και τα σταθερά επιτόκια των στεγαστικών δανείων κατά 0,50 της μονάδας.
Η ζήτηση για νέα στεγαστικά δάνεια εμφανίζει μείωση έως και 20% σε σχέση με πέρυσι, αλλά και το μέσο δάνειο φέτος είναι κατά 10% μικρότερο σε σύγκριση με έναν χρόνο πριν
Δηλαδή, είτε επιλέξει κανείς το Εuribor, είτε το βασικό επιτόκιο της ΕΚΤ, είτε κάποιο σταθερό επιτόκιο, είναι σίγουρο ότι μέσα στους επόμενους μήνες θα πληρώνει υψηλότερες δόσεις για την αγορά του ακινήτου του.
Τ ο κόστος
Το «καπέλο» από την αύξηση των επιτοκίων για ένα μέσο στεγαστικό δάνειο φτάνει τα 70 ευρώ τον μήνα ή τα 840 ευρώ τον χρόνο, αν η μηνιαία δόση υπολογίζεται με βάση το διατραπεζικό επιτόκιο Εuribor. Για ένα δάνειο 150.000 ευρώ με διάρκεια 20 ετών πέρυσι τον Ιούνιο, η μηνιαία δόση ανερχόταν σε 1.001,57 ευρώ, υπολογισμένη με τελικό επιτόκιο 5,17% (διατραπεζικό επιτόκιο Εuribor τριμήνου 4,17% πλέον περιθωρίου κέρδους 1% της τράπεζας). Σήμερα, το ίδιο δάνειο «κοστίζει» 1.071,79 ευρώ κάθε μήνα, αφού το τελικό επιτόκιο έχει εκτιναχθεί στο 5,967% (διατραπεζικό επιτόκιο Εuribor τριμήνου 4,967% πλέον περιθωρίου κέρδους 1% της τράπεζας).
Αντίστοιχη είναι η επιβάρυνση στα δάνεια με κυμαινόμενο επιτόκιο, τα οποία εξαρτώνται από το βασικό επιτόκιο της ΕΚΤ. Σήμερα, το δάνειο του παραδείγματος μεταφράζεται σε μηνιαία δόση 1.006,58 ευρώ ανά μήνα, με τελικό επιτόκιο 5,2% (επιτόκιο ΕΚΤ 4% πλέον τραπεζικού περιθωρίου 1,2%). Στο τέλος του έτους, με δεδομένο ότι το βασικό επιτόκιο της ΕΚΤ θα βρίσκεται στο 4,5% και το τελικό επιτόκιο στο 5,7%, η μηνιαία δόση διαμορφώνεται στα 1.048,85 ευρώ δηλαδή, 42,27 ευρώ επιπλέον ανά μήνα ή πάνω από 500 ευρώ κάθε χρόνο. Τα ίδια δεδομένα ισχύουν και για τα στεγαστικά με σταθερό επιτόκιο. Σήμερα, για κλειστή περίοδο 5 ετών, το τελικό επιτόκιο διαμορφώνεται κοντά στο 5,5%, δηλαδή για το δάνειο του παραδείγματος η μηνιαία δόση ανέρχεται σε 1.031,83 ευρώ. Με δεδομένο ότι οι τράπεζες θα αυξήσουν το κόστος στο 6%, η δόση για το ίδιο δάνειο ανεβαίνει στα 1.074,64 ευρώ, δηλαδή 42,81 ευρώ τον μήνα επιπλέον ή συνολική ετήσια επιβάρυνση 513,72 ευρώ.
Θα μειώσουμε τις τιμές, λένε οι κατασκευαστές 
Τις προθέσεις τους αυτές αποτυπώνουν οι ίδιοι κατασκευαστές στην τελευταία μηνιαία δημοσκόπηση που έγινε από το ΙΟΒΕ για λογαριασμό της Ευρωπαϊκής Ένωσης στην οποία καταγράφονται οι τάσεις στον τομέα των κατασκευών. Η έρευνα αποτυπώνει τη μεγάλη κρίση που πλήττει την οικοδομή και την αγορά ακινήτων στην Ελλάδα, στοιχεία της οποίας είναι η πρωτοφανής καθίζηση της οικοδομικής δραστηριότητας τον Μάρτιο κατά 50% καθώς και η ραγδαία πτώση των αγοραπωλησιών ακινήτων κατά 20% σε σχέση με πέρυσι. Αποτέλεσμα είναι το απόθεμα των αδιάθετων σπιτιών να διογκώνεται δραματικά, ενώ σύμφωνα με ορισμένες εκτιμήσεις ξεπερνούν ακόμη και τις 300.000.
Τα σημάδια της κρίσης έχουν εμφανισθεί εδώ και ενάμιση χρόνο στην αγορά ακινήτων, αλλά για πρώτη φορά εκδηλώνονται τώρα με τόση ένταση, όπως η πρόσφατη μεγάλη βουτιά στην οικοδομή αλλά και η διάθεση που δείχνουν οι κατασκευαστές να ρίξουν τις ήδη υπέρογκες τιμές που ζητούν. Η αίσθηση πως οι τιμές των ακινήτων θα αυξάνονταν εις το διηνεκές ή εν πάση περιπτώσει πως δεν θα υπήρχε πισωγύρισμα, δεν υπάρχει πια. Η κούρσα της περιόδου 1996-2006, όπου οι τιμές αυξάνονταν ετησίως 6,5% (βάσει των στοιχείων της Τραπέζης της Ελλάδος), φρέναρε απότομα το 2007. Έκτοτε, η αγορά ακινήτων φαίνεται να έχει εισέλθει σε μια κρίσιμη καμπή, με τη ζήτηση να πέφτει συνεχώς και τις ονομαστικές τιμές να είναι παγωμένες, δεχόμενες έντονα πτωτικές πιέσεις.
Διατεθειμένοι να ρίξουν τις τιμές
Μπροστά σε αυτή την κατάσταση οι Έλληνες κατασκευαστές, πιεζόμενοι από τις δανειακές τους υποχρεώσεις, εμφανίζονται για πρώτη φορά τα τελευταία χρόνια διατεθειμένοι όχι μόνο για «παζάρια» και για κρυφές εκπτώσεις, αλλά και να ρίξουν τις ονομαστικές τιμές των ακινήτων που πωλούν. Δηλώνουν έτοιμοι να χρεώσουν χαμηλότερες τιμές στους εν δυνάμει πελάτες τους μέσα στους επόμενους τρεις μήνες, προκειμένου να αναζωπυρώσουν τη ζήτηση και να μην διογκωθούν τα προβλήματα με τον δανεισμό τους. Εφόσον η πρόθεση αυτή των κατασκευαστών που καταγράφεται στην έρευνα του ΙΟΒΕ επιβεβαιωθεί και στην πράξη θα σημάνει πτώση τιμών σε πραγματικούς όρους για πρώτη φορά από τα μέσα της δεκαετίας του ΄90.
Δείγμα της ολοένα μεγαλύτερης κρίσης στις κατασκευές, είναι και τα δώρα που τελευταίως έχουν καθιερώσει να δίνουν μαζί με την αγορά του σπιτιού αρκετοί κατασκευαστές, όπως τα έπιπλα κουζίνας και μπάνιου, το πάρκινγκ, την αποθήκη ή τις παροχές σύνδεσης με τις κοινωφελείς υπηρεσίες, προκειμένου να προσελκύσουν αγοραστές και να αντιμετωπίσουν την κρίση στην κατηματαγορά. Πρόκειται για ένα “τέχνασμα” που υιοθετούν όλο και πιο πολλοί κατασκευαστές και που σε αξία φτάνει να αντιστοιχεί μέχρι και στο 10% του κόστους αγοράς ενός διαμερίσματος, αναλόγως και του διαστήματος που αυτό έχει μείνει απούλητο. Γενικώς οι κατασκευαστές προτιμούν να δίνουν εκπτώσεις σε είδος, παρά σε χρήμα, ώστε να παραμένουν ίδιες οι ονομαστικές τιμές πάνω στις οποίες και ξεκινά το παζάρι με τους αγοραστές.
Μεταστροφή συμπεριφοράς
«Πιστεύω ότι η πτώση των τιμών των κατοικιών που θα δούμε στην υπόλοιπη Ευρώπη, και η οποία θα μειώσει το διαθέσιμο εισόδημα των Ευρωπαίων, θα επηρεάσει και τη ζήτηση για παραθεριστικές κατοικίες στη Νότια Ευρώπη, δηλαδή και στην Ελλάδα», λέει ο κ. Γκίκας Χαρδούβελης, καθηγητής στο Πανεπιστήμιο Πειραιώς και πρώην οικονομικός σύμβουλος του πρώην πρωθυπουργού Κώστα Σημίτη. Η αγορά ακινήτων- λέει- υπήρξε ιστορικά η μεγάλη αγαπημένη των μικροεπενδυτών και των αποταμιευτών. Ήταν η πιο χειροπιαστή τοποθέτηση που έδινε τη βεβαιότητα ότι δεν θα χάσεις ποτέ τα λεφτά σου. Όλα αυτά όμως ίσχυαν μέχρι πρότινος, οπότε ξέσπασε η κρίση, με αφετηρία την κάμψη της αμερικανικής αγοράς ακινήτων. Αυτό που προκάλεσε η αμερικανική κρίση στην αγορά ακινήτων ήταν μια διεθνής πιστωτική κρίση, με τους όρους του δανεισμού να σκληραίνουν. Εξέλιξη που σε συνδυασμό με την αύξηση της τιμής των τροφίμων και της ενέργειας, καθώς και την οικονομική επιβράδυνση, είχαν ως αποτέλεσμα τη μεταβολή της συμπεριφοράς των καταναλωτών. Παράλληλα, έχει αρχίσει μια αντίστροφη πορεία για 14 περίπου χώρες, για τις οποίες σύμφωνα με τους διεθνείς οργανισμούς η περίοδος 1998-2006 υπήρξε διάστημα σοβαρής υπερτίμησης και μεγάλης αύξησης των πραγματικών τιμών των κατοικιών τους. Παρατηρούμε τώρα ότι ήδη σε κάποιες από τις χώρες αυτές οι τιμές έχουν αρχίσει να «ξεφουσκώνουν». Κάμψη τιμών στην κτηματαγορά των χωρών αυτών σημαίνει ότι όσα νοικοκυριά δανείστηκαν το ισόποσο της αξίας του ακινήτου τους θα βρεθούν υποχρεωμένα να πληρώνουν υψηλές τοκοχρεολυτικές δόσεις για δάνεια μεγαλύτερα της τρέχουσας ή μελλοντικής αξίας της κατοικίας τους. Στην Ολλανδία, π.χ., τα υποθηκευμένα δάνεια για ιδιωτική κατοικία φτάνουν το 98,4% ως ποσοστό του ΑΕΠ, στη Βρετανία το 83% και στην Ιρλανδία το 70%.
Σκάει η παγκόσμια φούσκα στα ακίνητα
Τα όσα προβλέπουν οι αναλυτές για την Ελλάδα παρατηρούνται ήδη σε άλλες χώρες. Τα ακίνητα σύμφωνα με το Διεθνές Νομισματικό Ταμείο (ΙΜF) είναι κατά 33% υπερτιμημένα στην Ιρλανδία, 29% στην Ολλανδία, 28% στη Βρετανία, 24% στην Αυστραλία, 17% στην Ισπανία, 11% στις ΗΠΑ κ.λπ. Η αντίστροφη αυτή μέτρηση άρχισε ήδη στην Ιρλανδία και στην Ισπανία, ενώ στις ΗΠΑ οι επιπτώσεις είναι ιδιαίτερα οδυνηρές από το κραχ των ακινήτων οι τιμές των οποίων είχαν εκτοξευτεί την τελευταία δεκαετία.
Φρενάρει η ατμομηχανή της οικονομίας
Σημαντικές αναμένεται να είναι οι επιπτώσεις και συνολικά στην ελληνική οικονομία από την κρίση που βαθαίνει στην οικοδομή και στην αγορά ακινήτων. Κι αυτό γιατί η οικοδομή ανέκαθεν αποτελούσε την ατμομηχανή της οικονομίας μας. Η οικοδομή αντιπροσωπεύει πάνω από το 7% του ΑΕΠ σε ετήσια βάση (7,8% το 2006), ενώ ανάλογη είναι η συμμετοχή της και στον δείκτη της απασχόλησης. Εκτιμάται ότι στα ελληνικά εργοτάξια απασχολείται το 9% του εργατικού δυναμικού, κάτι που μεταφράζεται σε τουλάχιστον 300.000 θέσεις εργασίας Ελλήνων και αλλοδαπών. Η επίδοση αυτή φέρνει τη χώρα μας στην 4η υψηλότερη θέση της λίστας της ευρωζώνης αναφορικά με την απασχόληση στις κατασκευές. Επομένως, μείωση στην έκδοση οικοδομικών αδειών σημαίνει ότι τους επόμενους μήνες θα δημιουργηθούν λιγότερα νέα εργοτάξια, με ό,τι αυτό συνεπάγεται για τις θέσεις απασχόλησης στον κατασκευαστικό κλάδο, για την πορεία των επιχειρήσεων που παράγουν και εμπορεύονται οικοδομικά υλικά αλλά τελικά και για την ανεργία και την ελληνική οικονομία γενικότερα. Όσο για τις τιμές, αν μειωθούν αναμένεται να υπάρξει αρνητική επίδραση αφενός στην αίσθηση που έχουν τα νοικοκυριά για την αξία της περιουσίας τους και αφετέρου στην καταναλωτική συμπεριφορά τους που συνδέεται με αυτήν. Τα ακίνητα αντιστοιχούν στο 78% του συνολικού χαρτοφυλακίου των ελληνικών νοικοκυριών, όταν για παράδειγμα στις ΗΠΑ το αντίστοιχο ποσοστό δεν ξεπερνά το 40% (μετοχές, ομόλογα συμπληρώνουν το υπόλοιπο ποσοστό). Μια κρίση επομένως στην κτηματαγορά, που θα επιφέρει μειώσεις στις τιμές, σημαίνει για τον Έλληνα μεγαλύτερες επιπτώσεις απ΄ ό,τι για τον Αμερικανό.
 Google news