Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Τριπλή παγίδα για δανειολήπτες 
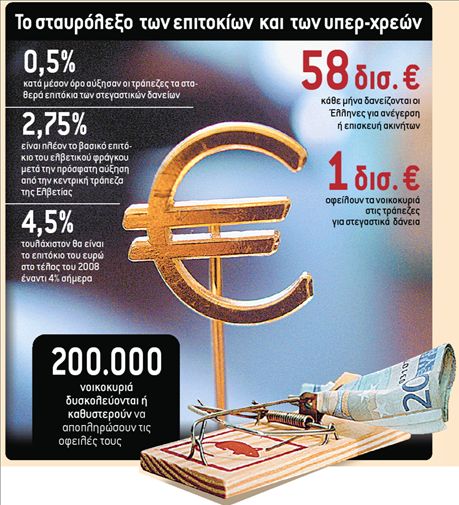
Οι αλλεπάλληλες αυξήσεις στα κυμαινόμενα επιτόκια του ευρώ, οι «βουβές» αναπροσαρμογές των σταθερών επιτοκίων από τις τράπεζες αλλά και η άνοδος του βασικού επιτοκίου του ελβετικού φράγκου σφίγγουν τον κλοιό γύρω από τους δανειολήπτες, που είναι πλέον ανήμποροι να αντιδράσουν στα συνεχόμενα «χαράτσια». Καθώς τα νοικοκυριά οφείλουν περισσότερα από 58 δισ. ευρώ μόνο σε στεγαστικά δάνεια και δανείζονται περισσότερα από 1 δισ. ευρώ κάθε μήνα για αγορές ή επισκευές ακινήτων, καθεμία από τις παραπάνω αυξήσεις μεταφράζεται σε επιπλέον κόστος εκατοντάδων ευρώ για τον οικογενειακό προϋπολογισμό.
Δεν είναι τυχαίο το γεγονός ότι, βλέποντας το πώς διαμορφώνεται η κατάσταση, οι τραπεζίτες είναι πλέον πιο διστακτικοί στη χορήγηση δανείων για το 100% της αξίας του ακινήτου, δελεάζουν με χαμηλότερα επιτόκια όσους χρηματοδοτήσουν την αγορά και με δικά τους χρήματα ενώ ζητούν επιπλέον εγγυήσεις στις περισσότερες συμβάσεις.
Και αυτό, ενώ ήδη περίπου 200.000 νοικοκυριά βρίσκονται «στο όριο», αδυνατώντας να αποπληρώσουν έγκαιρα τις οφειλές τους, ενώ το φάντασμα των αμερικανικών subprime δανείων πλανάται επικίνδυνα και πάνω από την ελληνική οικονομία.
Τ α τρία χτυπήματα
Το τελευταίο διάστημα οι τράπεζες έχουν πραγματοποιήσει «σιωπηρές» αυξήσεις στα σταθερά επιτόκια των στεγαστικών δανείων, οι οποίες σε κάποιες περιπτώσεις ξεπερνούν και το 0,50 της μονάδας. Πλέον, το μέσο, σταθερό επιτόκιο τριετίας διαμορφώνεται στο 5%, ενώ φτάνει ακόμα και στο 5,50% για σταθερή περίοδο πέντε ετών.
Παράλληλα, η Ευρωπαϊκή Κεντρική Τράπεζα έχει ξεκαθαρίσει ότι δεν πρόκειται να κάνει πίσω στις αυξήσεις των επιτοκίων του ευρώ, οι οποίες αναμένεται να συνεχιστούν, αρχής γενομένης από το πρώτο τρίμηνο του 2008.
Τραπεζίτες και αναλυτές εκτιμούν ότι στην επόμενη χρονιά το βασικό επιτόκιο του ευρώ θα φτάσει τουλάχιστον το 4,5% έναντι 4%, με ό,τι αυτό συνεπάγεται για τους δανειολήπτες.
Μάλιστα, οι Έλληνες τραπεζίτες έχουν ξεκαθαρίσει ότι προτίθενται να μεταφέρουν αυτούσιες τις αυξήσεις της ΕΚΤ όχι μόνο στα κυμαινόμενα επιτόκια των δανείων τους- όπως ούτως ή άλλως συμβαίνει- αλλά και στα σταθερά, αναπροσαρμόζοντάς τα αντίστοιχα, για όσους θελήσουν από εδώ και στο εξής να «κλειδώσουν» τη δόση τους.
Το εφιαλτικό τρίπτυχο για τους δανειολήπτες συμπληρώνει η Κεντρική Τράπεζα της Ελβετίας, η οποία πρόσφατα αύξησε το βασικό επιτόκιο δανεισμού σε ελβετικό φράγκο στο 2,75% έναντι 2,5%, επιβαρύνοντας άμεσα τα περίπου 20.000 νοικοκυριά που οφείλουν περί τα 3 δισ. ευρώ σε δάνεια που έχουν εκταμιευθεί στο ελβετικό νόμισμα. Μάλιστα, οι Ελβετοί τραπεζίτες ξεκαθάρισαν ότι θα συνεχίσουν τις αυξήσεις στα επιτόκια του νομίσματος, ανεξάρτητα από τις κινήσεις της ΕΚΤ, μειώνοντας έτσι την ψαλίδα των επιτοκίων ανάμεσα στα δύο νομίσματα. Έτσι, όσοι επιλέξουν το ελβετικό φράγκο, προκειμένου να προστατευθούν από τα ακριβά επιτόκια του ευρώ, αφενός απολαμβάνουν χαμηλότερα οφέλη σε σχέση με το παρελθόν και αφετέρου κινδυνεύουν από τη συναλλαγματική ισοτιμία των δύο νομισμάτων, η οποία μπορεί να ροκανίσει τα κέρδη ή ακόμα και να προκαλέσει ζημιές στους δανειολήπτες.
Απάντηση με αναχρηματοδότησηκαι κλείδωμα
Η αναχρηματοδότηση των οφειλών, αλλά και το κλείδωμα των δανείων σε σταθερό επιτόκιο είναι οι δύο απαντήσεις που δίνουν οι τραπεζίτες σε όσους αναζητούν «ασπίδα» στην τριπλή επίθεση του ακριβού χρήματος.
Προκειμένου να «κλέψουν» πελάτες από τον ανταγωνισμό, οι περισσότερες τράπεζες διαθέτουν ειδικά προγράμματα αναχρηματοδότησης οφειλών, με προνομιακό επιτόκιο που εξασφαλίζει χαμηλότερη δόση για έως και 5 χρόνια. Και, μπορεί οι τράπεζες να δηλώνουν ότι οι προσφορές αφορούν μόνο νέα δάνεια ή μεταφορές υπολοίπων, οι συνεπείς δανειολήπτες όμως έχουν τη δυνατότητα να «εκβιάσουν» ότι θα μεταφέρουν τις οφειλές τους προκειμένου είτε να ενταχθούν και αυτοί στο καθεστώς των ειδικών προσφορών είτε να μειώσουν τα επιτόκια που πληρώνουν σε επίπεδα πολύ κοντινά με αυτά που δίνονται για νέους πελάτες. Προϋπόθεση πάντως είναι ο πελάτης να είναι τυπικός στη μέχρι τώρα αποπληρωμή των δόσεων, αλλά και να έχει περάσει ένα εύλογο χρονικό διάστημα στην τράπεζα- τουλάχιστον δύο χρόνια- μετά την αρχική εκταμίευση. Εναλλακτικά, το «κλείδωμα» του δανείου για μικρή διάρκεια, από ένα έως και τρία χρόνια παραμένει υπό προϋποθέσεις συμφέρουσα επιλογή, ανάλογα πάντα και με την τιμολογιακή πολιτική της κάθε τράπεζας.
Με δεδομένο ότι το βασικό επιτόκιο του ευρώ είναι σήμερα στο 4%, ένα μέσο κυμαινόμενο επιτόκιο ανέρχεται στο 4,9% με 5%, όσο δηλαδή και το σταθερό τριετίας. Ουσιαστικά, επιλέγοντας το σταθερό επιτόκιο, ο δανειολήπτης «ποντάρει» ότι για τα επόμενα χρόνια το επιτόκιο του ευρώ είτε θα μείνει σταθερό είτε θα αυξηθεί, κερδίζοντας κατ΄ αυτό τον τρόπο, καθώς η δόση του θα είναι χαμηλότερη σε σχέση με τα δάνεια κυμαινόμενου επιτοκίου. «Στοίχημα» που, όπως όλα δείχνουν, θα επαληθευθεί τουλάχιστον μέσα στο 2008, όταν θα ξεκινήσει ο νέος κύκλος των αυξήσεων από την ΕΚΤ.
 Google news