Δάνεια / Καταναλωτής
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Τριάντα χρόνια στον τόκο 
Ποσό δανείου
Ήδη, το ράλι τιμών των κατοικιών από το 2001 (μέχρι σήμερα αύξηση έως και 100% σε αρκετές περιοχές) οδήγησε σε διπλασιασμό του μέσου ποσού στεγαστικού δανείου που παίρνει ένα νοικοκυριό, σε διπλασιασμό της μέσης διάρκειας αποπληρωμής του και σε σημαντική αύξηση του ποσοστού δανεισμού επί της εμπορικής αξίας. Ως αποτέλεσμα, ο Έλληνας αγοράζει ακριβώς το ίδιο σπίτι με αυτό που αγόραζε το 2001 αλλά με το… διπλάσιο ποσό δανείου!
Εκτίναξη σε δάνεια και τιμές
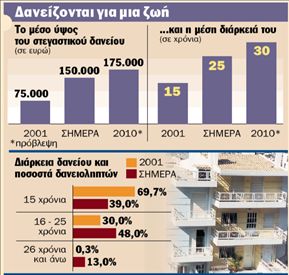
Το μέσο ποσό στεγαστικού δανείου σήμερα διαμορφώνεται σε 150.000 ευρώ (αφορά τα αμιγώς στεγαστικά, όχι τα επισκευαστικά), από μόλις 75.000 ευρώ το 2001, ενώ παράλληλα αυξάνεται με αλματώδη ρυθμό το ποσοστό επί της εμπορικής αξίας που δανείζονται τα νοικοκυριά. Το 2003 λιγότεροι από δύο στους δέκα δανειολήπτες δανείστηκαν ποσοστό μεγαλύτερο του 75% της εμπορικής αξίας του ακινήτου. Φέτος η αναλογία αυτή φτάνει τους τέσσερις στους δέκα.
Όλο και περισσότερα
Τι λένε τα στοιχεία των τραπεζών; Το 2003 το ποσοστό όσων δανείζονταν έως 75% της αξίας ενός ακινήτου ανερχόταν σε 83% επί του συνόλου όσων έπαιρναν στεγαστικό δάνειο. Το 2004 το ποσοστό αυτών των δανειοληπτών υποχώρησε σε 69%, για να πέσει το 2005 σε 62%, αφού πλέον τα νοικοκυριά αναγκάζονται να δανείζονται ολοένα και μεγαλύτερα ποσά για να αντεπεξέλθουν στις υψηλές τιμές αγοράς των κατοικιών. Αντίθετα, ενώ το 2003 μόνο 9% των δανειοληπτών δανείστηκε ποσοστό 75%- 85% επί της εμπορικής αξίας του ακινήτου, το 2005 το ποσοστό αυτό εκτινάχθηκε σε 16%. Επιπλέον, ενώ το 2003 μόνο 8% των δανειοληπτών δανείστηκε ποσοστό άνω του 85% επί της αξίας του ακινήτου, το 2005 το ποσοστό αυτό είχε φτάσει σε 22% και οι τάσεις βαίνουν ανοδικές.
Δανείζονται για μια ζωή
Παράλληλα αυξάνεται διαρκώς και η περίοδος αποπληρωμής των δανείων. Χαρακτηριστικό είναι ότι έως το 2001, η πλειονότητα των δανειοληπτών έπαιρνε δάνειο με διάρκεια έως 15 χρόνια. Συγκεκριμένα, τα στοιχεία της Εurobank δείχνουν ότι το 2001 δάνεια διάρκειας έως τα 15 χρόνια είχε πάρει 69,7% των δανεισμένων νοικοκυριών, για 16- 25 χρόνια είχε το 30% και 26 χρόνια και πάνω είχε μόλις το 0,3%. Τα ποσοστά αυτά σήμερα έχουν ανατραπεί. Τα στοιχεία για το 2006 δείχνουν ότι μόλις 39% των δανειοληπτών επιλέγουν δάνειο διάρκειας έως 15 έτη. Το 48% δανείζεται για 16- 25 χρόνια, ενώ όσοι επιλέγουν δάνεια άνω των 26 ετών έχουν φτάσει σε 13% από… 0,3% το 2001.
Σταθερό επιτόκιο
Δεν είναι τυχαίο το γεγονός ότι τη λύση του σταθερού επιτοκίου επιλέγουν όλο και περισσότεροι. Τα στοιχεία μεγάλης τράπεζας δείχνουν ότι τον Ιούλιο του 2006, οι τέσσερις στους δέκα δανειολήπτες επέλεξαν να πάρουν δάνειο με σταθερό επιτόκιο, έναντι μόλις ενός στους δέκα που ήταν η αναλογία τον Ιούλιο του 2005.
Άρθρο
Υπερδιπλασιάστηκαν από το 1999 οι τιμές των ακινήτων
Υπερδιπλασιάστηκαν οι τιμές των ακινήτων κατά την περίοδο 1999-2006. Η μεγαλύτερη αύξηση καταγράφηκε στις περιοχές του κέντρου της Αθήνας, φτάνοντας το 149% και η μικρότερη στη περιοχή της Ανατολικής Μακεδονίας και Θράκης (62,6%). Στο ίδιο διάστημα τα ενοίκια αυξήθηκαν πολύ λιγότερο. Αποτέλεσμα ήταν η ψαλίδα μεταξύ του μηνιαίου ενοικίου και της μηνιαίας δόσης για την απόκτηση κατοικίας μέσω στεγαστικού δανείου, που ανέκαθεν υπήρχε, να αυξηθεί περαιτέρω. Ενώ ώς τις αρχές της τρέχουσας δεκαετίας η δόση για την απόκτηση ενός σπιτιού ήταν έως και 30% υψηλότερη από το ενοίκιο, σήμερα η διαφορά έχει ξεφύγει, φθάνοντας ή και ξεπερνώντας το 100%. Με άλλα λόγια, για να αγοράσει κάποιος σήμερα ένα σπίτι, θα πρέπει να πληρώνει σε δόση πάνω από το διπλάσιο ποσό που χρειάζεται να καταβάλλει ως ενοίκιο για τη χρήση του ίδιου σπιτιού! Πρόκειται για σημάδι, που σύμφωνα με τους αναλυτές αποτελεί από μόνο του δείκτη υπερτίμησης της αγοράς. Το στοιχείο αυτό στα νοικοκυριά λειτουργεί ως εξής: τους δημιουργείται η αίσθηση πως συμφέρει πλέον η παραμονή στο ενοίκιο και αναβάλλουν την αγορά στέγης για το μέλλον, μειώνοντας έτσι τη ζήτηση. Όσον αφορά τους επενδυτές, άνοιγμα της ψαλίδας σημαίνει συμπίεση της καθαρής απόδοσης από επενδύσεις σε κατοικίες που προορίζονται για ενοικίαση. Δηλαδή, ένας ακόμη λόγος περιορισμού της ζήτησης.
 Google news