Το προφίλ αυτών που έρχονται {CR}στη χώρα μας για {CR}να φορολογηθούν

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
Ποιο είναι, όμως, το προφίλ αυτών που αποφασίζουν να έρθουν στη χώρα μας για να φορολογηθούν; «Η πλειονότητα των αιτήσεων αφορά έλληνες ομογενείς. Ωστόσο, η πρόσφατη τροποποίηση του νόμου για την Golden Visa, που αυξάνει τα ελάχιστα όρια επένδυσης σε 400.000 ή 800.000 ευρώ, ανάλογα με την περιοχή, δημιουργεί ακόμη μεγαλύτερη προοπτική για την προσέλκυση οικονομικά ισχυρών επενδυτών», λέει η Χριστίνα Γεωργάκη.
Μια χαρακτηριστική περίπτωση ομογενούς είναι αυτή του, έκπτωτου πλέον, προέδρου του ΣΥΡΙΖΑ Στέφανου Κασσελάκη. Ο ίδιος έχει επενδύσει ποσό άνω του ενός εκατ. ευρώ για την αγορά του οροφοδιαμερίσματός του στο Κολωνάκι. Καθώς, όμως, φέρεται να έχει αποσυρθεί πλήρως από τις εταιρείες του στο εξωτερικό και επομένως δεν λαμβάνει εισοδήματα, είναι αμφίβολο αν έχει χρησιμοποιήσει τις ευνοϊκές διατάξεις του άρθρου 5Α ή αυτές του άρθρου 5Γ.
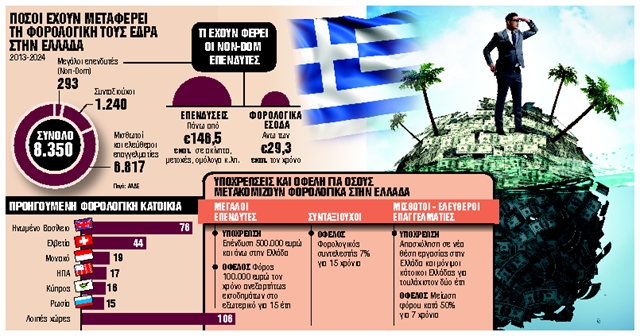
Πριν μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα, οι Non-Dom ήταν φορολογικοί κάτοικοι σε Ηνωμένο Βασίλειο (76), Ελβετία (44), Μονακό (19) κ.ά., ενώ από τους συνταξιούχους, οι περισσότεροι μεταφέρουν τη φορολογική τους κατοικία από Ιταλία (270), Γερμανία (204) και Ηνωμένο Βασίλειο (148). Σε ό,τι αφορά στους μισθωτούς και ελεύθερους επαγγελματίες, οι περισσότεροι που επιλέγουν να έρθουν στην Ελλάδα με αυτήν τη διάταξη (5Γ) έχουν προηγούμενη φορολογική κατοικία σε Ηνωμένο Βασίλειο (2.247), Γερμανία (743), Ολλανδία (479) και Ρωσία (469).
ΠΙΟ ΣΥΝΘΕΤΟ. «Στην περίπτωση του κινήτρου 5Γ το μείγμα είναι πιο σύνθετο, ειδικά με εργαζόμενους στον κλάδο της τεχνολογίας, που ενδιαφέρονται να ζήσουν ορισμένα χρόνια στην Ελλάδα και στη συνέχεια ως τηλεργαζόμενοι να μετοικήσουν σε άλλη χώρα.
Ομως, έχουμε και σε αυτήν την περίπτωση Ελληνες του εξωτερικού που επιστρέφουν (brain gain)», περιγράφει ο Θεόδωρος Σκουζός. Οπως λέει ο ίδιος, όμως, οι διατάξεις με τα φορολογικά κίνητρα έχουν και αρκετά κενά – για παράδειγμα, σε ό,τι αφορά στην ερμηνεία του άρθρου 5Β, που αφήνει «παραθυράκια» για να θεωρηθούν συνταξιούχοι οικονομικά ενεργά άτομα και να επωφεληθούν από τον φορολογικό συντελεστή 7%.
 Google news