Νέοι κανόνες για απευθείας ρύθμιση με την τράπεζα
Ηλεκτρονική πλατφόρμα αιτήσεων με λύσεις μέσω του ανανεωμένου κώδικα δεοντολογίας υπό την εποπτεία της Τράπεζας της Ελλάδος
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
Τη δυνατότητα να ρυθμίζουν οι δανειολήπτες μεμονωμένες οφειλές απευθείας με την τράπεζά τους, με κανόνες, ευελιξία και με την εποπτεία της Τράπεζας της Ελλάδος δίνεται με την ενεργοποίηση της νέας ηλεκτρονικής διαδικασίας διμερών ρυθμίσεων δανείων και με τον νέο κώδικα δεοντολογίας των τραπεζών. Πρόκειται για συμπληρωματική λύση με τον εξωδικαστικό μηχανισμό που αφορά κυρίως μικρότερες οφειλές των 10.000 ευρώ ή μεγαλύτερες, αλλά ο δανειολήπτης δεν επιθυμεί συνολική ρύθμιση οφειλών προς τράπεζες, Εφορία και ασφαλιστικά ταμεία. Υπενθυμίζεται ότι μέσω εξωδικαστικού μηχανισμού οι συνολικές οφειλές θα πρέπει να ξεπερνούν τις 10.000 ευρώ, ενώ θα πρέπει να ρυθμιστούν υποχρεωτικά όλες (προς Δημόσιο και τράπεζες).
Με τη νέα ηλεκτρονική πλατφόρμα και τον νέο κώδικα δεοντολογίας τα φυσικά πρόσωπα μπορούν να ρυθμίζουν οφειλές άνω των 1.000 ευρώ και οι μικρές επιχειρήσεις άνω των 5.000 ευρώ.
Η διαδικασία προβλέπεται να είναι πιο γρήγορη από τον εξωδικαστικό μηχανισμό, καθώς μετά την αξιολόγηση της αίτησης κάθε ίδρυμα θα παρέχει πρόταση μιας ή περισσότερων εναλλακτικών λύσεων ρύθμισης, τις οποίες ο δανειολήπτης θα επιλέγει αν θα αποδεχτεί, θα απορρίψει ή θα προτείνει εναλλακτική αντιπρόταση εντός 15 εργάσιμων ημερών.
Ο κώδικας δεοντολογίας ισχύει για όλους τους ενεχομένους, πρωτοφειλέτες, συνοφειλέτες και εγγυητές, που έχουν δανειακές συμβάσεις, όπως καταναλωτικά δάνεια, στεγαστικά, πιστωτικές και δάνεια ατομικών επιχειρήσεων και ελεύθερων επαγγελματιών και δάνεια πολύ μικρών επιχειρήσεων, με μέσο όρο κύκλου εργασιών κατά τα τελευταία 3 φορολογικά έτη που δεν υπερβαίνει το ποσό του 1.000.000 ευρώ.
5 βήματα
1 Ο δανειολήπτης θα μπορεί να μπει στην ηλεκτρονική πλατφόρμα myEGDIXlive και να υποβάλει το αίτημά του προς έναν μόνο χρηματοδοτικό φορέα ανά αίτηση.
2 Πραγματοποιείται άρση τραπεζικού απορρήτου και αντλούνται τα απαραίτητα δεδομένα. Μετά την ορθή και πλήρη συμπλήρωση στοιχείων που δεν υπάρχουν ήδη ηλεκτρονικά, γίνεται η υποβολή οριστικής αίτησης και η αξιολόγησή της από το χρηματοπιστωτικό ίδρυμα.
3 Για όσους χαρακτηριστούν συνεργάσιμοι αποστέλλεται πρόταση μιας ή περισσότερων εναλλακτικών λύσεων ρύθμισης.
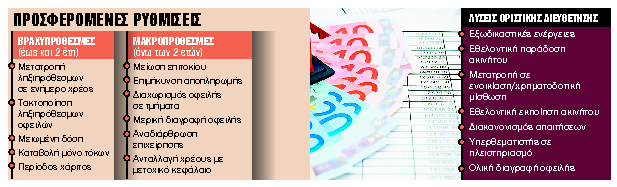
4 Τα ιδρύματα αναρτούν στην πλατφόρμα κατά την αρχική και την τελική πρότασή τους διάφορους τύπους λύσεων, όπως:
- βραχυπρόθεσμες (περίοδο χάριτος, μειωμένη δόση και καταβολή μόνο τόκων)
- μακροπρόθεσμες ρυθμίσεις (μείωση επιτοκίου, παράταση διάρκειας και μερική διαγραφή οφειλής)
- οριστική διευθέτηση (εθελοντική παράδοση ή εκποίηση ενυπόθηκου ακινήτου είτε ολική διαγραφή οφειλής).
5 Αν ένας δανειολήπτης έχει κατηγοριοποιηθεί ως μη συνεργάσιμος έχει τη δυνατότητα να προσφύγει στη διαδικασία εξέτασης ενστάσεων (ΔΕΕ) για να υποβάλει ένσταση επί της διαδικασίας που οδήγησε σε αυτόν τον χαρακτηρισμό.

 Google news