Οι ελληνικές τράπεζες έχτισαν μεγάλες άμυνες
Υψηλή ρευστότητα, κερδοφορία, δημιουργία κεφαλαίων, πιστωτική επέκταση {LF}και μείωση κόκκινων δανείων τα αντίβαρα των εγχώριων χρηματοπιστωτικών ιδρυμάτων στις όποιες διεθνείς αναταράξεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
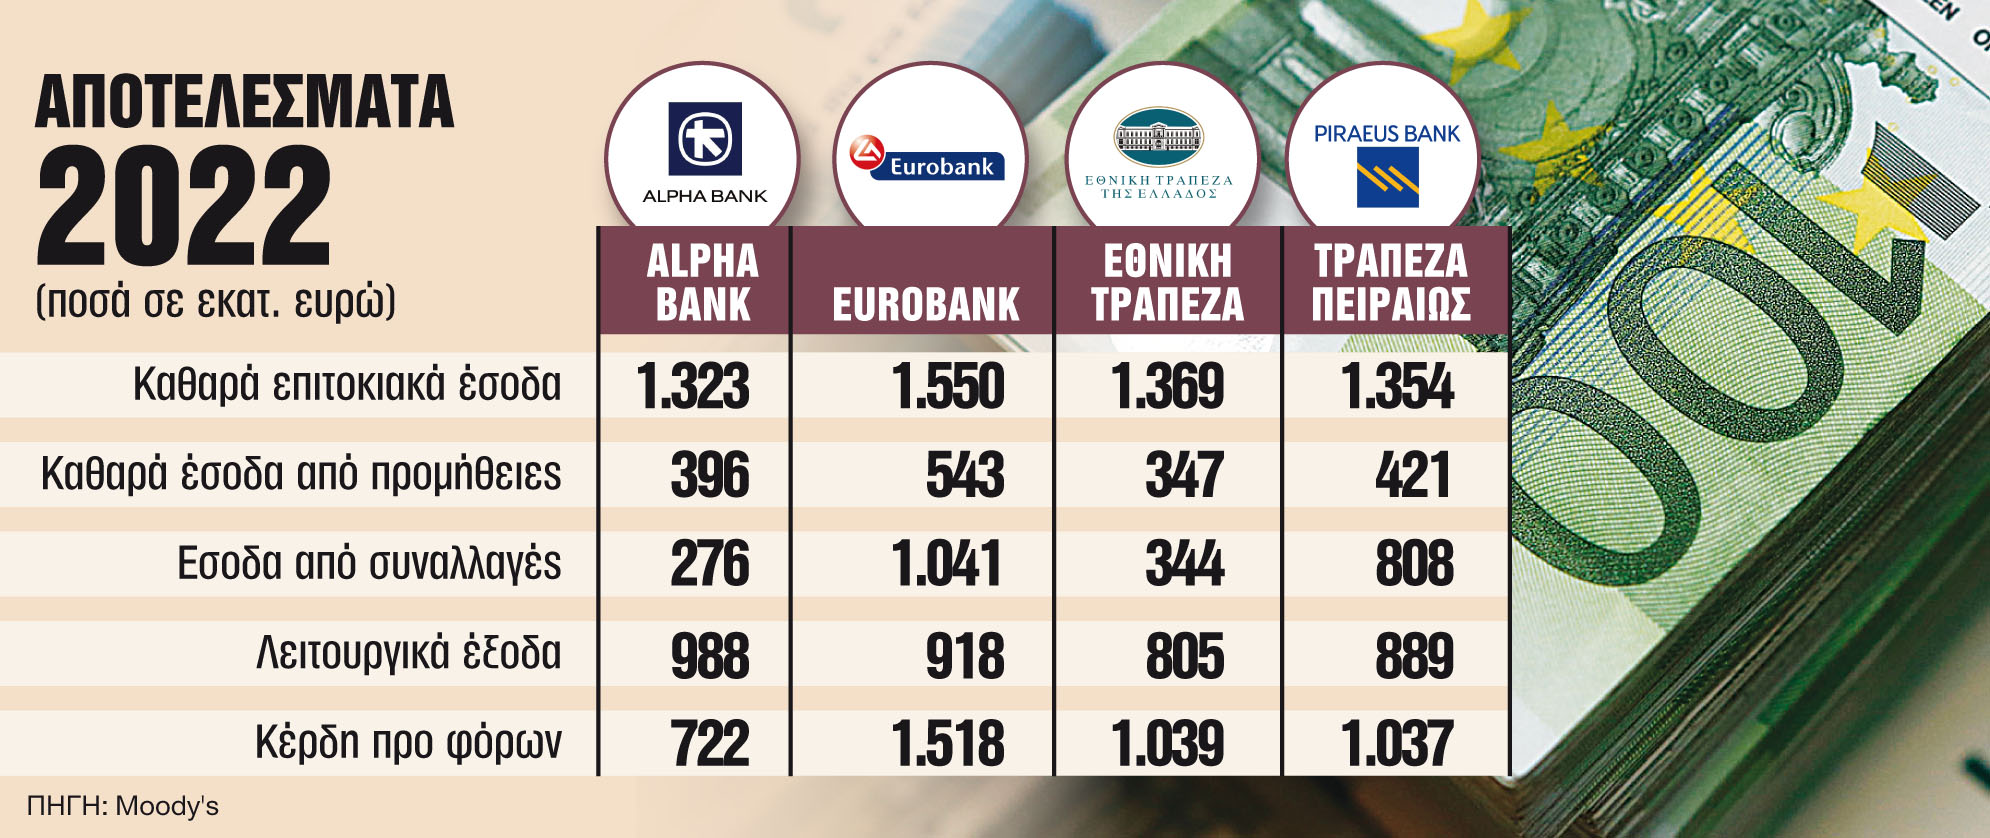
Στις πέντε γραμμές άμυνας των τεσσάρων ελληνικών τραπεζών εστιάζουν δύο διεθνείς οίκοι, Moody’s και DBRS, με νέες εκθέσεις τους. Εν μέσω του τυφώνα «Credit Suisse» επισημαίνουν την επαρκή ρευστότητα του εγχώριου τραπεζικού συστήματος, λόγω αυξανόμενων καταθέσεων, την κερδοφορία που δημιουργεί κεφάλαια, την πιστωτική επέκταση μέσω νέων χορηγήσεων και τη μείωση του κινδύνου από τον περιορισμό των κόκκινων δανείων. Πρόκειται για τα αντίβαρα των ελληνικών τραπεζών στις όποιες αναταράξεις. Οι συνολικές καταθέσεις των τεσσάρων συστημικών τραπεζών αυξήθηκαν κατά 5,8% το 2022, υποστηρίζοντας τη ρευστότητά τους με μέσο δείκτη κάλυψης ρευστότητας στο 198% στο τέλος του 2022. Τα συνολικά καθαρά κέρδη είναι στα 3,7 δισ. ευρώ το 2022, σε σύγκριση με καθαρή ζημία 4,7 δισ. ευρώ το 2021.
- Moody’s. Ο διεθνής οίκος υπογραμμίζει πως οι ελληνικές τράπεζες επέστρεψαν στην κερδοφορία το 2022, έπειτα από πολλά χρόνια ζημιών. Παρουσίασαν ισχυρή πιστωτική ανάπτυξη με τα υψηλότερα επιτόκια και τις χαμηλότερες απομειώσεις δανείων. Τα προβληματικά δάνεια σημείωσαν περαιτέρω μείωση. Τονίζει όμως πως οι περισσότερες βελτιώσεις στην ποιότητα του ενεργητικού (μείωση κόκκινων δανείων) θα είναι πρόκληση για τον κλάδο. Κατά τη διάρκεια του 2023, οι ελληνικές τράπεζες θα αντιληφθούν πως είναι πιο δύσκολο να επιτύχουν σημαντικές μειώσεις στα κόκκινα δάνεια λόγω των πληθωριστικών πιέσεων και των υψηλότερων επιτοκίων. Τα επίπεδα κεφαλαίων παραμένουν πάνω από τις εποπτικές απαιτήσεις. Για τις τέσσερις ελληνικές τράπεζες ο μέσος δείκτης CET1 ήταν 13,5% το 2022 σε σύγκριση με 12,4% το 2021.
- DBRS. Τα έσοδα το 2022 αντανακλούν βελτιώσεις σε όλες τα επίπεδα, συμπεριλαμβανομένων των καθαρών εσόδων από τόκους, των καθαρών προμηθειών και άλλων εσόδων. Οι χορηγήσεις νέων δανείων συνεχίστηκαν το 2022, κυρίως στον τομέα των εταιρικών δανείων. Η πιστωτική επέκταση το 2023 θα είναι χαμηλότερη από το 2022, λόγω των υψηλότερων επιτοκίων και της επιβράδυνσης της οικονομίας. Η ταχύτερη ανατιμολόγηση των δανείων σε σχέση με τις καταθέσεις έχει συμβάλει στην αύξηση των εσόδων από τόκους. Οι προβλέψεις για ζημίες δανείων και το κόστος κινδύνου μειώθηκαν σημαντικά λόγω των καθαρότερων ισολογισμών το 2022. Το κόστος του κινδύνου θα μπορούσε να αυξηθεί το 2023, δεδομένων των υψηλότερων κινδύνων με τα κόκκινα δάνεια στο τρέχον περιβάλλον. Ωστόσο, θα παραμείνει χαμηλότερο από ό,τι τα τελευταία χρόνια. Τα κεφαλαιακά αποθέματα των τεσσάρων τραπεζών είναι επαρκή για την απορρόφηση μη πραγματοποιηθεισών ζημιών σταθερού εισοδήματος.
Γιάννης Στουρνάρας
Καμία έκθεση στην Credit Suisse
Οι ελληνικές τράπεζες είναι πιο ανθεκτικές από ό,τι πριν από μερικά χρόνια και διαθέτουν μεγαλύτερα αποθέματα ασφαλείας για να απορροφήσουν τις επιπτώσεις μιας κρίσης όπως διαβεβαιώνει ο διοικητής της Τράπεζας της Ελλάδος Γιάννης Στουρνάρας. Μιλώντας χθες στη γερμανική εφημερίδα «Handelsblatt» αναφέρει ότι οι τράπεζες έχουν σημειώσει «σημαντική πρόοδο στην εξυγίανση των ισολογισμών τους και διαθέτουν άφθονη ρευστότητα χάρη στην αύξηση των καταθέσεων, καθώς και στην πρόσβαση στις αγορές . Προσθέτει ότι «επέστρεψαν στην κερδοφορία το 2022 και έχουν βελτιώσει την κεφαλαιακή τους επάρκεια σε επίπεδο πάνω από τις εποπτικές απαιτήσεις. Οι ελληνικές τράπεζες δεν έχουν έκθεση σε πρόσθετα μέσα κεφαλαίου της Κατηγορίας 1 (Additional Tier 1) της Credit Suisse, είπε ο Στουρνάρας.
Χρήστος Σταϊκούρας
Μεγαλύτερη ανάπτυξη για το 2023
Για τις καταθέσεις, «ο Ελληνας πρέπει να νιώθει ασφαλής», ανέφερε μεταξύ άλλων ο υπουργός Οικονομικών Χρήστος Σταϊκούρας χθες, καθώς υπάρχει η εγγύηση των 100.000 ευρώ ανά καταθέτη, ενώ και το τραπεζικό σύστημα είναι πιο ισχυρό. «Εχουμε αποκτήσει αντισώματα ως ελληνική οικονομία, αλλά δεν είμαστε στο απυρόβλητο» ανέφερε χαρακτηριστικά ο υπουργός. Επίσης, είπε ότι το τραπεζικό σύστημα οφείλει να επαναξιολογήσει τα δάνεια κυρίως σε ευάλωτα νοικοκυριά και έχουν αυξηθεί σημαντικά οι δόσεις. Προέβλεψε μεγαλύτερη ανάπτυξη για το 2023 και για τον πληθωρισμό δήλωσε ότι θα είναι στο 4,5%.
 Google news