
Το κυνήγι για λιγότερους φόρους και οι παγίδες {LF}της εικονικής μετανάστευσης
Τα πλεονεκτήματα και οι αδυναμίες της Ελλάδας, το παράδειγμα της Εσθονίας και πιέσεις {LF}σε Κύπρο, Μάλτα, Ιρλανδία και Βουλγαρία από τον επερχόμενο παγκόσμιο εταιρικό φόρο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Φορολογική μάχη έχει ξεσπάσει μεταξύ των ευρωπαϊκών κρατών για την προσέλκυση επενδυτών και ζεστού χρήματος με δέλεαρ τους χαμηλούς φορολογικούς συντελεστές, τις φοροαπαλλαγές, αλλά και το σταθερό και ευνοϊκό φορολογικό περιβάλλον.
Στη μάχη έχει μπει και η χώρα μας, η οποία, παρά το πλέγμα κινήτρων και τον περιορισμό των φορολογικών βαρών, παραμένει χαμηλά στον χάρτη τηςφορολογικής ανταγωνιστικότητας.Οι διαφορετικές ταχύτητες στους φόρους σπρώχνουν επιχειρήσεις να μεταναστεύουν αναζητώντας ευνοϊκότερα καθεστώτα που μειώνουν τη φορολογική επιβάρυνση. Κύπρος, Μάλτα, Ιρλανδία, αλλά και Βουλγαρία, αποτελούν βασικούς προορισμούς για μεταφορά δραστηριοτήτων και κεφαλαίων.
Μάλιστα δεν είναι λίγες οι επιχειρήσεις που επιλέγουν να διατηρήσουν την έδρα τους στην Ελλάδα και να ιδρύσουν θυγατρική σε άλλο κράτος με χαμηλό φορολογικό συντελεστή προκειμένου να συμπιέσουν τα κόστη τους και να ενισχύσουν τη ρευστότητά τους.
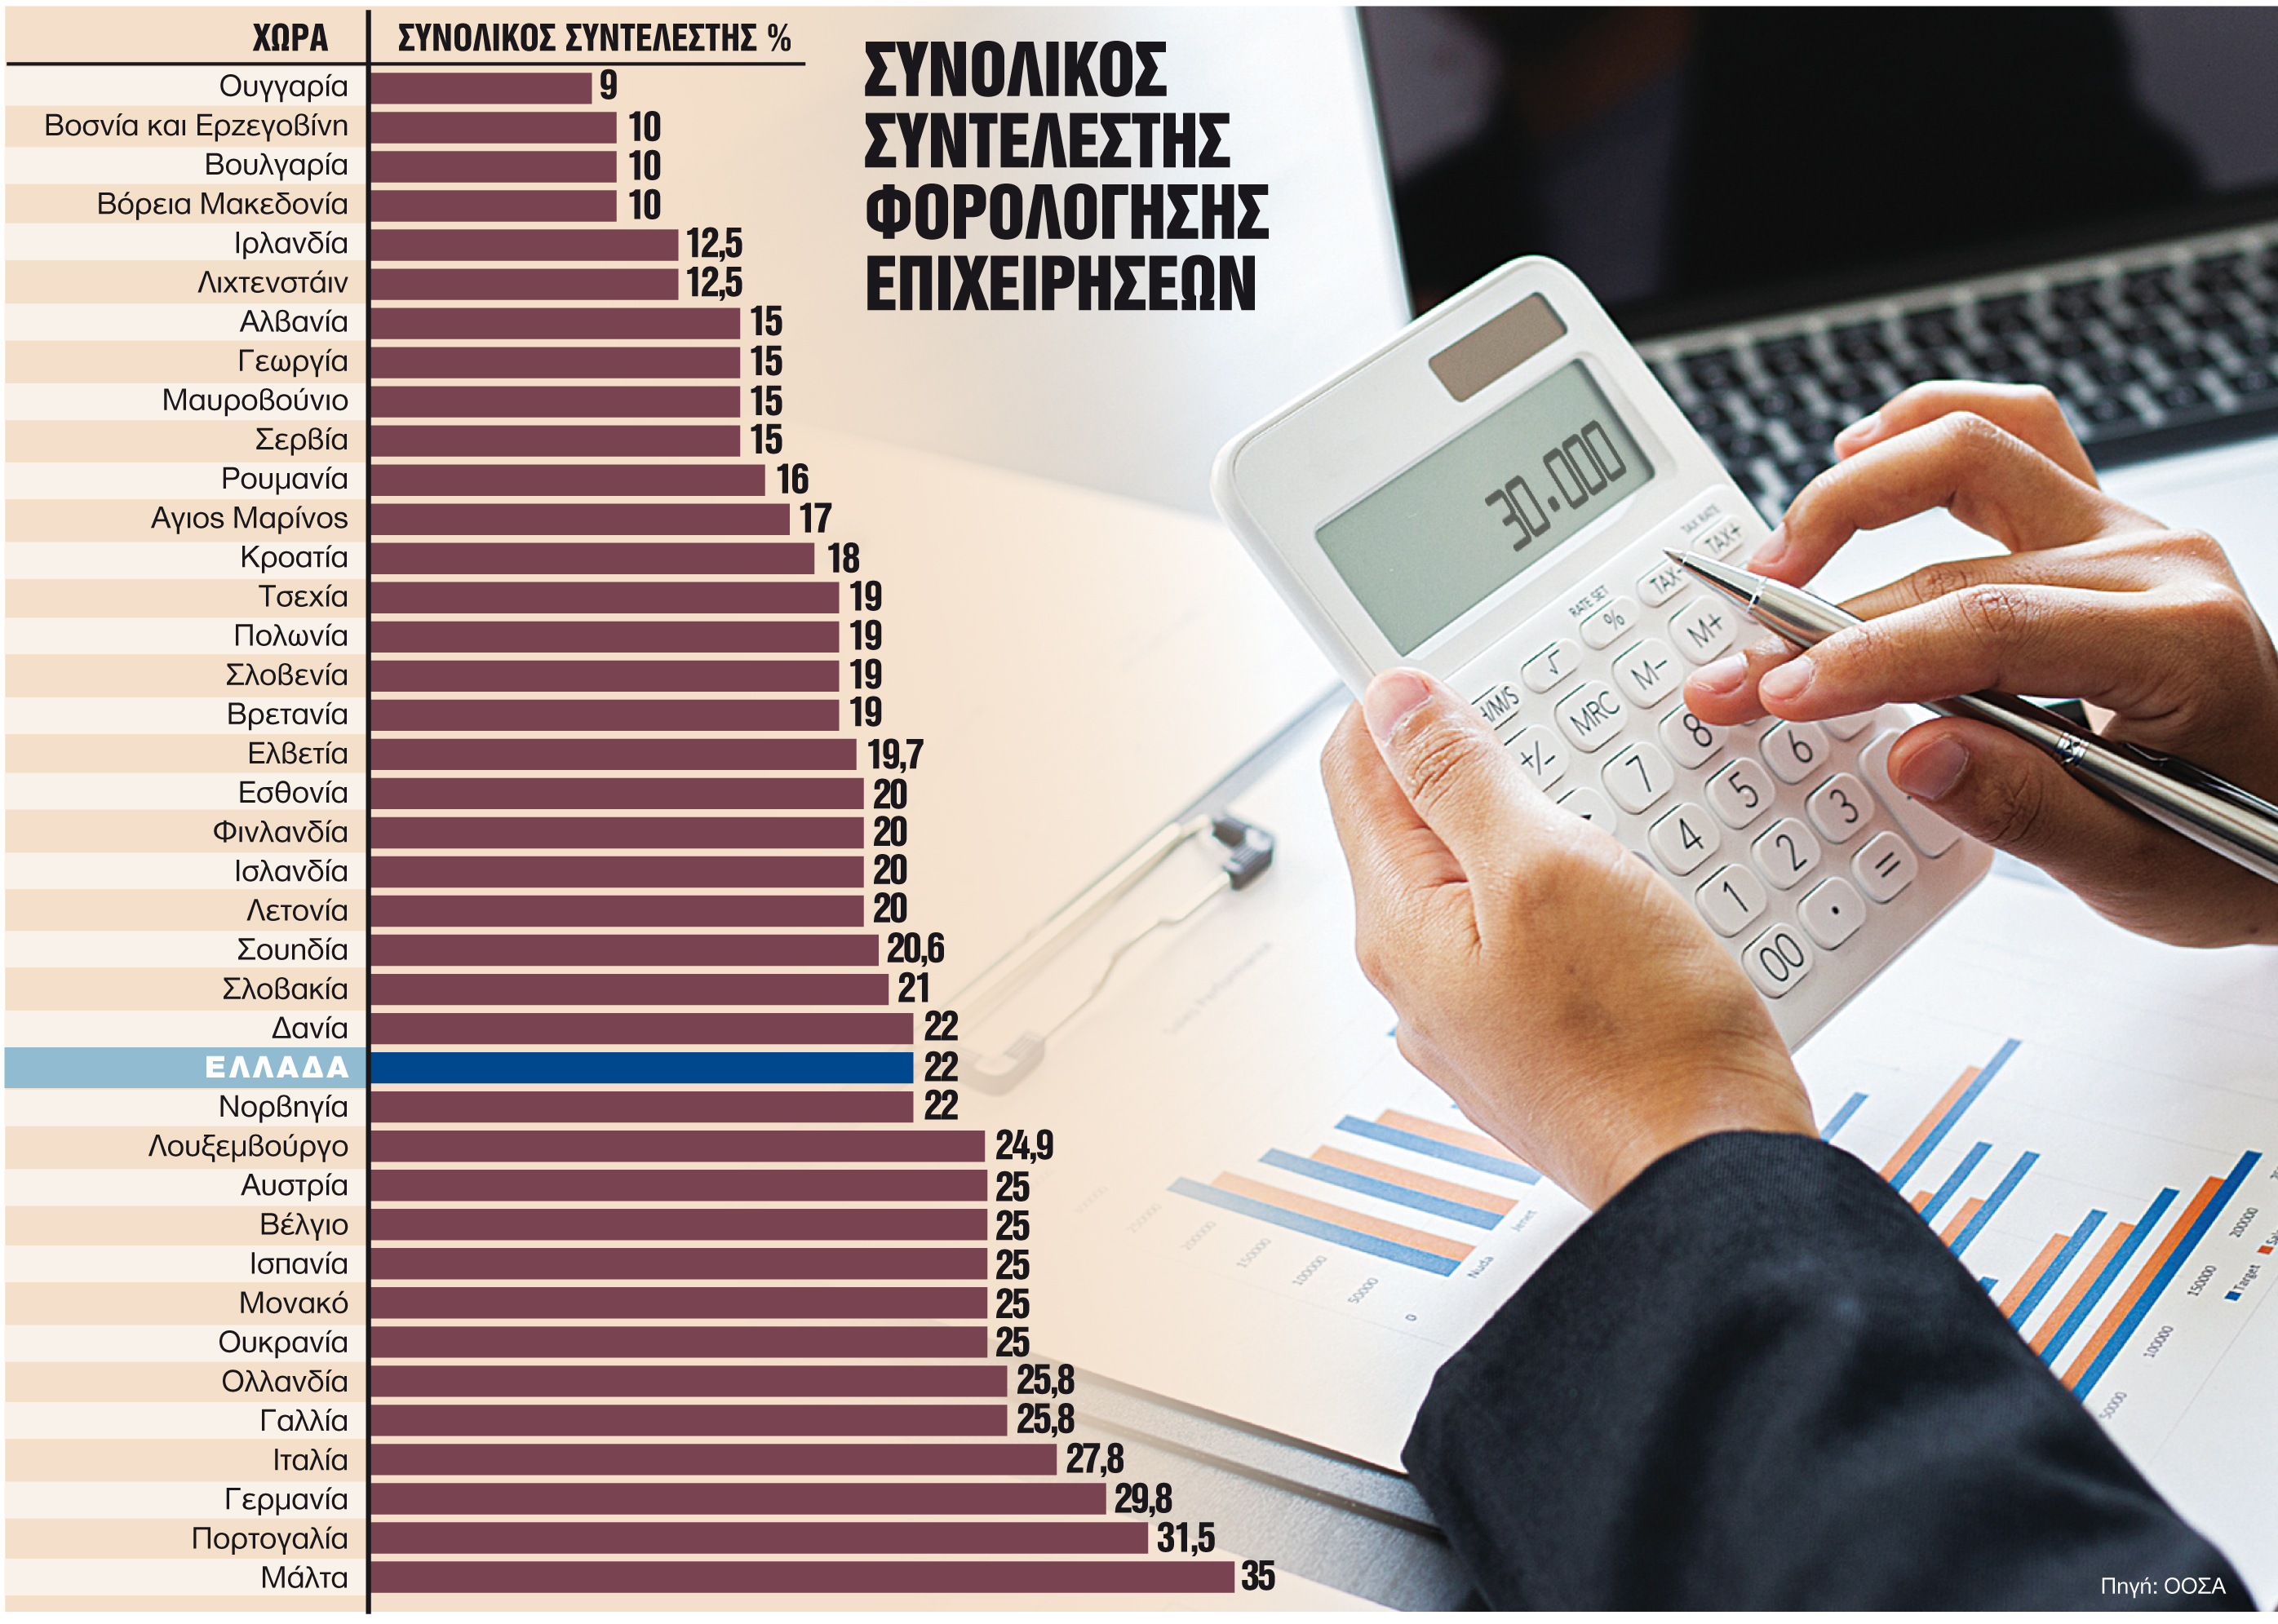
Οικονομικοί σύμβουλοι επιχειρήσεων μιλώντας στα «ΝΕΑ Σαββατοκύριακο» σημειώνουν πως δεν είναι μόνο οι χαμηλοί φορολογικοί συντελεστές που προσελκύουν τις επιχειρήσεις. Για παράδειγμα, όπως αναφέρουν, η Ολλανδία με συντελεστή 25,8% και το Λουξεμβούργο με24,9% αποτελούν ελκυστικούς προορισμούς για τις επιχειρήσεις. Παρά το γεγονός ότι εφαρμόζουν υψηλούς συντελεστές φορολόγησης των εταιρικών κερδών, το συνολικό φορολογικό σύστημα είναι αυτό που ευνοεί την προσέλκυση εταιρειών, ενώ υπάρχουν «παραθυράκια» και ευνοϊκές ρυθμίσεις του φορολογικού κώδικα που μπορούν να εκμεταλλευθούν οι επιχειρήσεις ώστε να περιορίσουν την τελική φορολογική τους επιβάρυνση.
Ιρλανδία και Κύπρος αποτελούν πόλο έλξης για επιχειρήσεις, επιβάλλοντας τον ίδιο συντελεστή, 12,5%, που είναι από τους χαμηλότερους μεταξύ των χωρών της ευρωζώνης και από τους χαμηλότερους στην Ευρώπη. Στην Κύπρο δεν παρακρατούνται φόροι σε διανομή μερισμάτων, ή πληρωμή τόκων, τα κέρδη από πώληση τίτλων (περιλαμβανομένων και μετοχών) εξαιρούνται οποιουδήποτε φόρου, ενώ φορολογικές ζημιές μεταφέρονται σε επόμενα 5 έτη.
Τη Βουλγαρία, με συντελεστή 10%, προτιμούν αρκετές ελληνικές επιχειρήσεις για να μεταφέρουν την έδρα τους στη γείτονα χώρα. Ο αριθμός των ελληνικών επιχειρήσεων με έδρα στη Βουλγαρία αυξήθηκε κατακόρυφα στα χρόνια της οικονομικής κρίσης και των Μνημονίων. Από 2.000 που ήταν το 2010 υπερβαίνουν σήμερα τις 18.000.
Πού πάσχουμε
Οι αδυναμίες του ελληνικού φορολογικού συστήματος είναι αυτές που οδηγούνεπιχειρήσεις σε άλλες χώρες με ευνοϊκότερο φορολογικό καθεστώς με έμπειρους φοροτεχνικούς συμβούλους και λογιστές να χτυπούν το καμπανάκι τονίζοντας ότι οι επιχειρηματίες πριν από κάθε κίνησή τους θα πρέπει να είναι ιδιαίτερα προσεκτικοί.
Και αυτό γιατί η Εφορία έχει βάλει στο στόχαστρο τις επιχειρήσεις που έχουν μεταφέρει την έδρα τους σε χώρες με ευνοϊκότερο φορολογικό καθεστώς για να εντοπιστούν περιπτώσεις εικονικών μεταναστεύσεων. Σε περίπτωση που εντοπιστεί η εικονικότητα της μεταφοράς της έδρας, εκτός από τον κανονικό φόρο εισοδήματος που καταλογίζουν στις επιχειρήσεις, επιβάλλονται ταπροβλεπόμενα πρόστιμα για την αποφυγή της φορολογίας.
Προτού μια επιχείρηση αποφασίσει να μετακομίσει από την Ελλάδα στο εξωτερικό θα πρέπει να λάβει υπόψη της ότι:
Ακόμα κι αν είναι εγκατεστημένη σε άλλη χώρα, φορολογείται στην Ελλάδα, εφόσον η πραγματική της διοίκηση ασκείται στην Ελλάδα.
Για να φορολογηθεί στην άλλη χώρα θα πρέπει να έχει πραγματική υπόσταση, να έχει δηλαδήγραφεία, εργαζομένους και δραστηριότητα.
Αυτό σημαίνει ότιη απλή ίδρυση μιας εταιρείας στο εξωτερικό, η οποία δεν διαθέτει ουσιαστική υπόσταση ή προσωπικό, και με μοναδική λειτουργία να εκδίδει τα φορολογικά παραστατικά, δεν είναι αρκετήώστε η επιχείρηση να μη φορολογείται στην Ελλάδα.
Εάν ο φορολογικός έλεγχος αποκαλύψει την εικονικότητα της έδρας, τότε ακολουθεί ο ουσιαστικός φορολογικός έλεγχος και ο καταλογισμός προστίμων.

 Google news













