Ενεργειακές πιέσεις «γύρισαν» το Χρηματιστήριο Αθηνών
Πού θα πάνε οι τιμές του φυσικού αερίου σύμφωνα με τη Citigroup ? Το παζλ {LF}των αναβαθμίσεων της Ελλάδας
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
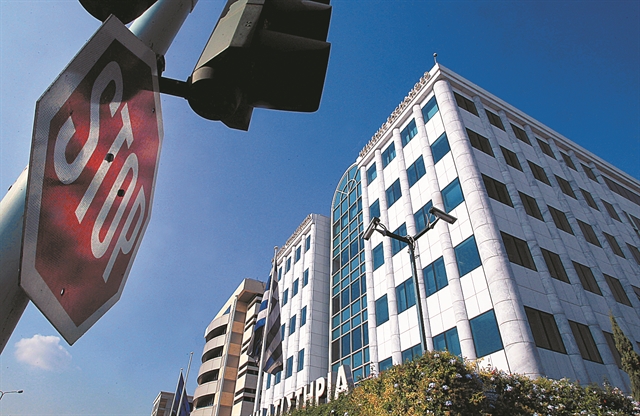
Παρά το θετικό κλίμα στις διεθνείς αγορές, οι πιέσεις στον ενεργειακό και μεταλλευτικό κλάδο προς το τέλος των συναλλαγών «γύρισαν» (από το +0,93%) στο κόκκινο (-0,85%) το Χρηματιστήριο της Αθήνας, με την εγχώρια αγορά να συνεχίζει να συσσωρεύει δυνάμεις αναζητώντας κατεύθυνση.
Είναι χαρακτηριστικό ότι από τους παραπάνω τομείς μεγάλες απώλειες σημείωσαν οι μετοχές των Viohalco (-4,10%), Μυτιληναίος (-3,27), ΕΛΒΑΛ ΧΑΛΚΟΡ (-3,03%), Cenergy (-5,72%) και ΔΕΗ (-3,11%), η οποία πάντως προχωρά σε αύξηση κεφαλαίου κατά 750 εκατ. ευρώ, με τη διαδικασία του βιβλίου προσφορών και με το ποσοστό του Δημοσίου να υποχωρεί όπως εκτιμάται από το 51% λίγο πάνω από την καταστατική πλειοψηφία στο 34%.
Η αγορά επηρεάστηκε και από τις δηλώσεις σε αναλυτές του προέδρου της ομώνυμης εισηγμένης Ευάγγελου Μυτιληναίου, που ανέφερε πως βιώνουμε την τέλεια καταιγίδα, όσον αφορά την άνοδο της τιμής του φυσικού αερίου, κρούοντας τον κώδωνα του κινδύνου σε περίπτωση που ο ευρωπαϊκός χειμώνας επισκιαστεί από ακραία καιρικά φαινόμενα.
Η ισχυρή ζήτηση και η απουσία απάντησης στο μέτωπο της προσφοράς έχουν προκαλέσει σοβαρή στενότητα στην αγορά, ενώ τυχόν νέοι περιορισμοί στην προσφορά θα μπορούσαν να πυροδοτήσουν μεγάλες ανατιμήσεις, εκτίμησε η Citigroup, προβλέποντας πως οι τιμές του φυσικού αερίου θα κυμανθούν (από τα $ 20/MMBtu σήμερα και τα $ 2/MMBtu πέρυσι) στα 30 δολάρια ανά εκατομμύριο θερμικές μονάδες ($30/MMBtu), ενώ στο ακραίο σενάριο θα μπορούσαν να εκτιναχθούν τον χειμώνα ακόμη στα 100 δολάρια ανά εκατομμύριο θερμικές μονάδες. Αυτή η άνοδος είναι σαν το πετρέλαιο να έφθανε 580 δολάρια το βαρέλι, αναφέρει η μελέτη της αμερικανικής τράπεζας που υπογράφει ο αναλυτής εμπορευμάτων Anthony Yuen. Πάντως, για τις τιμές του ευρωπαϊκού φυσικού αερίου στο βασικό της σενάριο (40% πιθανότητες) η Citi προβλέπει τη μέση τιμή του 4ου τριμήνου φέτος στα $27,7/MMBtu, έναντι $33,5/MMBtu στο ανοδικό σενάριο (35% πιθανότητες) και στα 12,2 $/MMBtu στο ήπιο σενάριο (25% πιθανότητες).
ΠΑΖΛ. Παρά την αναβάθμιση του καναδικού οίκου DBRS, σε «ΒΒ» από «ΒΒ (low)» του ελληνικού αξιόχρεου, η βαθμολογία («ΒΒ») αυτή, η οποία είναι ταυτόσημη με αυτές που δίνουν σήμερα οι αμερικανικοί οίκοι Fitch και Standard & Poor’s, απέχει δύο σκαλοπάτια από την περίφημη επενδυτική βαθμίδα (investment grade), ενώ η βαθμολογία «Ba3» του επίσης αμερικανικού οίκου Moody’s τρία σκαλοπάτια. Η ΕΚΤ λαμβάνει σήμερα υπόψη της την υψηλότερη αξιολόγηση μόνο από τους τέσσερις αυτούς οίκους με αποτέλεσμα η πρόσφατη αναβάθμιση από τη Scope Ratings σε «ΒΒ+» – μόλις ένα σκαλοπάτι μακριά από τον στόχο – να μην έχει ουσιαστικό αντίκρισμα, εκτός εάν ο γερμανικός οίκος που φιλοδοξεί να αποτελέσει την ευρωπαϊκή απάντηση στους αποκαλούμενους «τέσσερις μεγάλους» πάρει την έγκριση από την ΕΚΤ (έχει υποβάλει σχετική αίτηση) νωρίτερα απ’ ό,τι αναμένεται.
Προς το παρόν, ωστόσο, ρεαλιστικός στόχος είναι η απόκτηση επενδυτικής βαθμίδας το 2023. Στο πλαίσιο αυτό, ερώτημα αποτελεί αν τα ελληνικά ομόλογα θα έχουν τη στήριξη της ΕΚΤ μετά τις 22/3/2022 που λήγει το έκτακτο πρόγραμμα πανδημίας (PEPP), καθώς στο κανονικό πρόγραμμα αγορών (APP) το οποίο και θα συνεχιστεί και μάλιστα αναμένεται να διπλασιαστεί τουλάχιστον στα 40 δισ. ευρώ/μήνα, η Ελλάδα δεν μπορεί να συμμετέχει καθώς δεν θα διαθέτει μάλλον ακόμη την επενδυτική βαθμίδα. Οι επενδυτές πάντως δεν ανησυχούν, καθώς η Κριστίν Λαγκάρντ κράτησε με δηλώσεις της ουσιαστικά ανοικτή την πόρτα για την ένταξη των ελληνικών ομολόγων στο κανονικό πρόγραμμα, εκτίμησαν αναλυτές της JP Morgan, που αναμένουν πως η Ελλάδα θα βγει στις αγορές άλλη μία φορά φέτος, για να δανειστεί περίπου 2 δισ. ευρώ το τέταρτο τρίμηνο.

 Google news