Τάση αποστροφής επενδυτικού κινδύνου στο Χρηματιστήριο Αθηνών
Οι συναλλαγές συνεχίζουν τις χαμηλές πτήσεις, ενώ πολλά επενδυτικά χαρτοφυλάκια προτιμούν να μείνουν στο περιθώριο
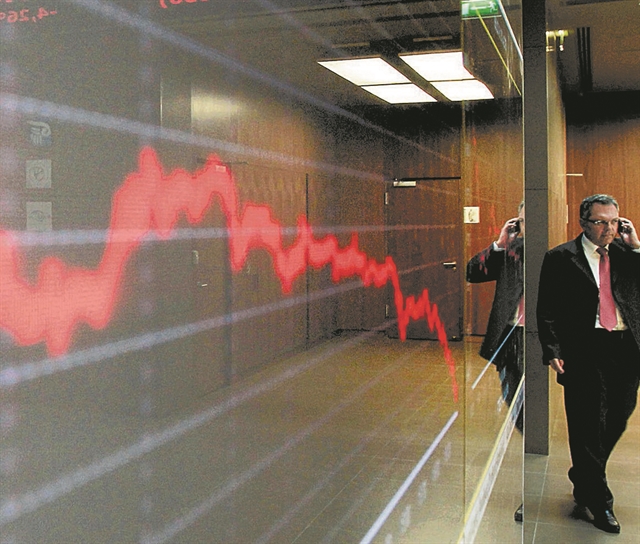
A man uses his cell phone in front of chart with the stock prices at the Greek Stock Exchange in Athens, Tuesday, Oct. 4. 2011. The Athens stock index closed negative 6,28 percent, as it dropped as low as minus 7.1 percent by late afternoon while the main Europe markets fell more than 3 percent. The turmoil endangered French-Belgian bank Dexia, whose shares plunged as much as 40 percent, on worries about its exposure to Greek bonds. (AP Photo/Thanassis Stavrakis)
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Απορροφώντας μέρος των αρχικών πιέσεων, απόρροια του γεωπολιτικού ρίσκου, αλλά με τις συναλλαγές να συνεχίζουν τις χαμηλές πτήσεις (31 εκατ. ευρώ), καθώς πολλά επενδυτικά χαρτοφυλάκια προτιμούν να μείνουν στο περιθώριο, το Χρηματιστήριο της Αθήνας έκλεισε χθες με μικρές απώλειες 0,33%, ενώ οι ζημιές από την αρχή του έτους διευρύνθηκαν σε 32,5% (-69% οι τράπεζες).
Σε γενικές γραμμές, δύο εβδομάδες πριν από τις αμερικανικές εκλογές, με την τουρκική προκλητικότητα στο ζενίθ και τις παλινωδίες των ευρωπαίων εταίρων να βρίσκονται αντιμέτωπες με την έκθεσή τους στην τουρκική οικονομία που φθάνει τα 300 δισ., αλλά και το δεύτερο κύμα πανδημίας να οδηγεί ορισμένους οικονομολόγους να μιλούν για το ενδεχόμενο διπλής ύφεσης σχήματος «W», όλα αυτά λειτουργούν αποτρεπτικά για την ανάληψη επενδυτικού ρίσκου στο Χρηματιστήριο της Αθήνας.
Στην αγορά χθες ξεχώρισαν τα κέρδη της Motor Oil (+3,18%), ενώ κέρδη άνω του 1% σημείωσαν οι Φουρλής, Μυτιληναίος και ΓΕΚ ΤΕΡΝΑ. Ανοδο 7,69% σημείωσε η μετοχή της Αβαξ, καθώς η κοινοπραξία με επικεφαλής την εν λόγω εταιρεία (Αβαξ, Ghella, Alstom Transport) αναδείχτηκε προσωρινός μειοδότης για τη Γραμμή 4 του μετρό. Επίσης χθες οι μετοχές των Δομική Κρήτης (+10,76%) και Pasal Development (+5,8%) βρέθηκαν εκτός επιτήρησης και πλέον διαπραγματεύονται στην κύρια αγορά, ενώ αγορά και Αρχές φέρεται να προβληματίζονται με την κατάσταση της MLS.
Στον αντίποδα οι απώλειες των Ελλάκτωρ (-3,67%) και ΔΕΗ (+ 2,39%) άσκησαν πιέσεις στον Γενικό Δείκτη, ενώ άνω του 1% ήταν και η πτώση σε Titan, Εθνική, ΕΧΑΕ, ΑΔΜΗΕ, Σαράντης, ΕΥΔΑΠ, Ελληνικά Πετρέλαια και Aegean.
ΟΔΔΗΧ. Ενώ την ερχόμενη Παρασκευή 23 Οκτωβρίου αναμένεται η αξιολόγηση της ελληνικής οικονομίας από τους οίκους Standard and Poors και DBRS, αλλά και στις 6 Νοεμβρίου από τη Moody’s και στις 4 Δεκεμβρίου από τη Scope, οι αποδόσεις των ομολόγων στην ευρωζώνη βρέθηκαν κοντά στα χαμηλά επταμήνου, με τους επενδυτές να αναμένουν νέα χαλάρωση και τους αναλυτές να εκτιμούν πως στις 10 Δεκεμβρίου η ΕΚΤ θα αυξήσει το «QE πανδημίας» κατά 400-500 εκατ. ευρώ και το επεκτείνει ως το τέλος του 2021.
Στο πλαίσιο αυτό, ο ΟΔΔΗΧ, που είχε προσφύγει ήδη φέτος τέσσερις φορές στις αγορές αντλώντας 10 δισ. ευρώ, αναμένεται να προσφύγει και μία πέμπτη με στόχο την άντληση επιπλέον 2 ;;;;;;;;;;;; ευρώ περίπου και συνολικά 13-14 δισ. ευρώ ως το τέλος του 2021. Ετσι, οι επόμενοι 15 μήνες θεωρούνται σημαντικοί, καθώς στο διάστημα αυτό θα μπορούσε να βελτιωθεί η αποκαλούμενη καμπύλη των αποδόσεων με εκδόσεις 5ετούς, 10ετούς, 20ετούς ή και μεγαλύτερης διάρκειας αλλά με επανεκδόσεις (reopening) παλαιότερων εκδόσεων, ώστε να βελτιωθεί η ρευστότητα και οι ξένοι επενδυτές να αποκτήσουν μεγαλύτερη εμπιστοσύνη στους ελληνικούς τίτλους.
Η δημιουργία δηλαδή μιας πλήρους καμπύλης με όρους ευρωομολόγου θα μπορούσε να βελτιώσει το κόστος δανεισμού επιχειρήσεων και νοικοκυριών, να στηρίξει τις αποτιμήσεις των μετοχών του χρηματιστηρίου, αλλά και συνολικά όλων των περιουσιακών στοιχείων της Ελλάδας, μια εξέλιξη που θα μπορούσε να σηματοδοτήσει ένα ουσιαστικό βήμα προς την κανονικότητα της χώρας, η οποία δεν θα πρέπει να ξεχνάμε πως πριν από μερικά χρόνια είχε σχεδόν χρεοκοπήσει.
 Google news