
Οι Κινέζοι έριξαν άγκυρα στον Πειραιά
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
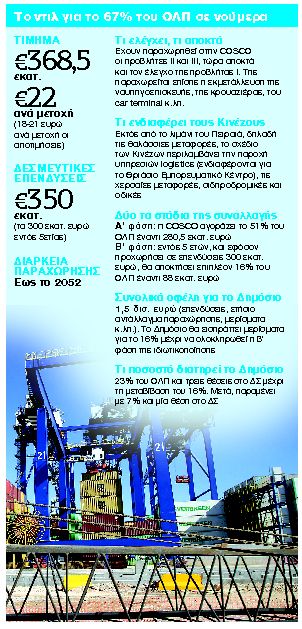
Στα χέρια των Κινέζων, του μοναδικού παίκτη που είχε παραμείνει στην κούρσα για το Λιμάνι, περνά ο ΟΛΠ, με τίμημα κοντά στα 370 εκατ. ευρώ, που υπό τις παρούσες συνθήκες της οικονομίας κρίνεται ικανοποιητικό, καθώς είναι υψηλότερο κατά 70% από την τρέχουσα χρηματιστηριακή αξία του Οργανισμού.
Αν και η παρουσία δύο διεκδικητών στη τελική φάση για το Λιμάνι θα ανέβαζε πιθανότατα το τίμημα, τραπεζικοί κύκλοι το θεωρούν «ρεαλιστικό» λαμβάνοντας πάντα υπόψη τις σημερινές συνθήκες της οικονομίας, το ρίσκο που συνεχίζει να πλανάται πάνω από τη χώρα και την περιρρέουσα αβεβαιότητα. Αλλωστε η συνολική προσφορά της COSCO Group για το 67% του ΟΛΠ περιλαμβάνει επιπλέον δέσμευση για επενδύσεις 350 εκατ. ευρώ, στην πλειονότητά τους εντός πενταετίας, ανεβάζοντας σε 720 εκατ. ευρώ τα κεφάλαια που θα διαθέσουν οι Κινέζοι στο άμεσο μέλλον.
ΜΕΧΡΙ ΤΕΛΟΥΣ. Η επιμονή της COSCO να παραμείνει μέχρι τέλους στη διεκδίκηση του ΟΛΠ – διαχειρίζεται ούτως ή άλλως τις δύο από τις τρεις προβλήτες του Λιμανιού – συνδέεται με το ευρύτερο σχέδιο του Πεκίνου για μετατροπή του Πειραιά σε κόμβο μεταφοράς ασιατικών προϊόντων στην Ευρώπη. Γι’ αυτό άλλωστε οι Κινέζοι θα διεκδικήσουν το εμπορευματικό κέντρο στο Θριάσιο, ενώ έχουν εκδηλώσει ενδιαφέρον και για την αναβάθμιση του σιδηροδρομικού δικτύου της ΤΡΑΙΝΟΣΕ.
Δίνοντας τέλος στην πιο πολύκροτη και πολιτικοποιημένη αποκρατικοποίηση του ελληνικού προγράμματος, το ΤΑΙΠΕΔ ανακοίνωσε ότι μετά τη βελτιωμένη προσφορά της COSCO Group, ο ΟΛΠ περνά στα χέρια της μέχρι και το 2052 (για 36 χρόνια), κατά τη διάρκεια των οποίων το Δημόσιο θα βάλει συνολικά στα ταμεία του ποσό 1,5 δισ. ευρώ. Σε αυτά συμπεριλαμβάνονται, εκτός του τιμήματος (368,5 εκατ. ευρώ) και των υποχρεωτικών επενδύσεων (350 εκατ. ευρώ), ένα επιπλέον ποσοστό 3,5% επί του ετήσιου τζίρου του ΟΛΠ που θα καταβάλλει η COSCO στο Δημόσιο (410 εκατ. ευρώ), μαζί με τα αναμενόμενα μερίσματα και τους τόκους που θα εισπραχθούν από το ΤΑΙΠΕΔ.
Στην ουσία, η COSCO αποκτώντας το πλειοψηφικό πακέτο του ΟΛΠ, αποκτά τη σύμβαση που έχει μέχρι και το 2052 η θυγατρική της ΣΕΠ με τον ΟΛΠ για την παραχώρηση των προβλητών ΙΙ και ΙΙΙ. Και αυτό, καθώς τα ενοίκια που θα έδινε μέχρι τότε στο Δημόσιο η ΣΕΠ θα συνεχίσει να τα καταβάλλει, αλλά στον εαυτό της ως ο ιδιοκτήτης του 67% του ΟΛΠ.
Στο διά ταύτα του ντιλ, η COSCO προσέφερε τίμημα 22 ευρώ ανά μετοχή, όταν αυτή χθες έκλεισε στα 14 ευρώ. Η πρώτη προσφορά, εκείνη της προηγούμενης εβδομάδας ήταν 17,5 ευρώ ανά μετοχή, δηλαδή 293,12 εκατ. ευρώ, λίγο κάτω από τις αποτιμήσεις που έκαναν για λογαριασμό του ΤΑΙΠΕΔ δύο ανεξάρτητοι οίκοι. Το εύρος αποτίμησης που έδωσαν οι δύο σύμβουλοι του Ταμείου ισοδυναμούσε με ποσά 308,2 και 355,1 εκατ. ευρώ αντίστοιχα, δηλαδή από 18,4 έως 21,2 ευρώ ανά μετοχή.
 Google news













