Ξένα funds: Εγκλωβισμένοι στις μετοχές, ξεπουλούν τα ομόλογα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Πριν από περίπου 9 μήνες είχαμε την απόβαση των ξένων κεφαλαίων στην Ελλάδα. Αγόρασαν τα ελληνικά ομόλογα με ενθουσιασμό όταν η χώρα βγήκε στις αγορές, στήριξαν τις τράπεζες συμμετέχοντας στις αυξήσεις των μετοχικών τους κεφαλαίων, αγόρασαν και μετοχές κάθε είδους σε επιχειρήσεις, εισηγμένες και μη.
Οι τιμές ήταν χαμηλές και το success story άνοιγε προοπτικές κερδοφορίας. Επειτα από 4 χρόνια ταλαιπωρίας η Ελλάδα φαινόταν να επανέρχεται στη φυσιολογική ζωή και να προσφέρει ευκαιρίες υψηλών αποδόσεων.
Η εικόνα είναι σήμερα διαφορετική. Σίγουρα πιο μίζερη, όπως λένε εκπρόσωποι της αγοράς. Η πολιτική αβεβαιότητα – και, για ορισμένους, κάποια γρήγορα κέρδη – έχουν διώξει πολλούς επενδυτές που είχαν τη δυνατότητα να αποχωρήσουν, κυρίως μικρούς.
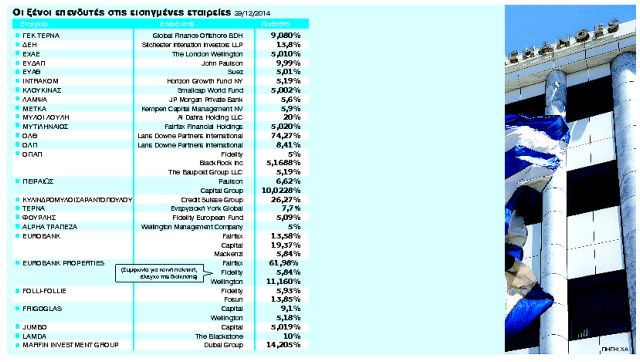
Στην αγορά ομολόγων οι αγοραστές περιορίζονται πλέον στους «άγριους» κερδοσκόπους. Τα μεγάλα ξένα funds, τέλος, που είχαν επενδύσει σε σημαντικές ελληνικές επιχειρήσεις, μένουν εγκλωβισμένα εδώ, από ανάγκη ή από πεποίθηση, ελπίζοντας ότι σε βάθος χρόνου – αν δείξουν υπομονή – θα καταφέρουν να βγάλουν τα λεφτά τους.
ΤΟ ΣΤΟΙΧΗΜΑ ΝΤΡΑΓΚΙ. Αυτή τη στιγμή στα ομόλογα το μεγάλο στοίχημα είναι η συμμετοχή ή μη της Ελλάδας στα μέτρα ποσοτικής χαλάρωσης που ετοιμάζεται να ανακοινώσει ο πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας Μάριο Ντράγκι. Τραπεζικές πηγές θεωρούν πιθανότερη την εξαίρεση της Ελλάδας, τουλάχιστον σε πρώτη φάση, έως ότου διασφαλιστεί η συμμετοχή της σε πρόγραμμα με την επόμενη κυβέρνηση. Η άνοδος των αποδόσεων έχει κι αυτή την εξήγηση.
«Το κύριο χαρακτηριστικό της ελληνικής αγοράς παραμένει η εξαιρετικά χαμηλή ρευστότητα» λέει υψηλόβαθμο τραπεζικό στέλεχος. «Πράγματι, οι ξένοι επενδυτές προτιμούν τα υπόλοιπα ομόλογα της ευρωζώνης, αφού προεξοφλείται πλέον μετά βεβαιότητος μια πανευρωπαϊκή ποσοτική χαλάρωση από την οποία, όμως, πιθανότατα θα λείπει η Ελλάδα. Η μη συμμετοχή της Ελλάδας, πέραν των καταστροφικών συνεπειών που θα έχει για την ελληνική οικονομία, λειτουργώντας ως ένα de facto Grexit, αποστερεί βραχυπρόθεσμες προοπτικές κέρδους από τους επενδυτές σε σχέση με κάθε άλλη διαθέσιμη επένδυση σε τίτλους χρέους της ευρωζώνης. Ολα αυτά μέσα σε κλίμα πολιτικής αβεβαιότητας, με αρκετά αρνητικούς τίτλους από τα μεγάλα ευρωπαϊκά μέσα ενημέρωσης. Για όλους τους παραπάνω λόγους δεν εμφανίζονται “κανονικοί” θεσμικοί επενδυτές ως αγοραστές κι έτσι η παραμικρή πώληση φέρνει βίαιες κινήσεις τιμών προς τα κάτω. Οι όγκοι είναι εξαιρετικά χαμηλοί, οι όποιοι τολμηροί αγοραστές (συνήθως distressed funds που ενδιαφέρονται για περιουσιακά στοιχεία με κίνδυνο πτώχευσης και πολύ ψηλές αποδόσεις) εμφανίζονται έπειτα από κύματα πωλήσεων, σε πολύ χαμηλά επίπεδα τιμών και για πολύ μικρές ποσότητες, χτίζοντας κερδοσκοπικές θέσεις σε όλο και χαμηλότερα επίπεδα τιμών, αφού γνωρίζουν πως όσο περιμένουν οι τιμές θα πέφτουν».
Από την άλλη, υπάρχουν και κάποιοι που επενδύουν στη συμμετοχή της Ελλάδας στην ποσοτική χαλάρωση. «Αν είναι η Ελλάδα μέσα», σχολιάζει fund manager, «οι αποδόσεις των ομολόγων από 11% που έφτασαν θα πέσουν στο 1,5%». Ο ίδιος συμφωνεί ότι αυτή τη στιγμή για τα ελληνικά ομόλογα ενδιαφέρον δείχνουν μόνο οι επενδυτές distress, οι οποίοι δεν είναι και ό,τι καλύτερο για την Ελλάδα, αφού όχι μόνο δεν έχουν προοπτική για να στηρίξει η κυβέρνηση ένα πλάνο χρηματοδότησης αλλά εν ανάγκη, π.χ. σε περίπτωση ενός νέου κουρέματος, «θα παίξουν και ξύλο».
Η ΠΡΟΣΔΟΚΙΑ ΤΗΣ ΕΥΚΑΙΡΙΑΣ. Στο Χρηματιστήριο οι ξένοι επενδυτές συμμετείχαν στα τέλη Δεκεμβρίου με ποσοστό 45,87%, σε μια κεφαλαιοποίηση 45,7 δισ. ευρώ, έναντι συμμετοχής τους 42,56% τον Μάιο, όταν όμως η κεφαλαιοποίηση ήταν 70,9 δισ. ευρώ. Ουσιαστικά, δηλαδή, αύξησαν ελαφρώς τη συμμετοχή τους αναλογικά, αλλά βρέθηκαν με μεγάλες ζημιές.
«Τα μεγάλα funds», λέει fund manager, «όπως αυτά που συμμετείχαν στις αυξήσεις των τραπεζών, είναι εγκλωβισμένα. Εχουν επενδύσει 20-25 δισ. ευρώ και τώρα έχουν μείνει με κάτω από 10 δισ. ευρώ. Από τους μικρούς πολλοί έφυγαν, αλλά και κάποιοι έχουν αγοράσει».
Αυτή τη στιγμή, υποστηρίζει το ίδιο στέλεχος, γίνεται μάχη μεταξύ αυτών που λένε ότι η ελληνική αγορά είναι μια ευκαιρία και των άλλων που θέλουν να φύγουν. Είναι όμως πολύ νωρίς για να πούμε αν είναι πράγματι ευκαιρία, γιατί υπάρχουν ακόμη πολλές λακκούβες.
Σύμφωνα εξάλλου με υψηλόβαθμο τραπεζικό στέλεχος, «ένα μεγάλο κομμάτι των επενδυτών έφυγε λόγω ανησυχίας. Αυτό εξηγεί γιατί η ελληνική αγορά είχε από τις χειρότερες επιδόσεις το 2014, ενώ τον Ιούνιο – Ιούλιο ήταν πολύ καλή. Από εκεί και πέρα, όσοι δεν πούλησαν ανήκουν σε δύο κατηγορίες. Αυτούς των οποίων οι επενδύσεις δεν είναι εύκολα ρευστοποιήσιμες (warrant και κάποιες μετοχές) και αυτούς που πιστεύουν ότι η Ελλάδα δεν θα φύγει από την ευρωζώνη και θα παρουσιάσει ευκαιρίες, απλώς με βραδύτερο ρυθμό από αυτόν που ανέμεναν. Τέλος, κάποιοι έχουν ενισχύσει τις θέσεις τους».
Ρηχή αγορά
Το ΧΑ έφτασε από τις 1.379,42 μονάδες στις 19/3/2014 στις 782 μονάδες χθες και οι αποδόσεις των δεκαετών ομολόγων από το 5,5% στις 31/8/2014 στο 10,2% χθες. Φυσικά, εκτός από τους ξένους, άρον άρον αποχώρησαν και οι έλληνες επενδυτές. Οι μεταβολές αυτές κρύβουν, ωστόσο, μια αλήθεια. Η ελληνική αγορά είναι εξαιρετικά ρηχή. Ενδεικτικά, όπως επισημαίνει τραπεζική πηγή, στα ομόλογα, το 70% βρίσκεται στα χέρια των επίσημων πιστωτών μας, ενώ στις ελληνικές τράπεζες το 66% κατέχει το ΤΧΣ. Αυτό σημαίνει ότι μια παραμικρή κίνηση πώλησης ενός επενδυτή, χωρίς μεγάλο όγκο, μπορεί να ρίξει δραστικά τις τιμές. Ή και το αντίθετο.
 Google news