Αναστολή των πλειστηριασμών όλων των ακινήτων για τα επόμενα τρία έτη, ζητά η ΕΚΠΟΙΖΩ
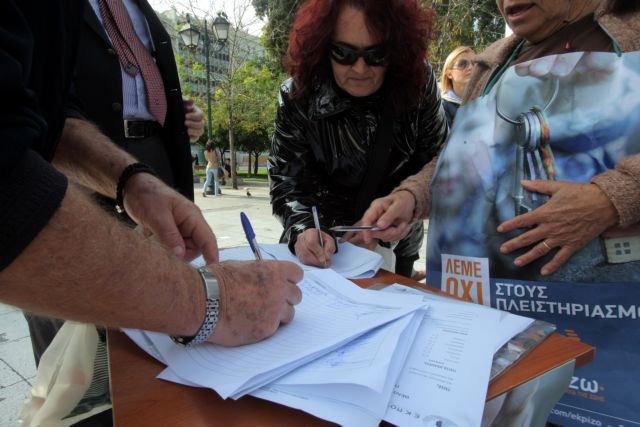
Υπογραφές κατά των πλειστηριασμών συγκεντρώνει η ΕΚΠΟΙΖΩ στη πλατεία Συντάγματος (Φωτογραφία αρχείου)
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
Σε λιγότερο από 2 μήνες λήγει η απαγόρευση πλειστηριασμών κύριας κατοικίας και η Ένωση Καταναλωτών Ποιότητα Ζωής (ΕΚΠΟΙΖΩ) σημειώνει σε ανακοίνωσή της ότι η κυβέρνηση δεν έχει δώσει στη δημοσιότητα κάποιο ολοκληρωμένο σχέδιο για την αντιμετώπιση του προβλήματος παρά μόνο την τροπολογία που κατατέθηκε στη Βουλή, για τη ρύθμιση των χρεών των επιχειρήσεων και τις «σκέψεις» του τέως υπουργού Ανάπτυξης Nίκου Δένδια, σχετικά με τα στεγαστικά δάνεια.
Το σχέδιο για τα δάνεια των επιχειρήσεων, κατά την ΕΚΠΟΙΖΩ, είναι αμφίβολο αν θα δώσει ανάσα σε χιλιάδες επιχειρήσεις, καθώς για ακόμα μία φορά οι τράπεζες είναι αυτές που θα αποφασίζουν για τις ρυθμίσεις που θα εφαρμόζονται, ενώ έχει πλήθος ασαφών και προβληματικά διατυπωμένων διατάξεων.
Εξάλλου, ο Κώδικας Δεοντολογίας που θα ισχύσει από το 2015, θα έχει αποτελέσματα μόνο αν τροποποιηθεί ώστε α) να περιλαμβάνει και τις οφειλές που έχουν καταγγελθεί, β) να αντιμετωπίζει το ζήτημα των περισσότερων του ενός πιστωτών, γ) να είναι λιγότερο γραφειοκρατικός και δ) να περιλαμβάνει δεσμευτικές διατάξεις σχετικά με τις ρυθμίσεις που θα προτείνουν οι τράπεζες.
«Επομένως, με εξαίρεση το νόμο για τα υπερχρεωμένα νοικοκυριά, που αφορά οφειλέτες που πληρούν συγκεκριμένες προϋποθέσεις, η απουσία προστατευτικού πλαισίου για τους δανειολήπτες θα οδηγήσει χιλιάδες νοικοκυριά αλλά και επιχειρηματίες στον κίνδυνο να χάσουν τη στέγη τους το 2015» σημειώνει η ΕΚΠΟΙΖΩ.
Η οργάνωση των καταναλωτών προτείνει:
– Αναστολή των πλειστηριασμών όλων των ακινήτων για τα επόμενα τρία έτη.
– Προστασία της κύριας κατοικίας χωρίς προϋποθέσεις και των άλλων ακινήτων μέχρι 200.000 ευρώ.
– Αναπροσαρμογή των στεγαστικών δανείων στις πραγματικές αξίες των ακινήτων και τις πραγματικές δυνατότητες των δανειοληπτών, με διαγραφή της διαφοράς που προκύπτει και όχι «παρκάρισμά» της στο μέλλον, αποστερώντας έτσι από το δανειολήπτη το κίνητρο να πληρώνει, αφού θα πρόκειται για μια οφειλή που δε θα τελειώσει ποτέ.
– Δημιουργία μηχανισμού εξατομικευμένης εξέτασης κάθε περίπτωσης οφειλέτη.
– Ανάλογα με την περίπτωση, διαγραφή μέρους του δανείου, μείωση επιτοκίου, επέκταση του χρόνου αποπληρωμής, «πάγωμα» των δόσεων, άτοκη περίοδος χάριτος.
 Google news