Περίοδος χάριτος και μείωση επιτοκίου

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
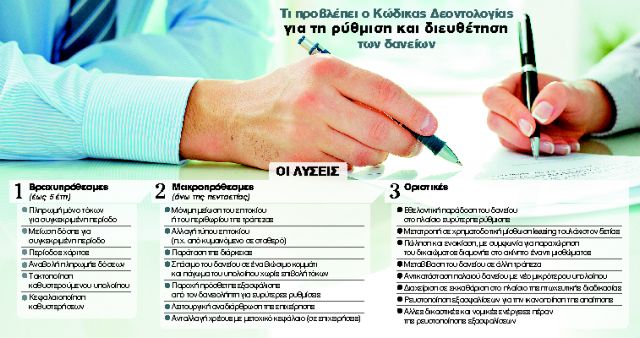
Με βάση όσα προβλέπονται στον Κώδικα, στην περίπτωση που υπάρχει κάποιο καθυστερούμενο δάνειο η τράπεζα οφείλει να ενημερώσει τους πελάτες της για τις συνέπειες που έχει το ενδεχόμενο να σταματήσουν να θεωρούνται συνεργάσιμοι δανειολήπτες. Παράλληλα, ζητά από τους πελάτες με μη εξυπηρετούμενα δάνεια να αναφέρουν την περιουσιακή τους κατάσταση, ώστε να μπορέσει να τους προτείνει κάποια ρύθμιση ή άλλου τύπου λύση, ανάλογα με τις ανάγκες και την περίπτωσή τους.
Στην περίπτωση που δεν υπάρξει ανταπόκριση από την πλευρά του δανειολήπτη, η τράπεζα τον ενημερώνει ότι πλέον έχει χαρακτηριστεί μη συνεργάσιμος, αναφέροντας παράλληλα τις συνέπειες της εξέλιξης αυτής, στις οποίες συμπεριλαμβάνεται και ο εκπλειστηριασμός των περιουσιακών στοιχείων του. Για όσους δανειολήπτες επικοινωνήσουν με την τράπεζα και απαντήσουν αναφέροντας την περιουσιακή τους κατάσταση, τα χρηματοπιστωτικά ιδρύματα οφείλουν να προτείνουν μία ή περισσότερες λύσεις για τη ρύθμιση ή την οριστική διευθέτηση του δανείου, ανάμεσα σε αυτές που περιλαμβάνονται στον Κώδικα. Η περιουσιακή κατάσταση χρησιμοποιείται ως μέτρο για τον υπολογισμό των ελάχιστων δαπανών διαβίωσης. Μόνο πάνω από το ποσόν αυτό θα μπορεί η τράπεζα να εγείρει απαιτήσεις έναντι του δανειολήπτη για να εξοφλήσει το δάνειό του.
ΛΥΣΕΙΣ. Οι ρυθμίσεις ξεκινούν από βραχυπρόθεσμες λύσεις, όπως είναι η περίοδος χάριτος και η πρόσκαιρη μείωση του επιτοκίου (αν κάποιος π.χ. αντιμετωπίζει ένα παροδικό πρόβλημα) και φτάνουν μέχρι τη μετατροπή του δανείου σε χρηματοδοτική μίσθωση (leasing) ή ακόμα και την πληρωμή ενοικίου αντί για δόση για τα στεγαστικά δάνεια.
Σε αυτή τη διαδικασία, η τράπεζα οφείλει να λάβει υπ’ όψιν της την περιουσιακή αλλά και την οικογενειακή κατάσταση του δανειολήπτη, λαμβάνοντας υπόψη και τις ελάχιστες δαπάνες διαβίωσης, ώστε να μπορεί – με το εισόδημά του – να καλύπτει και αυτές αλλά και τη δόση του δανείου του. Σύμφωνα με τον Κώδικα, οι προτάσεις της τράπεζας πρέπει να γίνονται με διαφανή κριτήρια, αλλά και με στόχο την επίτευξη της βέλτιστης δυνατής λύσης.
Εν συνεχεία, ο πελάτης της τράπεζας, αφού πάρει εγγράφως τις προτάσεις έχει τη δυνατότητα να συμφωνήσει, να κάνει κάποια αντιπρόταση ή να μην αποδεχθεί τη λύση που προτείνει η τράπεζα, καταφεύγοντας ενδεχομένως σε άλλα ένδικα μέσα. Θα πρέπει να σημειωθεί επίσης ότι η διαδικασία αυτή αφορά και τους εγγυητές των δανείων.
 Google news