6 μύθοι και αλήθειες για το χρέος και το κούρεμα
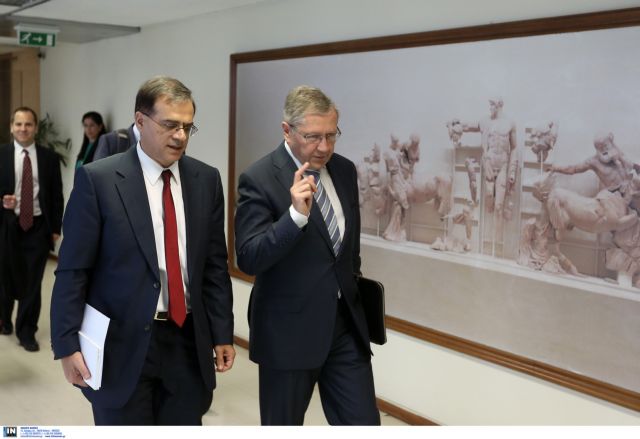
Ο υπουργός Οικονομικών Γκίκας Χαρδούβελης με τον επικεφαλής του Ευρωπαϊκού Μηχανισμού Σταθερότητας Κλάους Ρέγκλινγκ, κατά την πρόσφατη επίσκεψη του δεύτερου στην Αθήνα. Είναι σαν να εφιστά την προσοχή του έλληνα υπουργού στους λεπτούς χειρισμούς {LF}του κουρέματος
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Μύθος 1
Το κούρεμα σε απαλλάσσει μια και καλή από το βάρος του χρέους και μπορείς να διαθέτεις κεφάλαια για ανάπτυξη.
Αλήθεια: Τα κεφάλαια για την ανάπτυξη εξοικονομούνται εξίσου καλά αν μειώσεις στο ελάχιστο τις τοκοχρεολυτικές δόσεις. Οπως έχει ήδη συμβεί ώς έναν βαθμό στη δική μας περίπτωση, αφού το μεσοσταθμικό επιτόκιο με το οποίο δανειζόμαστε είναι 2,2% έναντι 4,7% που ήταν στις καλές εποχές, ενώ η μέση διάρκεια των δανείων μας είναι 18 χρόνια. Ετσι, η εξυπηρέτηση των δανείων μας αντιστοιχεί κάθε χρόνο στο 3,2% του ΑΕΠ μας, όσο περίπου πληρώνουν και οι ΗΠΑ! Οπως είπε ο Κλάους Ρέγκλινγκ στο πρόσφατο συνέδριο του «Economist», μόνο το 2013 γλιτώσαμε 8,5 δισ. ευρώ ή 4% του ΑΕΠ μας χάρη στη βελτίωση των όρων του δανεισμού μας που ήδη έγινε από την Ευρώπη. «Αυτό δείχνει την αλληλεγγύη της Ευρώπης» σημείωσε.
Οι συνθήκες αυτές θα βελτιωθούν ακόμη περισσότερο αν επιμηκυνθούν οι ωριμάσεις των ομολόγων στα 50 χρόνια, όπως έχουν ήδη σχεδόν συμφωνήσει οι εταίροι μας (με ανοιχτό το ενδεχόμενο νέων επιμηκύνσεων στα 60 ή και 70 χρόνια) και κλειδώσουν σε χαμηλότερα επίπεδα τα επιτόκια του δανεισμού μας.
Μύθος 2:
Ενας μεγάλος λόγος χρέους προς ΑΕΠ αποτελεί αξεπέραστο εμπόδιο στην προσπάθεια εισροής κεφαλαίων και τελικά στην ανάπτυξη (debt overhung).
Αλήθεια: Στη δική μας περίπτωση το χρέος δεν το οφείλουμε σε κερδοσκόπους, αλλά στους εταίρους μας. Είναι «φιλικό» χρέος. Αυτό το γνωρίζουν οι αγορές, εξού και μας δάνεισαν τις δύο τελευταίες φορές με ευπρεπές επιτόκιο, παρά το υπερμέγεθες χρέος μας, σε απόλυτους όρους. Η τελευταία μάλιστα έξοδος στις αγορές έγινε υπό τόσο δύσκολες συνθήκες, που ανάγκασαν άλλους εκδότες να αναβάλουν ή να ματαιώσουν τις εκδόσεις τους. Γνωρίζουν πράγματι οι επενδυτές ότι δεν υπάρχει περίπτωση να μας αφήσουν οι εταίροι μας να χρεοκοπήσουμε, θα μας στηρίξουν και αν χρειαστεί νέα ρύθμιση θα μας την κάνουν. Κι αλήθεια, τι θα προτιμούσε ένας ιδιώτης επενδυτής ώστε να νιώθει πιο σίγουρος; Ενα χρέος στο 95% του ΑΕΠ ύστερα από κούρεμα, αναχρηματοδοτούμενο από τις αγορές χωρίς τη βοήθεια και εγγύηση των εταίρων μας, ή ένα χρέος στα 128% του ΑΕΠ, εκ των οποίων το 110% στα χέρια των εταίρων; Η ερώτηση φαντάζει ρητορική. Αυτό, βεβαίως, προϋποθέτει ότι δεν θα φύγουμε από την ευρωζώνη. Σε περίπτωση κινδύνου Grexit όλα αλλάζουν. Αλλά αυτός ο κίνδυνος δεν υπάρχει πια.
Μύθος 3:
Μπορούμε να διεκδικήσουμε διαγραφή χρέους και να εξασφαλίσουμε παράλληλα και ευνοϊκούς όρους αποπληρωμής του υπολοίπου. Ετσι, όλα θα πάνε καλά…
Αλήθεια: Κανένας που σου χαρίζει 150 δισ. ευρώ δεν είναι πια φίλος σου. Μια θεωρητική τέτοια λύση (που αποκλείεται να περάσει από τα Κοινοβούλια των κρατών) θα έχει νομικές επιπλοκές και δεν μπορεί να γίνει χωρίς σκληρότατα ανταλλάγματα. Επιπλέον, δεν είναι δυνατόν να κουρέψουμε μόνο το χρέος προς τους εταίρους μας και όχι στα κερδοσκοπικά κεφάλαια και τους άλλους πιστωτές μας, που διακρατούν ακόμη ελληνικά ομόλογα (περίπου 34 δισ. ευρώ). Σε μια τέτοια περίπτωση, όμως, θα περιπέσουμε σε καθεστώς Αργεντινής, που ακόμη βασανίζεται, 13 χρόνια μετά τη χρεοκοπία της. Και που, παρεμπιπτόντως, έχει 65% χρέος προς ΑΕΠ.
Μύθος 4:
Αν δεν κουρέψουμε τώρα το χρέος, αργά ή γρήγορα θα πτωχεύσουμε.
Αλήθεια: Ετσι όπως είναι αυτή τη στιγμή τα πράγματα, δεν υπάρχει κίνδυνος χρεοκοπίας. Μόνο το 2022, όταν λήγει η περίοδος χάριτος για την αποπληρωμή των τόκων που έχουμε για τα δάνεια της ευρωζώνης και χρειάζεται να πληρώσουμε 22,5 δισ. ευρώ, είναι ένα δύσκολο σημείο. Αλλα 12 δισ. ευρώ πρέπει να πληρώσουμε το 2023. Ηδη, όμως, έχει συμφωνηθεί τα ποσά αυτά να «πακεταριστούν» και η πληρωμή τους να μετατεθεί για αργότερα. Εξάλλου, μια λύση που εστιάζει στην οργάνωση της εξυπηρέτησης του χρέους τώρα δεν στερεί τη δυνατότητα από την Ελλάδα να συμμετάσχει με ευνοϊκούς όρους σε μια μεγαλύτερη συζήτηση για τη διαχείριση του ευρωπαϊκού χρέους ως σύνολο στο μέλλον. Δεν ισχύει το ίδιο και για μια λύση κουρέματος ονομαστικής αξίας.
Μύθος 5:
Τα επιτόκια θα ανέβουν και τότε δεν θα μπορούμε να πληρώνουμε τις δόσεις μας.
Αλήθεια: Αυτός ο κίνδυνος είναι υπαρκτός – και η εξέλιξη, κατά τα άλλα ευκταία, εφόσον συνδέεται με την ανάκαμψη της Ευρώπης. Αυτός όμως είναι και ο λόγος για τον οποίο προσερχόμαστε στη διαπραγμάτευση με αίτημα πλέον όχι απλώς τη μείωση των επιτοκίων, αλλά το πάγωμά τους σε χαμηλά επίπεδα. Αλλωστε, ούτε τους εταίρους μας συμφέρει να στραγγαλιστεί η ελληνική οικονομία, γιατί δεν θα μπορεί να τους πληρώσει. Το ιδανικό, που επιδιώκει το οικονομικό επιτελείο, είναι να παγώσει τα επιτόκια των διμερών δανείων του πρώτου Μνημονίου (53 δισ. ευρώ) στο 0,8%. Δεν σκοπεύει, σε αυτή τη φάση τουλάχιστον, να ζητήσει παρέμβαση στα επιτόκια του ESM (140 δισ. ευρώ), καθώς κάτι τέτοιο θα επιβάρυνε τους όρους δανεισμού του ίδιου του ΕSM από την αγορά.
Μύθος 6:
Αν δεν κουρέψουμε το χρέος, οι Ευρωπαίοι θα μας έχουν δεμένους πισθάγκωνα, σε μόνιμη ομηρεία.
Αλήθεια: Σε μια κοινά αποδεκτή λύση διευθέτησης του χρέους μπορούμε να εκπονήσουμε εμείς πλέον τις απαραίτητες μεταρρυθμίσεις που τόσο έχει ανάγκη η ελληνική οικονομία, απολαύοντας ταυτόχρονα της απαραίτητης οικονομικής και τεχνικής βοήθειας από τους μηχανισμούς των εταίρων. Ενα κούρεμα, αντίθετα, δεν αφήνει περιθώρια διαπραγματεύσεων και ισοδυναμεί με παραίτηση από κάθε περαιτέρω αίτημα. Η κυβέρνηση σκοπεύει πράγματι να ζητήσει να μειωθεί ο στόχος για πρωτογενή πλεονάσματα από το 4% σε πιο ρεαλιστικά επίπεδα. Είναι γεγονός, όμως, ότι η ευρωζώνη, επειδή δεν έχει εμπιστοσύνη στην Ελλάδα ότι θα κάνει μόνη της τις μεταρρυθμίσεις που χρειάζονται, θα θελήσει να χρησιμοποιήσει τη ρύθμιση του χρέους ως όπλο για να πιέσει προς αυτή την κατεύθυνση. Οι πληροφορίες λένε ότι ειδικά η παράταση των ωριμάσεων των ομολόγων θα γίνεται σταδιακά υπό τον όρο της εφαρμογής μεταρρυθμίσεων. Αυτό, όμως, θα είναι ένα μπόνους, κάτι διαφορετικό από την απειλή του ξαφνικού θανάτου που υπήρχε ώς σήμερα σε κάθε αξιολόγηση, σε περίπτωση μη εκταμίευσης της δόσης.
 Google news