Πόσο θα πληρώσετε για την μεταβίβαση του ακινήτου σας
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
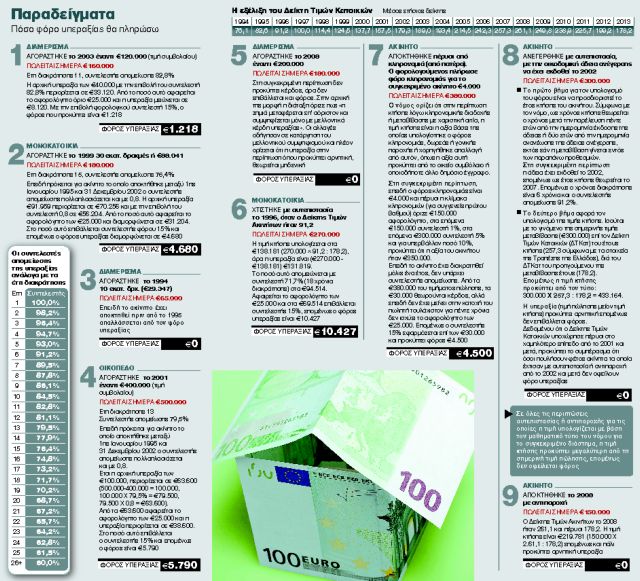
Κερδισμένους και χαμένους από τον νέο φόρο υπεραξίας στις μεταβιβάσεις ακινήτων αναδεικνύουν τα παραδείγματα που επεξεργάστηκαν «ΤΑ ΝΕΑ» μετά τις νομοθετικές διορθώσεις στις οποίες προχώρησε το υπουργείο Οικονομικών.
Στους κερδισμένους συγκαταλέγονται όσοι σκοπεύουν να πουλήσουν ακίνητα τα οποία αποκτήθηκαν πριν από το 1995 καθώς εξαιρούνται από τον φόρο υπεραξίας, αλλά και όσοι έχουν κέρδος μικρότερο των 25.000 ευρώ από την πώληση του ακινήτου τους, ανεξάρτητα από τον χρόνο κτήσης.
Οπως προκύπτει όμως από τα παραδείγματα, κερδισμένοι είναι και όσοι έχουν αποκτήσει ακίνητο με αυτεπιστασία ή αντιπαροχή από το 2002 και μετά και πουλήσουν τα ακίνητά τους φέτος. Κλειδί αποτελεί ο καλπασμός των τιμών των ακινήτων, ιδίως από το 2002 και μετά, σε συνδυασμό με την κάθετη πτώση των τιμών πέρυσι.
Υψηλόβαθμα στελέχη του υπουργείου Οικονομικών τονίζουν παράλληλα ότι ο συνδυασμός της πρόσφατης μείωσης του φόρου μεταβίβασης από το 8%-10% (8% έως τα 20.000 ευρώ και 10% για επιπλέον ποσά) στο 3% και της καθιέρωσης φόρου υπεραξίας στις μεταβιβάσεις, οδηγεί σε σημαντική μείωση των φορολογικών επιβαρύνσεων συνολικά στις μεταβιβάσεις ακινήτων.
Η διαφορά είναι ότι τον μεν φόρο μεταβίβασης τον επωμίζεται ο αγοραστής, τον δε φόρο υπεραξίας ο πωλητής. Το κέρδος για τον αγοραστή είναι δεδομένο, για τον πωλητή αμφίβολο. Οι συναλλαγές προφανώς διευκολύνονται με χαμηλότερο φόρο μεταβίβασης, στις περιπτώσεις όμως όπου υπάρχουν σημαντικά κέρδη από την πώληση του ακινήτου, είναι σαφές ότι στην αγορά καθιερώνεται ένας νέος φόρος.
Για να αποκωδικοποιήσουν τον νέο φόρο οι φορολογούμενοι θα πρέπει να γνωρίζουν τα ακόλουθα:
· Ο φορολογικός συντελεστής είναι 15% και επιβάλλεται στη διαφορά-υπεραξία ανάμεσα στην τιμή κτήσης και στην τιμή πώλησης.
· Η υπεραξία περιορίζεται ανάλογα με τον χρόνο διακράτησης με βάση 25 συντελεστές, οι οποίοι κυμαίνονται από 98,2% έως 60%.
· Ειδικά για ακίνητα που έχουν αποκτηθεί από την 1η Ιανουαρίου 1995 έως 31 Δεκεμβρίου 2002 οι συντελεστές απομείωσης περιορίζονται καθώς πολλαπλασιάζονται με 0,8.
· Η υπεραξία, απομειωμένη ανάλογα με τον χρόνο διακράτησης, μέχρι του ποσού των 25.000 ευρώ απαλλάσσεται από τον φόρο εφόσον ο φορολογούμενος διακράτησε το ακίνητό του για τουλάχιστον πέντε έτη.
· Στην περίπτωση κτήσης λόγω μεταβίβασης με επαχθή αιτία, τιμή κτήσης θεωρείται το τίμημα ή η αξία του ανταλλάγματος όπως προκύπτει από το οικείο συμβόλαιο.
· Στην περίπτωση κτήσης λόγω κληρονομικής διαδοχής ή μεταβίβασης με χαριστική αιτία, τιμή κτήσης θεωρείται η αξία βάσει της οποίας υπολογίστηκε ο φόρος κληρονομιάς, δωρεάς ή γονικής παροχής ή χορηγήθηκε απαλλαγή από αυτόν, όπως η αξία αυτή προκύπτει από το οικείο συμβόλαιο ή οποιοδήποτε άλλο δημόσιο έγγραφο.
· Σε κάθε άλλη περίπτωση, η τιμή κτήσης είναι ίση με το γινόμενο της τιμής μεταβίβασης επί τον Δείκτη Τιμών Κατοικιών (ΔΤΚατ) του έτους κτήσης διά του ΔΤΚατ του προηγούμενου της μεταβίβασης έτους. Ως ΔΤΚατ νοείται ο μέσος Δείκτης Τιμών Κατοικιών Αστικών Περιοχών της περιόδου Ιανουαρίου – Δεκεμβρίου κάθε έτους, όπως ανακοινώνεται από την Τράπεζα της Ελλάδος. Αν κατά τον χρόνο της μεταβίβασης δεν έχει δημοσιευθεί μέσος ΔΤΚατ, λαμβάνεται υπ’ όψιν ο σχετικός δείκτης του αμέσως προηγούμενου έτους.
· Ο χρόνος κτήσης είναι ο χρόνος απόκτησης ποσοστού τουλάχιστον 75% του μεταβιβαζόμενου δικαιώματος επί της ακίνητης περιουσίας.
· Επί μεταβίβασης κτίσματος που ανεγέρθηκε με αυτεπιστασία ή με βάση το σύστημα της αντιπαροχής, ως χρόνος κτήσης θεωρείται ο χρόνος μετά την παρέλευση πέντε ετών από την ημερομηνία έκδοσης ή δύο ετών από την ημερομηνία ανανέωσης της οικοδομικής άδειας ανέγερσης, εκτός εάν η μεταβίβαση γίνεται εντός των παραπάνω προθεσμιών.
· Επί πολεοδομικής τακτοποίησης εξ ολοκλήρου αυθαίρετης κατασκευής, ως χρόνος κτήσης θεωρείται ο χρόνος που δηλώνεται ως χρόνος ανέγερσης και πιστοποιείται από τον μηχανικό στη σχετική αίτηση τακτοποίησης.
· Επί πολεοδομικής τακτοποίησης μερικώς αυθαίρετης κατασκευής, ως χρόνος κτήσης θεωρείται ο χρόνος κτήσης του νόμιμου κτίσματος.
· Επί χρησικτησίας, ως χρόνος κτήσης θεωρείται η αντίστοιχη ημερομηνία του εικοστού πρώτου έτους πριν από τον χρόνο της μεταβίβασης.
· Ο φόρος υπεραξίας παρακρατείται από τους συμβολαιογράφους και αποδίδεται εντός 5 ημερών στο Δημόσιο.
H διευκρινιστική εγκύκλιος
Εντός των επόμενων ημερών αναμένεται να εκδοθεί η διευκρινιστική εγκύκλιος για την ενεργοποίηση του φόρου υπεραξίας. Οσο δεν κοινοποιείται η εγκύκλιος, οι μεταβιβάσεις παραμένουν παγωμένες
 Google news