Πώς θα υπολογίσετε κύριο και συμπληρωματικό φόρο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
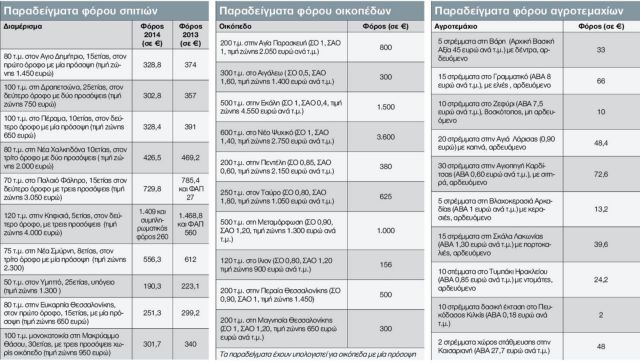
Φόρο από 2 έως 13 ευρώ ανά τετραγωνικό μέτρο για τα σπίτια, από 3 έως 9.000 ευρώ το στρέμμα για τα οικόπεδα και 1 ευρώ το στρέμμα για τα αγροτεμάχια επιβάλλει το νομοσχέδιο για τον Ενιαίο Φόρο Ιδιοκτησίας Ακινήτων .
Στον βασικό φόρο μπαίνει και καπέλο φόρου στα πρότυπα του ΦΑΠ αλλά με την ονομασία συμπληρωματικός φόρος από το 2014, προκειμένου για ιδιοκτήτες ακινήτων με περιουσία άνω των 300.000 ευρώ.
Για να προσδιοριστεί ο φόρος, το νομοσχέδιο επιβάλλει μια σειρά συντελεστών και ειδικότερα:
– Σπίτια. Ο κύριος φόρος για τα κτίσματα προκύπτει από τον πολλαπλασιασμό της επιφάνειας του κτίσματος Χ τον βασικό φόρο που προκύπτει από την κατάταξη του ακινήτου σε φορολογική ζώνη με βάση την τιμή ζώνης Χ τον συντελεστή παλαιότητας κτίσματος Χ τον συντελεστή ορόφου ή μονοκατοικίας και Χ τον συντελεστή πρόσοψης, καθώς και Χ τον συντελεστή βοηθητικών χώρων και τον συντελεστή ημιτελούς κτίσματος κατά περίπτωση.
– Οικόπεδα. Ο κύριος φόρος για τα γήπεδα εντός σχεδίου πόλης ή οικισμού (οικόπεδα) είναι το γινόμενο της επιφανείας του γηπέδου σε τετραγωνικά μέτρα Χ τον συντελεστή φόρου που αντιστοιχεί στη μοναδιαία αξία του οικοπέδου η οποία προκύπτει ως λόγος της φορολογητέας αξίας του προς τη συνολική επιφάνειά του. Η φορολογητέα αξία του οικοπέδου ισούται με το γινόμενο του συντελεστή οικοπέδου Χ τη συνολική τιμή εκκίνησης του οικοπέδου, τον συντελεστή πρόσοψης και την επιφάνεια του οικοπέδου. Εφόσον υπάρχει κτίσμα, οποιασδήποτε κατηγορίας, εντός του οικοπέδου, – επιφάνεια που φορολογείται είναι αυτή που προκύπτει ως υπόλοιπο από τη μη χρήση του συντελεστή δόμησης. Ως συντελεστής δόμησης λαμβάνεται υπόψη ο συντελεστής αξιοποίησης οικοπέδου της περιοχής.
– Αγροτεμάχια. Για γήπεδα τα οποία βρίσκονται εκτός σχεδίου πόλης ή οικισμού – όπως είναι ο ορισμός της Εφορίας για τα αγροτεμάχια – ο κύριος φόρος προκύπτει από τον Βασικό Συντελεστή Φορολογίας που καθορίζεται σε 0,001 του ευρώ ανά τετραγωνικό μέτρο (1 ευρώ ανά στρέμμα) με την εφαρμογή των συντελεστών θέσης, χρήσης, άρδευσης, απαλλοτρίωσης και του συντελεστή κατοικίας. Δεν εφαρμόζεται συντελεστής κατοικίας εφόσον ο φορολογούμενος, η σύζυγος και τα εξαρτώμενα τέκνα δεν έχουν άλλη κύρια κατοικία και η οικία που υπάρχει στο γήπεδο έχει επιφάνεια κύριων χώρων μικρότερη των 150 τετραγωνικών.
n Συμπληρωματικός φόρος: Το αφορολόγητο σε σχέση με τον ΦΑΠ αυξάνεται από τα 200.000 στα 300.000 ευρώ και οι συντελεστές κλιμακώνονται απο 0,1% έως και 1%.
 Google news