
Εν αναμονή «λευκού καπνού» σήμερα για ΔΕΣΦΑ
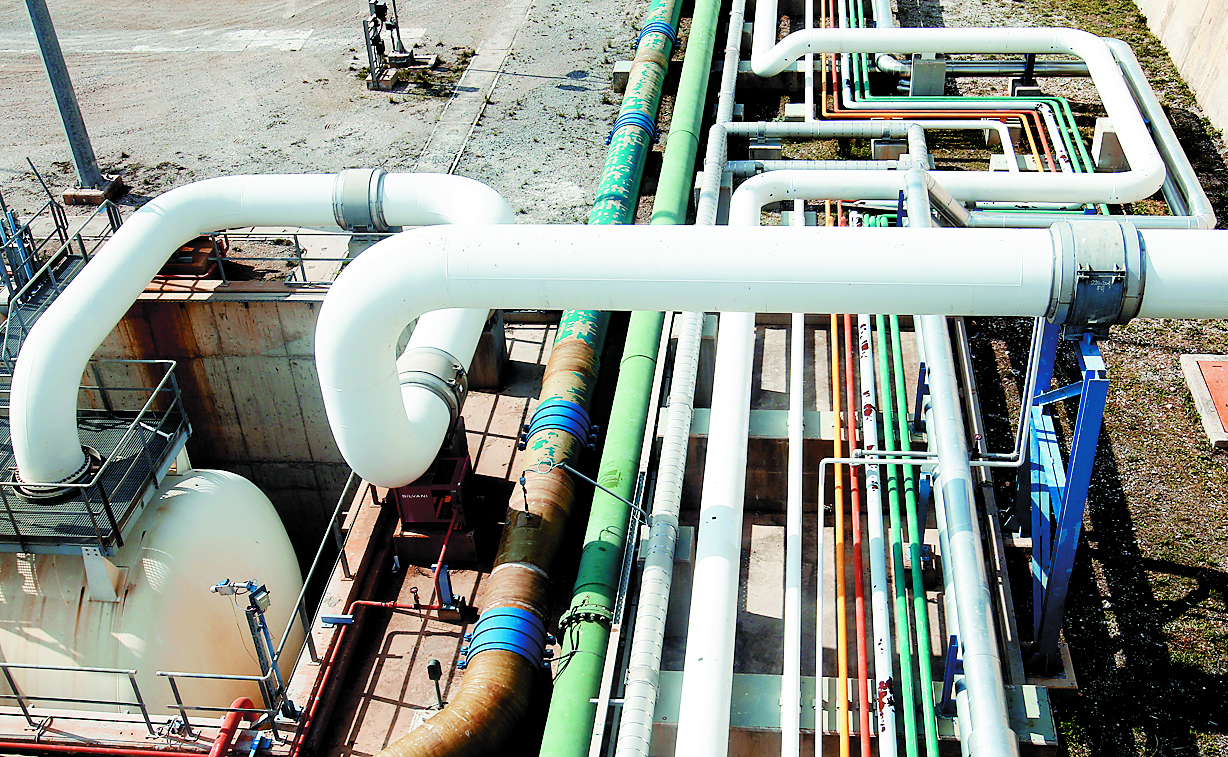
Ο σταθμός υγροποιημένου φυσικού αερίου του ΔΕΣΦΑ στη Ρεβυθούσα (φωτογραφία αρχείου)
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Την αναλυτική προσφορά της Socar ύψους 400 εκατ. ευρώ για την εξαγορά του 66% του ΔΕΣΦΑ καλείται να αξιολογήσει σήμερα το διοικητικό συμβούλιο του Ταμείου Αξιοποίησης της Ιδιωτικής Περιουσίας του Δημοσίου (ΤΑΙΠΕΔ).
Έπειτα από το e-mail της Τρίτης που αναφερόταν μόνο στο βελτιωμένο τίμημα, χθες το πρωί η ηγεσία του Ταμείου παρέλαβε από τους Αζέρους ολόκληρη την αναλυτική προσφορά μαζί με τις λεπτομέρειές της.
Κατά 99% η συμφωνία θα πρέπει να θεωρείται ότι έχει κλείσει, ωστόσο το τυπικό μέρος προβλέπει την παρουσίαση της προσφοράς, και την αξιολόγηση – έγκρισή της από το Δ.Σ. του Ταμείου, που συνέρχεται για το λόγο αυτό σήμερα. Τυπική αλλά απαραίτητη είναι η έγκριση της προσφοράς και από το Δ.Σ. των ΕΛΠΕ (είναι και ο μεγαλύτερος πωλητής με 35% έναντι 31% του ΤΑΙΠΕΔ), που αναμένεται επίσης να συνεδριάσει, αν όχι σήμερα, μέσα στις αμέσως επόμενες ημέρες.
Σε κάθε περίπτωση, η πώληση του ΔΕΣΦΑ είναι η πρώτη μεγάλη ενεργειακή ιδιωτικοποίηση, και αλλάζει το αρνητικό κλίμα που είχε δημιουργήσει το ναυάγιο της ΔΕΠΑ. Αν μάλιστα «σωθεί» και η ιδιωτικοποίηση του ΟΠΑΠ, θα έχει ανατραπεί σε σημαντικό βαθμό η αρνητική προ εβδομάδας εικόνα για το ελληνικό πρόγραμμα αποκρατικοποιήσεων.
Τι «ζύγισε» στο deal
Έχει ενδιαφέρον τι ήταν αυτό που «ζύγισε» στο deal, και πως φτάσαμε ως εδώ, τι εγγυήσεις πήρε δηλαδή η Socar για να ανεβάσει το τίμημά της, από τα 305 στα 400 εκατ. ευρώ (+95 εκατ. ευρώ).
Σύμφωνα λοιπόν με τις πληροφορίες, η αρχική αποτίμηση των Αζέρων για το 100% του ΔΕΣΦΑ, ήταν γύρω στα 550 εκατ. ευρώ. Συνεπώς το 66% που πωλούν από κοινού το Δημόσιο και τα ΕΛΠΕ μέσω του ΤΑΙΠΕΔ, αντιστοιχούσε σε περίπου 363 εκατ. ευρώ.
Από εκεί και πέρα, σύμφωνα πάντα με τις ίδιες πηγές, η Socar άρχισε να αφαιρεί από τα 363 εκατ. ευρώ μια σειρά από κόστη, θεωρώντας ότι μελλοντικά δεν θα είναι σε θέση να τα ανακτήσει. Κάπως έτσι προέκυψε και η τελική χαμηλή προσφορά των 305 εκατ. ευρώ. Ποσό μάλιστα αρκετά κάτω από τα 330 εκατ. ευρώ στα οποία αποτιμά το 66% του ΔΕΣΦΑ, η JP Morgan, ο ανεξάρτητος αποτιμητής που προσέλαβε το Ταμείο.
Τι είδους διαβεβαιώσεις δόθηκαν στους Αζέρους, προκειμένου να πεισθούν ότι θα μπορέσουν μελλοντικά να ανακτήσουν τα κόστη αυτά ;
Αρκετές, σύμφωνα με τις πληροφορίες. Μεταξύ αυτών ξεχωρίζουν :
Ότι τα μελλοντικά έσοδα του ΔΕΣΦΑ από τα τιμολόγια που επιβάλλει σε όσους χρησιμοποιούν τα δίκτυά του έχουν υπολογιστεί σωστά. Τι προϋποθέτει αυτό ; Προϋποθέτει το ενεργητικό ή η αποτίμηση του ΔΕΣΦΑ, επί του οποίου προκύπτει και η προσδοκώμενη απόδοση, να έχει υπολογιστεί με απόλυτη ακρίβεια. Μιλάμε για απόδοση ιδίων κεφαλαίων, της τάξης του 10,9%.
2. Σε συνέχεια του πρώτου, η Socar πήρε διασφαλίσεις ότι θα είναι σε θέση να ανακτήσει μια σειρά από κόστη, τα οποία δεν ήταν σαφές εξαρχής ότι θα μπορέσει να κάνει. Τέτοια για παράδειγμα μπορεί να είναι τα ποσά που θα δαπανήσει για απαλλοτριώσεις γαιών προκειμένου να αναπτύξει νέα δίκτυα αγωγών σε Ελλάδα ή και εξωτερικό (Βαλκάνια).
3. Τέλος, η Socar πήρε την εγγύηση πως θα μπορέσει να ανακτήσει δαπάνες που σχετίζονται με θέματα προσωπικού.
 Google news













