Οι τέσσερις αλλαγές που πρέπει να προσέξετε

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
Προτού πελαγώσουν στο χαρτοβασίλειο των αποδείξεων οι φορολογούμενοι θα πρέπει να έχουν υπόψη τις τέσσερις βασικές αλλαγές που ισχύουν για τις αποδείξεις που δηλώνουμε φέτος και αυτές που μαζεύουμε για του χρόνου.
1 Πόσες αποδείξεις απαιτούνται: Για τις δηλώσεις του 2013 απαιτούνται αποδείξεις αξίας ίσης με το 25% του ατομικού εισοδήματος, με μέγιστο όριο αποδείξεων τα 15.000 ευρώ. Για τις δηλώσεις του 2014 απαιτούνται και πάλι αποδείξεις αξίας ίσης με το 25% του ατομικού εισοδήματος αλλά με μέγιστο όριο αποδείξεων τα 10.500 ευρώ.
2 Ποινές. Αν στις φετινές δηλώσεις οι αποδείξεις που δηλώνονται υπολείπονται των απαιτουμένων, στη διαφορά επιβάλλεται ποινή φόρου 10%. Για παράδειγμα, αν για εισόδημα 20.000 ευρώ απαιτούνται αποδείξεις 5.000 ευρώ και δηλωθούν αποδείξεις 3.000 ευρώ, στη διαφορά των 2.000 ευρώ θα επιβληθεί φόρος με συντελεστή 10%, άρα θα προκύψει πρόσθετος φόρος 200 ευρώ. Το 2014 η ποινή φόρου αυξάνεται σε 22%, με αποτέλεσμα στο παραπάνω παράδειγμα να προκύπτει έξτρα φόρος 440 ευρώ.
3 Ποιοι είναι υπόχρεοι. Φέτος όλοι οι φορολογούμενοι, προκειμένου να κατοχυρώσουν το αφορολόγητο των 5.000 ευρώ που ισχύει για τη φορολόγηση των εισοδημάτων του 2012, θα πρέπει να καταγράψουν στις δηλώσεις τους τις απαιτούμενες αποδείξεις. Το 2014 η υποχρέωση δήλωσης αποδείξεων περιορίζεται μόνο σε μισθωτούς και συνταξιούχους οι οποίοι θεωρητικά με τον τρόπο αυτόν κατοχυρώνουν την έκπτωση φόρου των 2.100 ευρώ η οποία υποκαθιστά το αφορολόγητο των 5.000 ευρώ.
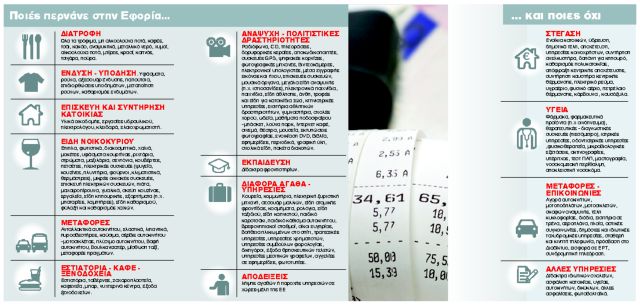
4 Ποιες αποδείξεις μετράνε. Η Εφορία το 2014 θα αναγνωρίζει πέραν των αποδείξεων που ισχύουν σήμερα (τρόφιμα, ποτά, σουπερμάρκετ, δαπάνες ένδυσης και υπόδησης, δαπάνες επισκευής και συντήρησης κατοικίας, έπιπλα, λευκά είδη, οικιακές συσκευές, είδη οικιακής χρήσης, αγαθά και υπηρεσίες οικιακής συντήρησης, μεταφορές πραγμάτων, συντήρηση και επισκευή αυτοκινήτων και μοτοσικλετών, ανταλλακτικά αυτοκινήτων, λιπαντικά, αντιψυκτικό, μίσθωση ταξί, καύσιμα οχήματος, φαγητό εκτός οικίας, σερβιριζόμενα αναψυκτικά – γλυκά – καφέδες, έξοδα ξενοδοχείων, κουρεία, είδη ατομικής φροντίδας, προσωπικά είδη) και δαπάνες που πραγματοποιήθηκαν εντός ΕΕ αλλά και δαπάνες για δίδακτρα φροντιστηρίων που μέχρι σήμερα μετρούσαν στις φοροαπαλλαγές. Αντίθετα, εξαιρούνται δαπάνες κοινοχρήστων, διόδια και δαπάνες θέρμανσης. Επίσης δεν περνάνε οι δαπάνες ενοικίων, ιατρικής και νοσοκομειακής περίθαλψης, η καταβαλλόμενη διατροφή μεταξύ συζύγων, κάθε είδους ασφάλιστρα, οι δωρεές και οι δαπάνες για απόκτηση περιουσιακών στοιχείων που αποτελούν είτε φοροαπαλλαγές (αν και οι περισσότερες καταργήθηκαν) είτε τεκμήρια.
 Google news