Τρομάζουν οι όροι στήριξης των τραπεζών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Στο κράτος περνούν τα «κλειδιά» των τραπεζών για τα επόμενα πέντε χρόνια με τη ρύθμιση που θέσπισε η κυβέρνηση με Πράξη Υπουργικού Συμβουλίου.
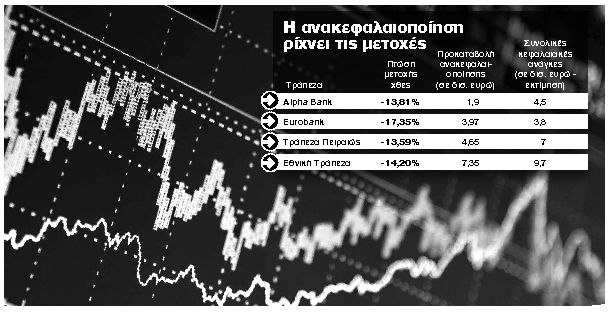
Η τελική ρύθμιση που ανακοινώθηκε μερικές ώρες προτού αρχίσει η συνεδρίαση του Eurogroup στις Βρυξέλλες, προκάλεσε κύμα ρευστοποιήσεων στο ελληνικό Χρηματιστήριο, με τις τραπεζικές μετοχές να καταγράφουν ημερήσιες απώλειες 14,40%.
Ο Γενικός Δείκτης της χρηματιστηριακής αγοράς υποχώρησε κατά 3,63% καθώς οι αποφάσεις των επενδυτών επηρεάστηκαν από το μεγάλο discount (50%) με το οποίο θα εκδοθούν οι νέες μετοχές.
Ορισμένοι τραπεζικοί κύκλοι θεωρούν ότι η απόφαση αυτή διευκολύνει ξένους ομίλους, οι οποίοι στο μέλλον θα θελήσουν να τοποθετηθούν στις ελληνικές τράπεζες.
Οι αποφάσεις. Οι τελικές αποφάσεις για την ανακεφαλαιοποίηση δεν διέφεραν σημαντικά από όσα είχαν διαρρεύσει τις προηγούμενες ημέρες. Ωστόσο, δεν έδωσαν αυτό που αναζητούσε η αγορά για να καταστούν οι τράπεζες ελκυστικές προς επένδυση, μετά τις άνευ προηγουμένου ζημιές που προκάλεσε το κούρεμα του ελληνικού χρέους.
Συγκεκριμένα, οι δείκτες κύριων βασικών ιδίων κεφαλαίων (Core Tier 1) θα επανέλθουν έως και στο 6% με την έκδοση κοινών μετοχών και από αυτά τα επίπεδα έως και το 9% θα χρησιμοποιηθούν μετατρέψιμες ομολογίες (CoCos).
Ο ιδιωτικός τομέας, για να συνεχίσει να διορίζει τις διοικήσεις στα υπό στήριξη πιστωτικά ιδρύματα, θα πρέπει να αποκτήσει τουλάχιστον το 10% των μετοχών που θα εκδοθούν.
«Για να επενδύσει κάποιος σήμερα στις ελληνικές τράπεζες, θα πρέπει να βλέπει αυξημένες πιθανότητες επαλήθευσης του θετικού σεναρίου για τον κλάδο», σχολίαζε κορυφαίος τραπεζίτης για τους βασικούς όρους της ανακεφαλαιοποίησης των τραπεζών.
Το ΤΧΣ. Οι ιδιώτες και το Ταμείο Χρηματοπιστωτικής Σταθερότητας (ΤΧΣ) που θα εγγυηθεί την κάλυψη του 100% των νέων εκδόσεων μετοχών και ομολόγων, θα συμμετάσχουν στις αυξήσεις στην ίδια τιμή, η οποία ωστόσο θα πρέπει να είναι ίση ή χαμηλότερη από το 50% επί του μέσου όρου των τελευταίων 50 ημερών, discount που θεωρείται υψηλότερο του συνηθισμένου.
Η απεμπλοκή του ΤΧΣ από τον κλάδο αναμένεται να γίνει εντός της ερχόμενης πενταετίας, κατά τη διάρκεια της οποίας οι ίδιες οι τράπεζες θα μπορούν να επαναγοράζουν τα ομόλογα και οι ιδιώτες επενδυτές τους μετοχικούς τίτλους που θα έχει στην κατοχή του το Ταμείο, με την καταβολή ενός προβλεπόμενου ετήσιου κόστους.
Τα αγκάθια. Μπορεί το πλαίσιο της ανακεφαλαιοποίησης να μην έκρυβε εκπλήξεις, υπάρχουν ωστόσο αγκάθια που μπορεί να καταστήσουν αποτρεπτική την είσοδο του ιδιωτικού τομέα στις νέες εκδόσεις μετοχών. Συγκεκριμένα:
1. Κεφαλαιακές ανάγκες. Μετά τη διαφαινόμενη απόρριψη, από τρόικα και υπουργείο Οικονομικών, της παροχής εγγύησης για τα ομόλογα του ελληνικού Δημοσίου που έχουν στα χαρτοφυλάκιά τους οι τράπεζες, τα ίδια κεφάλαια των περισσότερων, αν όχι όλων, των συστημικών ομίλων θα βρίσκονται σε αρνητικά επίπεδα πριν αρχίσει η διαδικασία της ανακεφαλαιοποίησης. Αυτό σημαίνει ότι όσοι μέτοχοι συμμετάσχουν στις αυξήσεις, θα χάσουν εξ αρχής ένα μέρος της επένδυσής τους για την επαναφορά των δεικτών κεφαλαιακής επάρκειας σε μηδενικά επίπεδα.
2. Το κόστος των CoCos. Το επιτόκιο των μετατρέψιμων ομολόγων που θα εκδοθούν υπέρ του ΤΧΣ θα ανέρχεται σε 7% και θα προσαυξάνεται κατά 50 μονάδες βάσης ετησίως. Αυτό σημαίνει ότι για κάθε 1 δισ. ευρώ βοήθειας που θα λαμβάνουν οι τράπεζες μέσω των συγκεκριμένων τίτλων, θα πρέπει να καταβάλλουν, κατά μέσον όρο, 80 εκατ. ευρώ ετησίως.
3. Μετατροπή ομολόγων σε μετοχές. Εάν μία τράπεζα δεν έχει κέρδη για την αποπληρωμή του ετήσιου κόστους των CoCos ή εάν η εξόφλησή του πλήττει την κεφαλαιακή της επάρκεια σε βαθμό που να υποχωρούν οι σχετικοί δείκτες κάτω από το ελάχιστο επιτρεπτό όριο, οι τίτλοι αυτοί θα μετατρέπονται σε κοινές μετοχές για την αποπληρωμή του ΤΧΣ. Το ίδιο θα συμβαίνει και εάν στη λήξη της πενταετίας η τράπεζα δεν είναι σε θέση να αποπληρώσει το κεφάλαιο. Σε αυτή την περίπτωση, ο κάτοχος μετοχών της τράπεζας θα υποχρεούται σε νέα μείωση του ποσοστού του, αναλαμβάνοντας επιπρόσθετη ζημιά.
4. Ασκηση των warrants. Δεν είναι ελκυστικός, σύμφωνα με τραπεζικούς κύκλους, ο τρόπος επανελέγχου των τραπεζών μέσω των δικαιωμάτων (warrants) που θα λάβουν όσοι συμμετάσχουν στις αυξήσεις σε αναλογία 9 δικαιωμάτων ανά μία μετοχή. Μπορεί με τον τρόπο αυτό να δίνεται στους μετόχους που θα βάλουν σήμερα το χέρι στην τσέπη, προτεραιότητα για να αυξήσουν το ποσοστό τους στις τράπεζες τα επόμενα έτη, το κόστος αγοράς των μετοχών από το ΤΧΣ ωστόσο δεν θα είναι και τόσο χαμηλό. Συγκεκριμένα, η τιμή άσκησης του δικαιώματος για κάθε τίτλο θα ισούται με την αρχική τιμή διάθεσης των νέων μετοχών, επιβαρυνόμενη με ετήσιο επιτόκιο 3%, πλέον ενός περιθωρίου που θα αρχίζει τον πρώτο χρόνο από τις 100 μονάδες βάσης και θα αυξάνεται κάθε έτος κατά 100 μονάδες με μέγιστο τις 500.

 Google news