
Περιμένουν μεγάλη διαρροή κεφαλαίων προς φορολογικούς παραδείσους
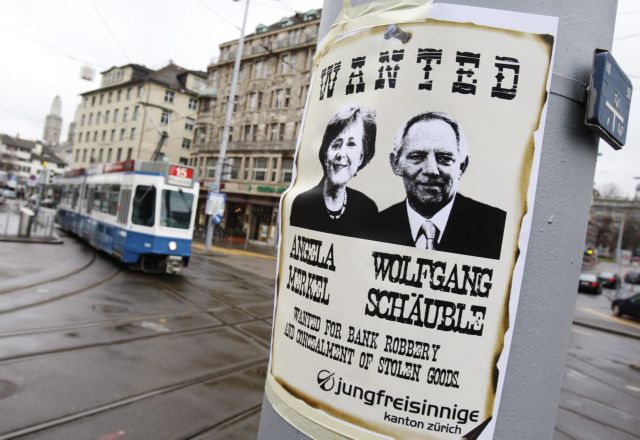
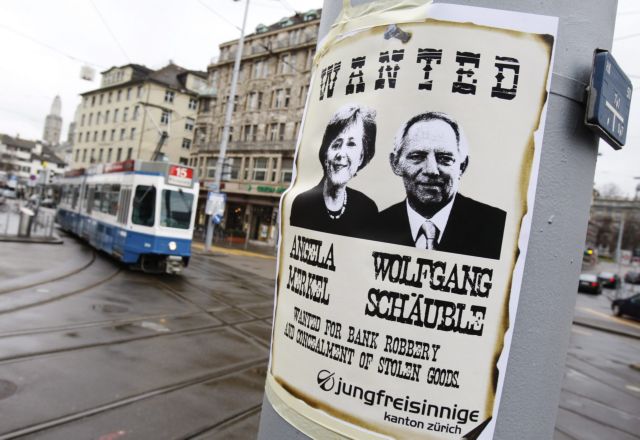
Τον περασμένο Φεβρουάριο μέλη του νεοφιλελεύθερου κόμματος στο καντόνι της Ζυρίχης ανάρτησαν στους δρόμους της πόλης αφίσες με τα πρόσωπα της καγκελαρίου Ανγκελα Μέρκελ και του γερμανού υπουργού Οικονομικών Βόλφγκανγκ Σόιμπλε και την ένδειξη «Καταζητούνται για κλοπή τράπεζας», διαμαρτυρόμενοι με τον τρόπο αυτό για την επικείμενη συμφωνία μεταξύ Ελβετίας και Γερμανίας (που υπογράφηκε στις αρχές Αυγούστου) για τη φορολόγηση των καταθέσεων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Εκτός από τον αναδρομικό φόρο, στα επίσημα κείμενα μνημονεύεται και το μέτρο του φόρου παρακράτησης επί των τόκων, ο οποίος στην περίπτωση της Γερμανίας ανέρχεται σε 26,375%, ενώ για τη Βρετανία απογειώνεται στο 48%.
Οπως αναφέρεται στη γερμανοελβετική συμφωνία, το ύψος του συγκεκριμένου συντελεστή αποφασίστηκε λαμβάνοντας υπόψη και ότι «εξασφαλίζει πως τα συνολικά έσοδα από επενδύσεις φορολογούνται με τον ίδιο τρόπο στην Ελβετία και τη Γερμανία και, ως εκ τούτου, ο ανταγωνισμός μεταξύ των γερμανικών και των ελβετικών χρηματοοικονομικών κέντρων δεν επηρεάζεται από φορολογικά ζητήματα».
Με αυτό το σκεπτικό, σε μια ανάλογη ελληνοελβετική συμφωνία ο συντελεστής φόρου παρακράτησης επί των τόκων των κρυφών καταθέσεων θα πρέπει πιθανώς να υπολογιστεί στο 10%. Χονδρικά εκτιμάται ότι από αυτό το μέτρο στα ελληνικά ταμεία θα μπορούσαν να εισρεύσουν άνω των 100 – 200 εκατ. ευρώ τον χρόνο, αρκεί βεβαίως να μην έχουν αδειάσει οι λογαριασμοί των Ελλήνων στην Ελβετία. Παρόμοιες εκτιμήσεις για τη Βρετανία – ο φόρος παρακράτησης της νέας συμφωνίας ανέρχεται σε 48% – αναφέρουν ποσά της τάξεως των 3 δισ. ευρώ χωρίς να λαμβάνουν υπόψη τις διαρροές κεφαλαίων.
ΟΙ ΣΥΝΤΕΛΕΣΤΕΣ. Οπως επεσήμανε στα «ΝΕΑ» ο κ. Μπίσιας, «σε περίπτωση κατά την οποία το Ελληνικό Δημόσιο διαπραγματευτεί με την Ελβετία την υιοθέτηση του ίδιου μοντέλου φορολόγησης των ελληνικών καταθέσεων όπως η Γερμανία και η Βρετανία, είναι πολύ πιθανό ότι θα ανακύψουν εύλογα ζητήματα σχετικά με τη νομιμότητα / συνταγματικότητα της αναδρομικής φορολόγησης, ενώ prima facie εκτιμάται ως μη προβληματική η επιβολή ετήσιας φορολόγησης των τόκων στην Ελβετία υπέρ του Ελληνικού Δημοσίου.
Σε κάθε περίπτωση εκτιμώ ότι θα πρέπει να αναζητηθεί μια δίκαιη αλλά ταυτόχρονα ορθολογική και βιώσιμη λύση που να εξασφαλίζει στο Ελληνικό Δημόσιο ετησίως πάγια φορολογικά έσοδα από τις εν λόγω καταθέσεις. Θα ήταν αστοχία να συμφωνηθούν αποτρεπτικοί εξοντωτικοί φορολογικοί συντελεστές, που θα οδηγούσαν ενδεχομένως στην εξαφάνιση των ελληνικών κεφαλαίων από την Ελβετία με συνέπεια την πλήρη στέρηση εσόδων από τα ταμεία του κράτους».
Παράγοντες της αγοράς αναφέρουν ότι λόγω των νέων συμφωνιών για τη φορολόγηση των καταθέσεων, κυρίως εξαιτίας του υψηλού αναδρομικού φόρου, αναμένεται μεγάλη μετανάστευση κεφαλαίων προς φορολογικούς παραδείσους, όπου ελβετικές τράπεζες διατηρούν παραρτήματα.
Για παράδειγμα, γερμανός πολίτης που έχει κρυφά 100.000 ευρώ στην Ελβετία σε αμοιβαία κεφάλαια που αποδίδουν 4.000 ευρώ ετησίως φορολογείται ήδη από την 1η Ιουλίου με 35% (ευρωπαϊκός συντελεστής) επί της απόδοσης. Ετσι, από τα 1.400 ευρώ που πληρώνει σε φόρους τα 1.050 ευρώ αποδίδονται στο γερμανικό δημόσιο και τα 350 ευρώ στην Ελβετία.
Με τη νέα συμφωνία, τα «κρυφά» 100.000 ευρώ θα φορολογηθούν με 20% – 25%, ήτοι θα καταλήξουν στο γερμανικό κράτος 20.000 – 25.000 ευρώ, ενώ η απόδοση των 3.000 ευρώ πλέον – μετά τη μείωση των 100.000 ευρώ σε 75.000 – 80.000 από τον αναδρομικό φόρο – θα φορολογηθεί, επιπλέον του 35%, με 26,375%.
Κάτι που σημαίνει ότι μέσα σε έναν χρόνο από την έναρξη της συμφωνίας ο Γερμανός θα μετρά απώλειες 22.000 – 26.500 ευρώ, ενώ κάθε έτος που περνά θα χάνει περίπου 1.500 ευρώ από τις αποδόσεις λόγω του επιπλέον συντελεστή παρακράτησης φόρου.
ΠΡΟΚΑΤΑΒΟΛΕΣ. Εις ένδειξιν καλής θέλησης για την εφαρμογή της συμφωνίας, οι ελβετικές τράπεζες έχουν δεσμευθεί να προκαταβάλουν 1,66 δισ. ευρώ προς τη γερμανική κυβέρνηση και 420 εκατ. ευρώ προς τη βρετανική.
Ως εκ τούτου, και στην περίπτωση της Ελλάδας αναμένεται κάποια προπληρωμή των φόρων, η οποία φαίνεται να εξαρτάται από το ύψος της εκτίμησης των κρυφών καταθέσεων σε συνδυασμό με τον συντελεστή του φόρου παρακράτησης.
 Google news













