Κόβουν τρία στα δέκα δάνεια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Κόβουν μέχρι και μία στις δύο αιτήσεις που υποβάλλονται για έκδοση πιστωτικής κάρτας οι τράπεζες, καθώς επίσης έως και τέσσερις στις 10 αιτήσεις για στεγαστικά δάνεια και έως τρεις στις 10 για καταναλωτικά.
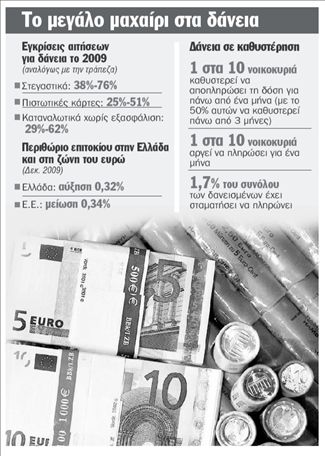
Τα στοιχεία που έχει συγκεντρώσει η Ενωση Ελληνικών Τραπεζών δείχνουν ότι το 2009 εγκρίθηκε, αναλόγως της τράπεζας, το 25%51% του συνόλου των αιτήσεων που έγιναν για έκδοση πιστωτικών καρτών, το 38%-76% των αιτήσεων για έκδοση στεγαστικών δανείων και το 29%-62% για έκδοση καταναλωτικών δανείων, χωρίς εξασφάλιση.
Την ίδια στιγμή, ένα στα δέκα νοικοκυριά καθυστερεί να αποπληρώσει τη δόση του για πάνω από ένα μήνα, με το 50% αυτών να καθυστερεί έως και τρεις μήνες. Συνολικά το 1,7% του συνόλου των δανεισμένων νοικοκυριών έχει σταματήσει να πληρώνει, και η τάση των μη εξυπηρετούμενων δανείων βαίνει αυξανόμενη.
Τα συμπεράσματα αυτά προκύπτουν από την έκθεση για το ελληνικό τραπεζικό σύστημα το 2009 που έδωσε χθες στη δημοσιότητα η Ενωση Ελληνικών Τραπεζών. Συνολικά, τα «κόκκινα» δάνεια, με καθυστερήσεις άνω των 3 μηνών, με βάση πρόσφατα στοιχεία της Τραπέζης της Ελλάδος είναι πάνω από 20 δισ. ευρώ, ενώ τέσσερις στους δέκα δανειολήπτες έχουν δεχθεί οχλήσεις από τράπεζα, εταιρεία εξυπηρέτησης οφειλών ή από δικηγορικά γραφεία.
Πάντως η κεφαλαιακή επάρκεια των ελληνικών τραπεζών παραμένει, σύμφωνα με την έκθεση, σε επίπεδο υψηλότερο των ελάχιστων απαιτούμενων. Κι αυτό, παρ΄ ότι ο δείκτης κεφαλαιακής επάρκειας του εγχώριου πιστωτικού συστήματος υποχώρησε το 2008 εν μέσω αντίξοων συνθηκών στο 9,4% από 11,2% το 2007, ενώ μειώθηκε και ο δείκτης βασικών κεφαλαίων, από 9,4% σε 7,9% Δάνεια σε καθυστέρηση
Τα δάνεια σε καθυστέρηση αυξήθηκαν με ιδιαίτερη ένταση το 2009 έναντι των προηγούμενων ετών: στα καταναλωτικά, ο λόγος των δανείων σε καθυστέρηση προς το σύνολο των δανείων που έχουν εκταμιευθεί, από 6% το 2007 αυξήθηκε σε 8,2% το 2008, αλλά εκτινάχθηκε στο… 13,4% το 2009, σύμφωνα με στοιχεία της ΤτΕ του περασμένου Δεκεμβρίου. Αντίστοιχα με τα καταναλωτικά, έτσι και στα στεγαστικά ο λόγος των καθυστερούμενων δανείων προς το σύνολο όσων έχουν χορηγηθεί, από 3,6% το 2007 αυξήθηκε σε 5,3% το 2008, για να ανέλθει σε 7,4% τον Δεκέμβριο του 2009.
Στο μεταξύ, τα spreads στα επιτόκια των ελληνικών εμπορικών τραπεζών πέρυσι αυξήθηκαν, ενώ στην Ε.Ε. μειώθηκαν. Συγκεκριμένα, το περιθώριο επιτοκίου στην Ελλάδα, δηλαδή η διαφορά μεταξύ του μεσοσταθμικού επιτοκίου των τραπεζικών δανείων και του αντίστοιχου επιτοκίου καταθέσεων, αυξήθηκε τον Δεκέμβριο του 2009 έναντι του Δεκεμβρίου του 2008 κατά 0,32 ποσοστιαίας μονάδας, για να διαμορφωθεί σε 3,77%, από 3,45% τον Δεκέμβριο του 2008. Την ίδια περίοδο που το περιθώριο στην Ελλάδα μεγάλωνε, στην ευρωζώνη μειωνόταν. Το εν λόγω περιθώριο στη ζώνη του ευρώ μειώθηκε κατά 0,34 ποσοσταίας μονάδας, για να διαμορφωθεί στο 2,29% στο τέλος Δεκεμβρίου. Σαν αιτίες για τη διαχρονική αυτή απόκλιση η κεντρική τράπεζα επικαλείται μεταξύ άλλων την πιστοληπτική ικανότητα της Ελλάδας και των ελληνικών τραπεζών, τον ρυθμό πληθωρισμού και το λειτουργικό κόστος των τραπεζών. Συνεχίζουν να είναι αυστηρές
Από τα στοιχεία που συνέλεξε η Τράπεζα της Ελλάδος, μέσω των τραπεζώνμελών της, προκύπτει ότι οι τελευταίες εξακολουθούν να είναι ιδιαίτερα αυστηρές κατά τη χορήγηση καταναλωτικών και στεγαστικών δανείων. Στόχος τους, όπως αναφέρει η έκθεση, είναι η «σταδιακή βελτίωση του χαρτοφυλακίου των δανείων τους προς τα νοικοκυριά». Επιπλέον σημειώνεται ότι το κόστος δανεισμού των τραπεζών, λόγω της εικόνας της ελληνικής οικονομίας, έχει αυξηθεί, και αυτό αναπόφευκτα έχει επιπτώσεις στο επιτόκιο δανεισμού των νοικοκυριών και των επιχειρήσεων.
Τα μερίδια αγοράς
Αναφορικά με τα μερίδια αγοράς των 5 μεγαλύτερων τραπεζών σε όρους ενεργητικού έχουν διαμορφωθεί σε 69,5% από το 2008 (έναντι 67,7% το 2007). Αναφορικά με την αναλογία κατοίκων ανά τραπεζικό κατάστημα, στην Ελλάδα είναι 2,632, έναντι 2.092 στην Ε.Ε. Σχετικά με το προσωπικό που απασχολούν οι ελληνικές τράπεζες στην Ελλάδα ή στις θυγατρικές τους σε 13 χώρες του εξωτερικού ανέρχεται σε 50.278 άτομα.
ΤΟ 1,7%
του συνόλου των δανεισμένων νοικοκυριών έχει σταματήσει να πληρώνει τις δόσεις του
Παπακωνσταντίνου προς τραπεζίτες: Προχωρήστε σε συγχωνεύσεις
ΠΡΟΤΡΟΠΗ προς τις τράπεζες να προχωρήσουν σε συγχωνεύσεις, απηύθυνε στην ουσία χθες ο υπουργός Οικονομικών Γ. Παπακωσταντίνου κατά τη διάρκεια της ομιλίας του στην ετήσια Γενική Συνέλευση της Ελληνικής Ενωσης Τραπεζών. «Είναι η στιγμή να κάνετε μεγάλες κινήσεις για το μέλλον», τόνισε προς τους τραπεζίτες ο υπουργός, απευθύνοντας μήνυμα προς το τραπεζικό σύστημα να στηρίξει τον «εαυτό του» και να βοηθήσει την ανάκαμψη της ελληνικής οικονομίας. Η πολιτεία, είπε ο υπουργός, έχει στηρίξει το ελληνικό τραπεζικό σύστημα με το πακέτο των 28 δισ. ευρώ και πρόσθεσε ότι πρόσφατα αύξησε το σκέλος των εγγυήσεων κατά 15 δισ. ευρώ και ότι δεν αποκλείεται «το σκέλος αυτό να ενισχυθεί περαιτέρω».
Ράπανος προς επιχειρηματίες: Κάντε επενδύσεις
«ΤΟ ΕΛΛΗΝΙΚΟ τραπεζικό σύστημα θα κάνει ό,τι μπορεί για την ανάκαμψη της οικονομίας», είπε ο πρόεδρος της Ελληνικής Ενωσης Τραπεζών Βασίλης Ράπανος, ο οποίος κάλεσε παράλληλα τους έλληνες επιχειρηματίες να μη διατηρούν τα χρήματά τους στις προθεσμιακές καταθέσεις, όπου «λιμνάζουν», αλλά να προβούν σε επενδύσεις. Εκανε λόγο για την ανθεκτικότητα του τραπεζικού συστήματος απέναντι στην κρίση, για την οποία είπε ότι παραμένει σημαντική, γεγονός που μπορεί να αποδοθεί σε μια σειρά από παράγοντες, όπως η μηδενική έκθεση σε τοξικά προϊόντα, η ισχυρή κεφαλαιακή βάση, και η έγκαιρη αύξηση των προβλέψεων έναντι επισφαλών απαιτήσεων.
Παραδέχθηκε ότι η διεθνής κρίση επηρέασε αρνητικά το ελληνικό τραπεζικό σύστημα, αλλά προσέθεσε ότι κατά την εκδήλωση της κρίσης δεν αντιμετώπισε σοβαρά προβλήματα. Μίλησε για τρεις προκλήσεις με τις οποίες βρίσκονται σήμερα αντιμέτωπες οι εγχώριες τράπεζες: τη διατήρηση της σταθερότητας με ικανοποιητικούς δείκτες κεφαλαιακής επάρκειας και επαρκή ρευστότητα, τη συνδρομή στις επιχειρήσεις και τα νοικοκυριά για να αντιμετωπίσουν τις δυσκολίες που έχει προκαλέσει η μείωση της οικονομικής δραστηριότητας το 2009 και τη συνεισφορά στην προσπάθεια για την ανάκαμψη της οικονομίας με τη διοχέτευση της ιδιωτικής αποταμίευσης στις πιο αποδοτικές χρήσεις.
 Google news