Φρένο στις αυξήσεις ασφαλίστρων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Φρένο στις αδικαιολόγητες επιβαρύνσεις, τις μονομερείς αυξήσεις στα ασφάλιστρα αλλά και στο καθεστώς των προμηθειών που επιβαρύνουν τα ασφαλιστικά συμβόλαια τα πρώτα χρόνια της διάρκειάς τους, βάζει το νομοσχέδιο που επεξεργάζεται το υπουργείο Οικονομίας, Ανταγωνιστικότητας και Ναυτιλίας.
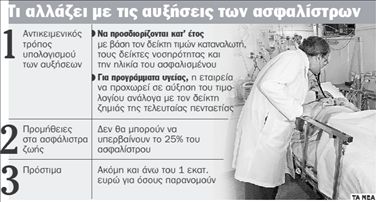
Ακόμη, το νομοσχέδιο θα προβλέπει νέες προθεσμίες για τις διαδικασίες αποζημίωσης των ασφαλισμένων στα ασφαλιστήρια ζωής και αυστηρά πρόστιμα, ακόμα και πάνω από 1 εκατ. ευρώ, για όσους παρανομούν.
Το υπουργείο ευελπιστεί ότι με τις ρυθμίσεις του νομοσχεδίου, που εκτιμάται ότι θα είναι έτοιμο μέσα στο καλοκαίρι, θα δημιουργηθεί το θεσμικό πλαίσιο για τη διαφάνεια στους όρους και τις χρεώσεις αλλά και τη σωστή ενημέρωση των καταναλωτών στις ασφαλιστικές συμβάσεις. Ηδη οι εκπρόσωποι της ασφαλιστικής αγοράς (εκπρόσωποι των εταιρειών και των διαμεσολαβούντων) έχουν ενημερωθεί για τις προθέσεις της κυβέρνησης από τον Γενικό Γραμματέα Καταναλωτή, Δημήτρη Σπυράκο.
Στις προθέσεις του υπουργείου είναι να καθοριστεί ένας αντικειμενικός τρόπος ο οποίος θα δικαιολογεί τις αυξήσεις στις οποίες προχωρούν οι εταιρείες, κάτι που, όπως λένε πηγές του υπουργείου, σήμερα δεν γίνεται, με αποτέλεσμα το κόστος της ιδιωτικής ασφάλισης να είναι ιδιαίτερα υψηλό. Το υπουργείο πρότεινε στις ασφαλιστικές εταιρείες τρία διαφορετικά σενάρια, στα οποία όμως δεν φαίνεται να συμφωνούν. Συγκεκριμένα οι αυξήσεις να προσδιορίζονται:
Πρώτον, αναλυτικά με κλιμακωτό πίνακα στον οποίο θα καταγράφονται από την αρχή οι αυξήσεις κάθε έτους ώστε οι ασφαλισμένοι να γνωρίζουν το ύψος των δόσεων που θα πληρώνουν τα επόμενα χρόνια για το συμβόλαιό τους. Δεύτερον, οι αυξήσεις να προσδιορίζονται κατ΄ έτος με βάση τον δείκτη τιμών καταναλωτή ή τον υποδείκτη υπηρεσιών υγείας καθώς και τους δείκτες νοσηρότητας και την ηλικία του ασφαλιζόμενου. Μάλιστα, το υπουργείο πρότεινε να συμφωνηθεί η χρήση ενός στατιστικού δείκτη κόστους, προσαυξημένου μέχρι και 20% ενώ η επίπτωση στα ασφάλιστρα από την ηλικία του ασφαλισμένου να περιγράφεται αναλυτικά σε πίνακα στη σύμβαση.
Τρίτον, εάν ο μέσος δείκτης ζημιάς της τελευταίας πενταετίας ενός προγράμματος υγείας υπερβαίνει το 95%, η ασφαλιστική εταιρεία με αίτημα το οποίο θα εξετάζεται από την εποπτική αρχή (Τράπεζα της Ελλάδος) να μπορεί να προχωρήσει σε αύξηση του τιμολογίου έως και 15%. Σύμφωνα με πληροφορίες, και στα τρία αυτά σενάρια διαφώνησαν οι εκπρόσωποι των ασφαλιστικών εταιρειών, όμως η ηγεσία του υπουργείου είναι αποφασισμένη να προχωρήσει σε ένα από τα τρία με επικρατέστερο το τελευταίο.
Για τις προμήθειες
Με άλλες διατάξεις του νομοσχεδίου, οι προμήθειες στα ασφαλιστήρια ζωής (συνταξιοδοτικά ή επενδυτικά) τον πρώτο χρόνο ασφάλισης δεν θα μπορούν να υπερβαίνουν το 25% του ασφάλιστρου, ενώ θα επιμερίζονται ισόποσα για την υπόλοιπη διάρκεια του συμβολαίου. Μέχρι σήμερα το μεγαλύτερο μέρος των προμηθειών των διαμεσολαβούντων αφορούσε την πρώτη τριετία του ασφαλιστηρίου συμβολαίου, κάνοντας ασύμφορο το σπάσιμο του συμβολαίου για τους καταναλωτές εάν χρειάζονταν τα χρήματά τους αφού έπαιρναν μόλις το 60% των χρημάτων που είχαν δώσει. Για την προστασία των διαμεσολαβούντων στις περιπτώσεις που λυθεί η σύμβαση με την ασφαλιστική εταιρεία, η εταιρεία θα είναι υποχρεωμένη να καταβάλλει στον διαμεσολαβούντα την προμήθεια που αναλογεί στο συμβόλαιο κάθε χρόνο και για όσο διάστημα αυτό παραμένει στην εταιρεία.
Για τη διαφάνεια
Τέλος, σε ό,τι αφορά τη διαφάνεια και τη σωστή πληροφόρηση των καταναλωτών, στο νομοσχέδιο περιλαμβάνονται ρυθμίσεις σύμφωνα με τις οποίες οι διαφημίσεις για τα ασφαλιστικά προϊόντα ζωής θα πρέπει να περιλαμβάνουν πληροφορίες σχετικά με το συνολικό κόστος πρόσκτησης, την εγγυημένη απόδοση και τον κίνδυνο απώλειας κεφαλαίου, την ενδεχόμενη διακύμανση των επενδύσεων και την ενδεχόμενη αδυναμία εξασφάλισης των μελλοντικών επενδύσεων. Πάντως το νομοσχέδιο εισάγει και την έννοια της ευθύνης του ασφαλιστή καθώς πριν από τη διάθεση ενός ασφαλιστηρίου ζωής, ο ασφαλιστής θα υποχρεούται να αξιολογήσει την ικανότητα του υποψηφίου ασφαλισμένου να ανταποκριθεί στις οικονομικές υποχρεώσεις του προγράμματος και να εξετάζει αν οι παρεχόμενες καλύψεις ανταποκρίνονται στις ανάγκες του ασφαλισμένου.
ΠΡΟΘΕΣΗ ΤΟΥ ΥΠΟΥΡΓΕΙΟΥ
είναι να καθοριστεί ένας αντικειμενικός τρόπος που θα δικαιολογεί τις αυξήσεις στις οποίες προχωρούν οι εταιρείες
 Google news