Τρισέ: Ανεπαρκείς οι οίκοι αξιολόγησης
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
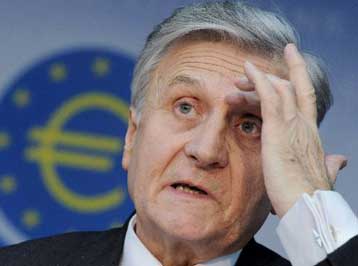
Σαφείς αιχμές έναντι των οίκων αξιολόγησης και του ρόλου που έπαιξαν κατά τη χρηματοπιστωτική κρίση αφήνει ο πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας κ. Ζαν Κλωντ Τρισέ.
Απαντώντας σε ερώτημα του ευρωβουλευτή του ΣΥΡΙΣΑ κ. Νίκου Χουντή, ο κ. Τρισέ αναφέρει ότι ότι «τα γεγονότα μετά την εκδήλωση της αναταραχής στις χρηματοπιστωτικές αγορές τον Αύγουστο του 2007 κατέδειξαν ότι υπήρξαν ανεπάρκειες σε σχέση με τις δραστηριότητες αξιολόγησης της πιστοληπτικής ικανότητας εκ μέρους των εν λόγω οργανισμών».
Και προσθέτει επιπλέον ότι «οι πιστοληπτικές διαβαθμίσεις δεν είναι το μόνο κριτήριο το οποίο λαμβάνουν υπόψη οι επενδυτές κατά την τιμολόγηση των χρεογράφων. Και άλλοι παράγοντες παίζουν ρόλο, όπως οι διαφορές ρευστότητας στις δευτερογενείς αγορές για ομόλογα που εκδίδονται από συγκεκριμένες κυβερνήσεις ή οι διαφορετικές αντιλήψεις των επενδυτών ως προς τον πιστωτικό κίνδυνο που παρουσιάζουν μεμονωμένες χώρες».
Αναλυτικότερα, η πλήρης απάντηση έχει ως εξής:
«Αγαπητέ κύριε Χουντή,
Σας ευχαριστώγια την επιστολή σας όπου εκφράζετετην ανησυχία σας σχετικά με τονρόλο των οργανισμών αξιολόγησης της πιστοληπτικής ικανότητας, την οποία μου διαβίβασε η κα Bowles, πρόεδρος της Επιτροπής Οικονομικής και Νομισματικής Πολιτικής, στις 15 Φεβρουαρίου 2010.
Όσοναφορά τον ρόλο που διαδραματίζουν οι οργανισμοί αξιολόγησης της πιστοληπτικής ικανότητας στην οικονομία, οι δραστηριότητεςτους θα πρέπει να συμβάλλουν στην άμβλυνση των αποκαλούμενων προβλημάτων αντιπροσώπευσης (principal-agent problems) που απορρέουν από την ασύμμετρη πληροφόρηση μεταξύ εκδοτών και επενδυτών.
Επιπλέον, οι εν λόγω οργανισμοί μπορούν να επωφεληθούν από οικονομίες κλίμακας, εφόσον η συλλογή και η επεξεργασία των πληροφοριών στις οποίες βασίζονται οι πιστοληπτικές διαβαθμίσεις γίνονται σε ευρεία κλίμακα, και ως εκ τούτου συμβάλλουν στην αποτελεσματική λειτουργία της αγοράς.
Εν προκειμένω, η επιστολή σας εγείρει ορισμένα σημαντικά θέματα. Τα γεγονότα μετά την εκδήλωση της αναταραχής στις χρηματοπιστωτικές αγορές τον Αύγουστο του 2007 κατέδειξαν ότι υπήρξαν ανεπάρκειες σε σχέση με τις δραστηριότητες αξιολόγησης της πιστοληπτικής ικανότητας εκ μέρους των εν λόγω οργανισμών, γεγονός που υπονόμευσε την εμπιστοσύνη των αγορών.
Με δεδομένη την σημασία των οργανισμών αξιολόγησης της πιστοληπτικής ικανότητας για την εμπιστοσύνη των αγορών και τη χρηματοπιστωτική σταθερότητα εν γένει, η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) και το Ευρωσύστημα υποστηρίζουν τις εργασίες ευρωπαϊκών και διεθνών φορέων με σκοπό την αναθεώρηση του κανονιστικού πλαισίου που διέπει τους εν λόγω οργανισμούς, έπειτα από τη συμφωνία που επιτεύχθηκε κατά τη σύνοδο των υπουργών οικονομικών και των διοικητών κεντρικών τραπεζών των χωρών της Ομάδας των 20 στις 14 Μαρτίου 2009 σχετικά με την υπαγωγή σε κανονιστική εποπτεία όλων των οργανισμών αξιολόγησης της πιστοληπτικής ικανότητας των οποίων οι πιστοληπτικές διαβαθμίσεις χρησιμοποιούνται για κανονιστικούς σκοπούς καθώς και με τη διασφάλιση της συμμόρφωσης με τον κώδικα της Διεθνούς Οργάνωσης Επιτροπών Εποπτείας Χρηματιστηρίων (IOSCO).
Στο πλαίσιοαυτό, η ΕΚΤ, όταν κλήθηκε να γνωμοδοτήσει σχετικά με την πρόταση κανονισμού που υπέβαλε η Επιτροπή, υπογράμμισεότι οι κανονιστικές πρωτοβουλίες σε αυτόν τον τομέα θα πρέπει να αποσκοπούν στην αύξηση του βαθμού διαφάνειας κατά την έκδοση και την παρακολούθηση των πιστοληπτικών διαβαθμίσεων, στην εξασφάλιση ότι η διαδικασία αξιολόγησης πληροί επαρκή πρότυπα ποιότητας και ακεραιότητας και στη διαφύλαξη της ακεραιότητας και ανεξαρτησίας των οργανισμών αξιολόγησης.
Ο κανονισμός (ΕΚ) αριθ. 1060/2009 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου για τους οργανισμούς αξιολόγησης της πιστοληπτικής ικανότητας που εκδόθηκε στις 16 Σεπτεμβρίου 2009 θεσπίζει ένα νέο περιεκτικό κανονιστικό πλαίσιο της ΕΕ όσον αφορά τις δραστηριότητες των οργανισμών αξιολόγησης της πιστοληπτικής ικανότητας σύμφωνα με τους προαναφερόμενους στόχους, καθώς και την άσκηση δραστηριοτήτων εποπτείας από εθνικές αρμόδιες αρχές. Ωστόσο, ο κανονισμός διευκρινίζει ρητώς ότι δεν δημιουργεί υποχρέωση αξιολόγησης χρηματοπιστωτικών μέσων ή των οικονομικών υποχρεώσεων.
Τέλος, θα ήθελα να τονίσω το γεγονός ότιοι πιστοληπτικές διαβαθμίσεις δενείναι το μόνο κριτήριο το οποίολαμβάνουν υπόψη οι επενδυτέςκατά την τιμολόγηση των χρεογράφων. Και άλλοι παράγοντες παίζουνρόλο, όπως οι διαφορές ρευστότητας στις δευτερογενείς αγορές για ομόλογα που εκδίδονται από συγκεκριμένες κυβερνήσεις ή οι διαφορετικές αντιλήψεις των επενδυτών ως προς τον πιστωτικό κίνδυνο που παρουσιάζουν μεμονωμένες χώρες».
 Google news