
Φορο-ανατροπές στα ακίνητα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Φόρο μεταβίβασης καλούνται να πληρώσουν πλέον για την απόκτηση πρώτης κατοικίας όλο και περισσότεροι αγοραστές, με βάση τα νέα αφορολόγητα όρια και την κατάργηση της απαλλαγής που ίσχυε για επιφάνεια μέχρι 200 τ.μ. αλλά ανεξαρτήτως αντικειμενικής αξίας.
Στο εξής τα αφορολόγητα αυτά όρια ορίζονται στα 200.000 ευρώ για τον άγαμο και στα 250.000
για τον έγγαμο, με προσαύξηση κατά 25.000 ευρώ για καθένα από τα δύο πρώτα παιδιά και κατά 30.000 ευρώ για το τρίτο και για καθένα από τα επόμενα. Για την αγορά οικοπέδου καθορίζεται αφορολόγητο μέχρι 50.000
ευρώ για άγαμο και μέχρι 100.000 ευρώ για έγγαμο που προσαυξάνεται κατά 10.000 ευρώ για καθένα από τα δύο πρώτα παιδιά και κατά 15.000 ευρώ για κάθε ένα παιδί από το τρίτο και έπειτα.
Με τα νέα αφορολόγητα όρια, εκεί που η μέγιστη τιμή ζώνης είναι για παράδειγμα 2.000 ευρώ/ τ.μ. (περιοχές όπως Άνοιξη, Νέα Μάκρη, Καισαριανή, Μελίσσια, κ.ά.), ο άγαμος μπορεί πλέον να αγοράσει σπίτι μέχρι 100 τ.μ. χωρίς να πληρώσει φόρο. Αντίστοιχα, ο έγγαμος αγοράζει χωρίς να χρειάζεται να πληρώσει φόρο πρώτη κατοικία μέχρι 125 τ.μ., και αν έχει 1 ή 2 παιδία οι αντίστοιχες επιφάνειες φτάνουν στα 137 και τα 150 τ.μ.
Ο κανόνας είναι πως όσο αυξάνεται η τιμή ζώνης μιας περιοχής τόσο λιγότερα τετραγωνικά καλύπτονται με τα νέα αφορολόγητα όρια. Ας πάρουμε για παράδειγμα περιοχές με μέγιστη αντικειμενική αξίας τα 1.750 ευρώ/ τ.μ. (όπως η Κόρινθος). Ο έγγαμος με ένα παιδί που θέλει να αγοράσει πρώτη κατοικία σε τέτοιες περιοχές, στο εξής θα πληρώσει φόρο για αγορά ακινήτου πάνω από τα 157 τ.μ. Για περιοχές όμως όπου η ανώτατη τιμή ζώνης είναι 2.200 ευρώ / τ.μ. (π.χ. Καλλιθέα, Μοσχάτο), η επιφάνεια που αντιστοιχεί στο αφορολόγητο όριο πέφτει στα 125 τ.μ., για περιοχές στα 2.500 ευρώ/ τ.μ. (π.χ. Ραφήνα) μειώνεται στα 110 τ.μ. και για περιοχές στα 3.500 ευρώ/ τ.μ. (Πειραιάς) υποχωρεί περαιτέρω στα 78 τ.μ.
Στα εντός σχεδίου
Σημαντικές όμως αλλαγές έρχονται και στον φόρο μεταβίβασης ακινήτων. Για τα πρώτα 20.000 ευρώ της αξίας ο φόρος θα υπολογίζεται πλέον με συντελεστή 8% (από 7% για τα εκτός σχεδίου και 9% για τα εντός σχεδίου, που ήταν με το προηγούμενο σύστημα), ενώ για πάνω από το ποσό αυτό, ο φόρος θα υπολογίζεται με συντελεστή 10% (από 9% για τα εκτός και 11% για τα εντός σχεδίου που ίσχυε πριν). Ελαφρύνεται δηλαδή η φορολόγηση των μεταβιβάσεων στα εντός σχεδίου, αλλά επιβαρύνεται στα εκτός σχεδίου.
Επίσης, καταργούνται ο φόρος αυτόματου υπερτιμήματος και το τέλος συναλλαγής ακινήτων που είχε καθιερώσει η προηγούμενη κυβέρνηση, για μεταβιβάσεις ακινήτων που είχαν αποκτηθεί μετά το 2006.
ΦΜΑΠ αντί ΕΤΑΚ
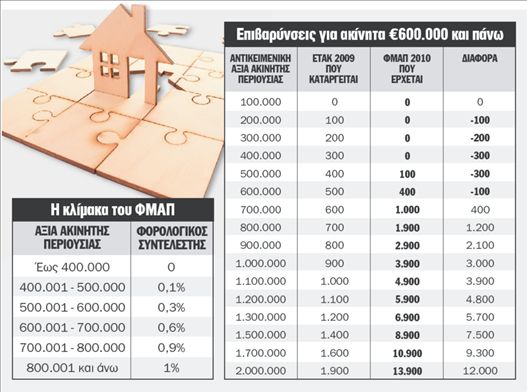
Τέλος, καταργείται το ΕΤΑΚ και στη θέση του επιβάλλεται Φόρος Μεγάλης Ακίνητης Περιουσίας (ΦΜΑΠ) επί της συνολικής αξίας της ακίνητης περιουσίας κάθε φυσικού προσώπου, με αφορολόγητο όριο για κάθε πρόσωπο τα 400.000 ευρώ. Για τα πρώτα 100.000 ευρώ έως 500.000 ευρώ ο φόρος είναι 0,1%, για τα επόμενα 100.000
ευρώ έως τα 600.000 ευρώ ο συντελεστής είναι 0,3%, για τα επόμενα 100.000 ευρώ έως τα 700.000 ευρώ ο φόρος είναι 0,6%, για τα επόμενα 100.000 ευρώ έως τα 800.000 ευρώ είναι 0,9% και για ποσά από εκεί και πάνω, ο συντελεστής γίνεται 1%. Ειδικά για τα έτη 2010, 2011, και 2012, και για αντικειμενική αξία πάνω από τα 5 εκατ. ευρώ, ο συντελεστής ανέρχεται στο 2%.
Ο ΚΑΝΟΝΑΣ
είναι πως όσο αυξάνεται η τιμή ζώνης μιας περιοχής τόσο λιγότερα τετραγωνικά καλύπτονται με τα νέα αφορολόγητα όρια
Με μικρές διορθώσεις η φορολόγηση της Εκκλησίας
ΦΟΡΟ στα κέρδη της Εκκλησίας από εμπορική εκμετάλλευση ακινήτων φέρνει το 2010 το φορολογικό νομοσχέδιο, αν και τελικά καθιερώνονται ευνοϊκότερες διατάξεις για τη φορολόγηση δωρεών, σε σχέση με τους αρχικούς σχεδιασμούς. Οι συντελεστές φόρου για τις δωρεές διαμορφώνονται στο 0,1% για χρηματικά ποσά και 0,5% για περιουσιακά στοιχεία (από 10% και 5% που προβλεπόταν στο νομοσχέδιο στην αρχική του μορφή), αλλά επιβάλλεται συντελεστής φόρου 20% για τα κέρδη που προκύπτουν από εκμίσθωση ακινήτων.
Μετά τις αντιδράσεις που προκλήθηκαν, το υπουργείο Οικονομικών έκανε πίσω στη φορολόγηση δωρεών και έτσι στο νομοσχέδιο- πέραν της καθιέρωσης χαμηλότερων συντελεστών- ορίζεται πως οι χρηματικές δωρεές προς ιερούς ναούς, ιερές μονές, το Ιερό Κοινό του Πανάγιου Τάφου, την Ιερή Μονή του όρους Σινά, το Οικουμενικό Πατριαρχείο Κωνσταντινουπόλεως, το Πατριαρχείο Ιεροσολύμων, το Πατριαρχείο Αλεξανδρείας, την Εκκλησία της Κύπρου και την Ορθόδοξη Εκκλησία της Αλβανίας υπόκεινται στον φόρο αυτό (με συντελεστή 0,1%) μετά την αφαίρεση αφορολόγητου ποσού 1.000 ευρώ κατ΄ έτος.
Απαλλάσσονται
Παράλληλα ορίζεται ότι δωρεές ανάμεσα σε ιερούς ναούς κ.λπ. απαλλάσσονται από τον φόρο δωρεών, ενώ θεσπίζεται ρητά απαλλαγή από τον φόρο δωρεάς αλλά και από την υποχρέωση υποβολής των δηλώσεων φόρου, δωρεών χρηματικών ποσών ή άλλων κινητών περιουσιακών στοιχείων από ανώνυμους και μη δωρητές, εφόσον οι δωρεές αυτές διοργανώνονται σε πανελλαδικό επίπεδο με την πρωτοβουλία φορέων για σκοπούς αποδειγμένα φιλανθρωπικούς. Συνεδριάζει η Ιεραρχία
Για τη στάση που θα κρατήσει στο θέμα της φορολόγησής της αποφασίζει σήμερα η Εκκλησία στην έκτακτη συνεδρίαση της Ιεραρχίας. Χθες, μάλιστα, ο Αρχιεπίσκοπος Ιερώνυμος είχε σύσκεψη στην Αρχιεπισκοπή με εκπροσώπους των πρεσβυγενών Πατριαρχείων που έχουν επίσης εκφράσει διαφωνίες για το φορολογικό.
 Google news













