Φόρος και στην πρώτη κατοικία
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Ανατροπές και στην πρώτη κατοικία φέρνει το φορολογικό νομοσχέδιο, καθώς καταργεί την απαλλαγή που ίσχυε μέχρι 200 τ.μ., αλλά ανεξαρτήτως αντικειμενικής αξίας, και θεσπίζει συγκεκριμένα αφορολόγητα ποσά που προσαυξάνονται ανάλογα με την οικογενειακή κατάσταση του δικαιούχου.
Τα αφορολόγητα αυτά όρια ορίζονται στα 200.000 ευρώ για τον άγαμο και στα 250.000 για τον έγγαμο, στον οποίο προσαυξάνεται κατά 25.000 ευρώ για καθένα από τα δύο πρώτα παιδιά και κατά 30.000 ευρώ για το τρίτο και για καθένα από τα επόμενα. Για την αγορά οικοπέδου, καθορίζεται αφορολόγητο μέχρι 50.000 ευρώ για άγαμο και μέχρι 100.000 ευρώ για έγγαμο, στον οποίο προσαυξάνεται κατά 10.000 ευρώ για καθένα από τα δύο πρώτα παιδιά και κατά 15.000 ευρώ για καθένα παιδί από το τρίτο και μετά. Σε περίπτωση της αγοράς κατοικίας, στο ποσό της απαλλαγής περιλαμβάνεται και η αξία μίας θέσης στάθμευσης αυτοκινήτου μέχρι 20 τ.μ. και ενός αποθηκευτικού χώρου επίσης μέχρι 20 τ.μ., εφόσον βρίσκονται στο ίδιο ακίνητο και αποκτώνται ταυτόχρονα με το ίδιο συμβόλαιο αγοράς.
Μειώνεται ο φόρος μεταβίβασης
Αλλαγές όμως έρχονται και στη φορολογία μεταβίβασης ακινήτων. Για τα πρώτα 20.000 ευρώ της αξίας ο φόρος θα υπολογίζεται πλέον με 8% (από 7% για τα εκτός σχεδίου και 9% για τα εντός σχεδίου ακίνητα, που ίσχυε με το προηγούμενο σύστημα), ενώ για πάνω από το ποσό αυτό ο φόρος θα υπολογίζεται με συντελεστή 10% (από 9% για τα εκτός και 11% για τα εντός σχεδίου ακίνητα που ίσχυε πριν). Ελαφρύνεται δηλαδή η φορολόγηση των μεταβιβάσεων στα εντός σχεδίου και επιβαρύνεται στα εκτός σχεδίου. Επίσης, καταργούνται ο φόρος αυτόματου υπερτιμήματος και το τέλος συναλλαγής ακινήτων που είχε καθιερώσει η προηγούμενη κυβέρνηση για μεταβιβάσεις ακινήτων που είχαν αποκτηθεί μετά το 2006.
ΦΜΑΠ στη θέση του ΕΤΑΚ
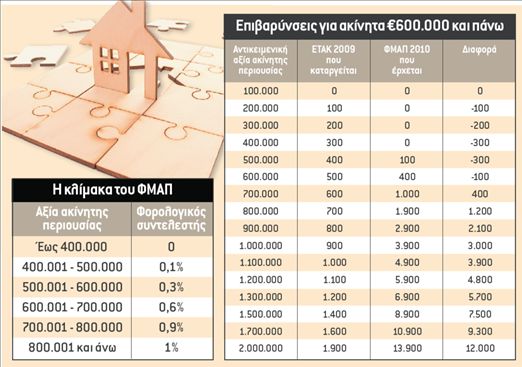
Από 1/1/2010 καταργήθηκε το ΕΤΑΚ και στη θέση του επιβλήθηκε Φόρος Μεγάλης Ακίνητης Περιουσίας (ΦΜΑΠ) επί της συνολικής αξίας της ακίνητης περιουσίας κάθε φυσικού προσώπου, με αφορολόγητο όριο για κάθε πρόσωπο τα 400.000 ευρώ. Για τα πρώτα 100.000 ώς 500.000 ευρώ ο φόρος είναι 0,1%, για τα επόμενα 100.000 ώς τα 600.000 ευρώ ο συντελεστής είναι 0,3%, για τα επόμενα 100.000 ώς τα 700.000 ευρώ ο φόρος είναι 0,6%, για τα επόμενα 100.000 ώς τα 800.000 ευρώ είναι 0,9% και από εκεί πάνω 1%. Ειδικά για τα έτη 2010, 2011 και 2012, ο συντελεστής γίνεται 2% για αντικειμενική αξία πάνω από τα 5 εκατ. ευρώ.
Ιδού ορισμένα παραδείγματα (αφορούν σε άγαμο) για τις επιβαρύνσεις που προκύπτουν από την επιβολή των νέων αφορολόγητων ορίων στην πρώτη κατοικία, ανάλογα με την αντικειμενική αξία κάθε περιοχής: σε περιοχές με ανώτατη αντικειμενική αξία 1.500 ευρώ/ τ.μ., (π.χ. Άγιος Δημήτριος, Γαλάτσι, Γέρακας, Αιγάλεω), μετά τον υπολογισμό του αφορολογήτου ορίου, φόρος επιβάλλεται σε κατοικίες επιφάνειας από 133 τ.μ. και πάνω. Εκεί όπου η αντικειμενική αξία φτάνει τα 2.000 ευρώ/ τ.μ., (όπως σε Καισαριανή, Μελίσσια, Άνοιξη, Νέα Μάκρη), φόρος επιβάλλεται για κατοικίες από 100 τ.μ. και άνω. Για περιοχές με ανώτατη αντικειμενική τα 2.500 ευρώ/τ.μ. (π.χ. Παπάγου, Μαρούσι, Ραφήνα) οι επιβαρύνσεις αρχίζουν για κατοικίες από 80 τ.μ. και άνω. Και για περιοχές με αντικειμενική αξία τα 3.000 ευρώ/τ.μ (π.χ. Ελληνικό, Παλαιό Φάληρο), ο φόρος επιβάλλεται σε κατοικίες από 66 τ.μ. και άνω. Δηλαδή, όσο αυξάνεται η αντικειμενική αξία τόσο λιγότερα τετραγωνικά μέτρα καλύπτει το νέο αφορολόγητο όριο.
Φυλάκιση 2 μηνών για μη έκδοση αποδείξεων
Ποινή φυλάκισης τουλάχιστον δύο μηνών σε όσους δεν εκδίδουν αποδείξεις και φοροδιαφεύγουν προβλέπουν οι νέες φορολογικές ρυθμίσεις, ενώ επανιδρύεται το ΣΔΟΕ και συστήνεται περιουσιολόγιο φορολογουμένων.
Επίσης προβλέπεται ότι η λαθρεμπορία, εφόσον οι δασμοί υπερβαίνουν τις 150.000 ευρώ, θα τιμωρείται ως κακούργημα. Παράλληλα, προβλέπεται αύξηση στο πρόστιμο των 880 ευρώ σε 1.200 ευρώ, ενώ σε περίπτωση συμβιβασμού προβλέπεται ως προϋπόθεση η καταβολή του μισού προστίμου όταν είναι κάτω των 1.200 ευρώ ή του 30% εάν υπερβαίνει τα 1.200 ευρώ. Επιπλέον δεν ισχύει το αφορολόγητο για τις χρήσεις, στις οποίες καταλογίζονται παραβάσεις. Παράλληλα, προβλέπεται η αναστολή λειτουργίας μέχρι έναν μήνα για τους επιτηδευματίες που φοροδιαφεύγουν καθώς και αμοιβή για όποιον καταγγείλει φορολογική παράβαση.
Το νέο ΣΔΟΕ
Η Υπηρεσία Ειδικών Ελέγχων μετονομάζεται σε Σώμα Δίωξης Οικονομικού Εγκλήματος. Στο νέο ΣΔΟΕ συστήνονται νέα εξειδικευμένα τμήματα με έμφαση μεταξύ άλλων στον εντοπισμό προϊόντων εγκλήματος, στους ελέγχους στους τομείς προστασίας των πνευματικών δικαιωμάτων, πειρατείας και κυκλοφορίας παραποιημένων προϊόντων, στην καταπολέμηση του ξεπλύματος βρώμικου χρήματος και στον έλεγχο των δημόσιων δαπανών. Η Γενική Γραμματεία Πληροφορικών Συστημάτων θα συγκροτήσει περιουσιολόγιο όπου θα περιλαμβάνονται κυρίως ακίνητα, αυτοκίνητα, σκάφη, εναέρια μέσα μεταφοράς, κατοχή μετοχών, αμοιβαίων κεφαλαίων και εταιρικών μεριδίων. Δεν περιλαμβάνονται οι τραπεζικές καταθέσεις και τα ομόλογα του Ελληνικού Δημοσίου.
Κρατήσεις 10%- 15% σε κέρδη από λαχεία, παιχνίδια
Νέο φόρο, όπως ισχύει ήδη για τα κέρδη των λαχείων και όλα τα παιχνίδια που διενεργούνται από τον ΟΠΑΠ και τον ΟΔΙΕ (Οργανισμό Διεξαγωγής Ιπποδρομιών Ελλάδος), φέρνει το νέο φορολογικό νομοσχέδιο. Ο φόρος θα υπολογίζεται μετά την αφαίρεση αφορολόγητου ορίου 100 ευρώ, με συντελεστή 10% για ποσό μέχρι 1.000
ευρώ και με 15% για το επιπλέον ποσό.
Επίσης, περιλαμβάνονται νέες ρυθμίσεις για τις ληξιπρόθεσμες οφειλές, αλλά και τις περαιώσεις. Συγκεκριμένα, ο οφειλέτης ληξιπρόθεσμων οφειλών θα μπορεί στο εξής να λάβει 40% έκπτωση στις προσαυξήσεις εκπρόθεσμης καταβολής, εφόσον προχωρά στην εφάπαξ εξόφληση των ληξιπρόθεσμων οφειλών του. Τα ποσοστά αυτά αυξάνονται σε 80% και 60% κατά περίπτωση για όφειλες που πρόκειται να τακτοποιηθούν μέχρι 29 Απριλίου 2010 και αφορούν όφειλες που έχουν βεβαιωθεί μέχρι και τις 31 Δεκεμβρίου 2009. Ενώ με διάταξη του νομοσχεδίου απαγορεύονται στο εξής οι πλειστηριασμοί- που αφορούν ληξιπρόθεσμες όφειλες – επί ακινήτων σε τιμή κατώτερη της αντικειμενικής τους αξίας.
Σε ό,τι αφορά τις περαιώσεις, θα εξαιρούνται από τον αυτοέλεγχο οι δηλώσεις επιχειρήσεων και ελευθέρων επαγγελματιών που αφορούν διαχειριστικές περιόδους κατά τις οποίες οι φορολογούμενοι βαρύνονται με παράβαση μη επίδειξης βιβλίων και στοιχείων. Ποσά οφειλών από φόρους, τέλη και εισφορές που έχουν βεβαιωθεί στα πλαίσια της περαίωσης, δεν θα διαγράφονται. Με άλλη διάταξη παρατείνεται η προθεσμία παραγραφής υποθέσεων που αφορούν τις οικονομικές χρήσεις 2000, 2001, 2002 και 2003 έως τις 31 Δεκεμβρίου 2010.
 Google news