Στην κλίμακα τα επιδόματα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Τέλος στην αυτοτελή φορολόγηση με μειωμένους συντελεστές μιας σειράς εισοδημάτων, όπως τα επιδόματα δημοσίων υπαλλήλων και τις αποζημιώσεις των βουλευτών και των δικαστών, βάζει το φορολογικό νομοσχέδιο.
Πρόκειται για μία από τις βασικές του διατάξεις- την είχε μάλιστα εξαγγείλει και προεκλογικώς η κυβέρνηση, στο όνομα της αποκατάστασης της φορολογικής δικαιοσύνης. Εννοείται ότι από τη συγκεκριμένη ρύθμιση αναμένει να αυξήσει σημαντικά και τα φορολογικά έσοδα.
Τα εν λόγω εισοδήματα θα φορολογούνται πλέον με βάση την κλίμακα εισοδήματος του φορολογουμένου, έτσι όπως ισχύει και για όλα τα άλλα εισοδήματα.
Συγκεκριμένα το νομοσχέδιο ορίζει ότι καταργείται ο ειδικός τρόπος φορολόγησης ή η αυτοτελής φορολόγηση των εξής εισοδημάτων:
● Πάσης φύσεως παροχών που καταβάλλονται σε αιρετούς εκπροσώπους του πρώτου και του δεύτερου βαθμού Τοπικής Αυτοδιοίκησης (δήμαρχοι, δημοτικοί σύμβουλοι, νομάρχες, νομαρχιακοί σύμβουλοι).
● Αμοιβών που εισπράττουν οι αθλητές από την υπογραφή συμβολαίων και από τη συμμετοχή τους σε διεθνείς διοργανώσεις.
● Αποδοχών των εργαζομένων στα ελληνικά σχολεία της Γερμανίας.
● Του επιμίσθιου αλλοδαπής που εισπράττουν οι Έλληνες δημόσιοι υπάλληλοι που υπηρετούν στο εξωτερικό.
● Των αμοιβών εκτός έδρας των υπαλλήλων δημοσίων επιχειρήσεων και των προσώπων που εκλέγονται για τον πρώτο και δεύτερο βαθμό Τοπικής Αυτοδιοίκησης.
● Των επιδομάτων δημοσίων υπαλλήλων που προέρχονται από τους λογαριασμούς ΔΕΤΕ, ΔΕΧΕ, ΔΙΒΕΕΤ (υπουργείο Οικονομικών).
● Των ειδικών επιδομάτων επικίνδυνης εργασίας που καταβάλλονται στα Σώματα Ασφαλείας.
● Της ειδικής αποζημίωσης που καταβάλλεται σε γιατρούς και νοσηλευτικό προσωπικό του ΕΚΑΒ που εκτελούν διατεταγμένη υπηρεσία με αεροπορικά μέσα για παροχή πρώτων βοηθειών.
● Της ειδικής αποζημίωσης που εισπράττουν οι εκπαιδευτικοί σχολείων της Βαυαρίας.
● Των εφημεριών των γιατρών.
● Των συνεργατών ευρωβουλευτών.
● Των αποζημιώσεων βουλευτών και δικαστών.
Επίσης αλλάζει ο τρόπος φορολόγησης των μερισμάτων, ώστε ο συντελεστής να φτάνει το 45% (ανάλογα με την κλίμακα που βρίσκεται ο φορολογούμενος) από 35% σήμερα. Συγκεκριμένα, τα μερίσματα θα φορολογούνται κατ΄ αρχάς με συντελεστή 24% το 2011 που θα μειώνεται σταδιακά κατά 1% κάθε χρόνο και θα φτάσει το 20% το 2015.
Στη συνέχεια, εφόσον διανέμονται θα φορολογούνται επιπλέον με συντελεστή 21% το 2011 που θα αυξάνεται σταδιακά για να φτάσει το 25% το 2015.
Με αυτόν τον τρόπο δίνεται κίνητρο τα κέρδη να επανεπενδύονται, αφού τότε θα φορολογούνται με συντελεστή μόνο 20% (από το 2015).
Σε περίπτωση που ο φορολογούμενος ανήκει με βάση το εισόδημά του σε κλιμάκιο χαμηλότερο από αυτό που επιβαρύνεται με συντελεστή 45%, θα εκπίπτει η διαφορά. Έτσι, κανένας δεν θα φορολογείται με συντελεστή υψηλότερο της κλίμακάς του.
Με το σημερινό καθεστώς, τα κέρδη φορολογούνται στην πηγή με συντελεστή 25% και στη συνέχεια τα διανεμόμενα με συντελεστή 10%.
Η Εκκλησία
Τέλος στις φοροαπαλλαγές της Εκκλησίας βάζει επίσης το νομοσχέδιο.
Ιερές μονές, ιεροί ναοί, πατριαρχεία, Άγιον Όρος, νομικά πρόσωπα που επιδιώκουν κοινωφελείς σκοπούς, κοινωφελή ιδρύματα κτλ. θα φορολογούνται πλέον με συντελεστή 20% για το εισόδημα που αποκτούν από την εκμίσθωση οικοδομών και γαιών, ενώ ώς τώρα φοροαπαλλάσσονταν πλήρως.
Αν ασκούν και εμπορική δραστηριότητα, τα κέρδη τους εξακολουθούν να φορολογούνται με τον ισχύοντα κάθε φορά συντελεστή φορολογίας εισοδήματος νομικών προσώπων.
Αύξηση φόρου και στις αποζημιώσεις
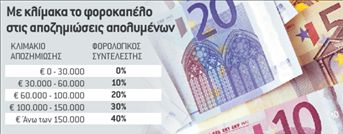
Αύξηση φόρων για όσους απολύονται και λαμβάνουν υψηλές αποζημιώσεις προβλέπει το νομοσχέδιο καθιερώνοντας κλίμακα φόρου και στις αποζημιώσεις. Με τις αλλαγές, τα πρώτα 30.000 ευρώ είναι αφορολόγητα και στα επόμενα 30.000 ευρώ (για το κλιμάκιο έως τα 60.000
ευρώ) ο φόρος ανέρχεται σε 10%. Στο κλιμάκιο 60.000-100.000 ευρώ ο συντελεστής διαμορφώνεται σε 20%, για να αυξηθεί σε 30% στο επόμενο κλιμάκιο από 100.000 έως 150.000 ευρώ και να καταλήξει σε 40% για αποζημιώσεις άνω των 150.000
ευρώ. Μέχρι σήμερα, οι αποζημιώσεις απόλυσης φορολογούνται με συντελεστή 20% για ποσά πάνω από 20.000 ευρώ.
Κατά την καταβολή
Ο φόρος παρακρατείται κατά την πληρωμή της αποζημίωσης στον δικαιούχο, ενώ το νομοσχέδιο προβλέπει ότι η κλίμακα φορολόγησης αποζημιώσεων εφαρμόζεται πέραν των απολύσεων και για κάθε εφάπαξ αποζημίωση που παρέχεται από οποιονδήποτε φορέα και για οποιονδήποτε λόγω διακοπής της σχέσης εργασίας ή άλλης σύμβασης, η οποία συνδέει τον φορέα με τον δικαιούχο της αποζημίωσης.
Με την κλίμακα αυτή φορολογείται και «κάθε αποζημίωση που συμφωνείται ή επιδικάζεται σε οποιονδήποτε για λόγους ηθικής βλάβης».
Βιβλία, ταμειακές μηχανές και ΦΠΑ για όλους

Επίσης, πλέον οι καταναλωτές θα παίρνουν αποδείξεις από τα βενζινάδικα και τα περίπτερα.
Συγκεκριμένα, το νομοσχέδιο ορίζει ότι λογιστικά θα προσδιορίζονται τα κέρδη των εξής επαγγελματιών:
● Εκμεταλλευτές ταξί από 1/7/2010. Για το πρώτο εξάμηνο του 2010 θα φορολογηθούν με το τεκμαρτό, προσαυξημένο κατά 50%.
● Επιχειρήσεις εκμετάλλευσης επιβατικών λεωφορείων ενταγμένων σε ΚΤΕΛ.
● Εκμεταλλευτές φορτηγών δημόσιας χρήσης.
● Εκμεταλλευτές ενοικιαζομένων δωματίων από 1/7/2011. Ειδικά για το πρώτο εξάμηνο του 2010 θα φορολογηθούν με το ήμισυ του ετήσιου κατ΄ αποκοπήν φόρου.
● Πλανόδιοι λιανοπωλητές, λιανοπωλητές σε κινητές λαϊκές αγορές και παραγωγοί αγροτικών προϊόντων θα τηρούν στο εξής βιβλία Β΄ κατηγορίας. Σύμφωνα με τις ισχύουσες διατάξεις, καταβάλλουν σε δύο εξαμηνιαίες δόσεις ένα ετήσιο ποσό φόρου.
● Αρχιτέκτονες, μηχανικοί και γεωλόγοι μελετητές για τις μελέτες και επιβλέψεις τους. Θα τηρούν βιβλία
Επίσης, με λογιστικό τρόπο θα προσδιορίζεται το εισόδημα σειράς επιτηδευματιών που απαλλάσσονταν μέχρι τώρα από την τήρηση βιβλίων. Το νομοσχέδιο ορίζει υποχρέωση τήρησης βιβλίων ακόμη και για όσους δηλώνουν εισόδημα κάτω από 5.000 ευρώ. Έτσι, βιβλία θα τηρούν:
● Κομμωτήρια ● Υδραυλικοί ● Ηλεκτρολόγοι και κάθε είδους τεχνικοί που ασχολούνται με επισκευές ή συντήρηση τεχνικών έργων.
Ακόμη, βιβλία Β΄ κατηγορίας, ανεξαρτήτως ύψους εσόδων, εκτός από τους πωλητές λαϊκών αγορών, είναι υποχρεωμένοι να τηρούν:
● Τα πρατήρια υγρών καυσίμων για την εμπορία βενζίνης και πετρελαίου (τα πρατήρια υποχρεούνται να εκδίδουν αποδείξεις από την 1η Απριλίου).
● Οι εκμεταλλευτές περιπτέρου.
● Οι εκμεταλλευτές κινητών καντινών.
Εξάλλου, το νομοσχέδιο καταργεί την απαλλαγή από ΦΠΑ δικηγόρων, συμβολαιογράφων, άμισθων υποθηκοφυλάκων, δικαστικών επιμελητών όπως και των υπηρεσιών από συγγραφείς, καλλιτέχνες και ερμηνευτές έργων τέχνης.
Οι αποδείξεις
Τέλος, ορίζεται ότι οι αποδείξεις παροχής υπηρεσιών των ελεύθερων επαγγελματιών θα εκδίδονται με την ολοκλήρωση της παροχής.
Όταν δε η παροχή υπηρεσίας διαρκεί, η απόδειξη εκδίδεται κατά τον χρόνο που καθίσταται απαιτητό μέρος της αμοιβής για το οποίο παρασχέθηκε η υπηρεσία.
Το νομοσχέδιο ορίζει υποχρέωση τήρησης βιβλίων ακόμη και για όσους δηλώνουν εισόδημα κάτω από 5.000 ευρώ
 Google news