Φοβούνται νέα φούσκα στο Χρηματιστήριο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Χαμόγελα αλλά και κινδύνους έχει προκαλέσει το πρόσφατο ράλι των χρηματιστηρίων, που έχει οδηγήσει τις τιμές των μετοχών σε νέα υψηλά επίπεδα έτους. Οικονομολόγοι και αναλυτές αποδίδουν το ξέφρενο πάρτι των τιμών, σε μεγάλο βαθμό, στην πρόσβαση των επενδυτών στο φθηνό χρήμα που διοχετεύτηκε στις αγορές από τις κυβερνήσεις (δημοσιονομικά πακέτα και κεντρικές τράπεζες) για την αντιμετώπιση της κρίσης και δεν αποκλείουν να υπάρξει απότομη βουτιά. Δεν λείπουν βέβαια και οι πιο αισιόδοξοι που πιστεύουν ότι το ράλι έχει δρόμο ακόμη και εξακολουθούν να ποντάρουν σε μετοχές, βασιζόμενοι σε ενδείξεις ότι το τέλος της κρίσης πλησιάζει.
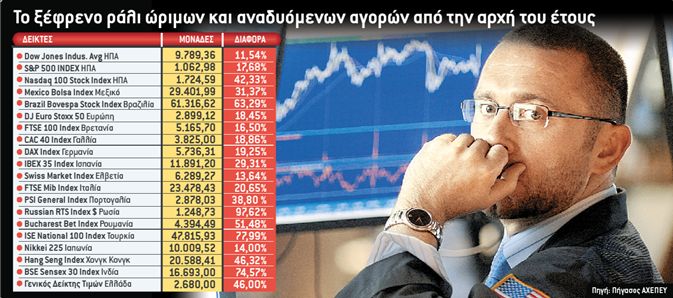
Στο Χρηματιστήριο Αθηνών, από τις αρχές του έτους ο Γενικός Δείκτης έχει κάνει ξέφρενο ράλι 46%, ενώ σημαντική είναι η άνοδος στις ώριμες ευρωπαϊκές και αμερικανικές αγορές. Το Λονδίνο έχει άνοδο 16,5%, το Παρίσι 18,8%, η Φρανκφούρτη 19,2%, ενώ ο Ντάου Τζόουνς στη Νέα Υόρκη σημειώνει άνοδο 11,5%. Το μεγαλύτερο πάρτι έγινε στις αναδυόμενες αγορές, όπου διοχετεύτηκε μεγάλο μέρος από τη ρευστότητα που δημιούργησαν τα μαζικά πακέτα τόνωσης της οικονομίας από κυβερνήσεις σε συνδυασμό με τα σχεδόν μηδενικά επιτόκια των κεντρικών τραπεζών. Έτσι, από τις αρχές του έτους το ρωσικό χρηματιστήριο έχει παρουσιάσει αποδόσεις που αγγίζουν το 100%, στην Τουρκία η άνοδος έφτασε το 78% και στη Ρουμανία το 51%. Το μεγάλο ερώτημα που προσπαθούν τώρα να απαντήσουν οι «γκουρού» των αγορών είναι αν με την απόσυρση της ρευστότητας από κυβερνήσεις και την αύξηση των επιτοκίων από κεντρικές τράπεζες, οι οποίες μοιραία θα λάβουν χώρα όταν ανακάμψει η παγκόσμια οικονομία από την κρίση, θα «στεγνώσουν» οι κεφαλαιαγορές ή αν θα επαναδραστηριοποιηθούν ιδιωτικά επενδυτικά κεφάλαια ως αντισταθμιστικός παράγων.
Η επόμενη φούσκα
Όπως αναφέρει χαρακτηριστικά ο «Εconomist», ήδη έχουν αρχίσει να εκφράζονται φόβοι ότι οι αναδυόμενες αγορές «μπορεί να είναι η επόμενη φούσκα της χαλαρής νομισματικής πολιτικής». Επίσης, οι επενδυτές θεωρούν ότι οι αναπτυσσόμενες χώρες έχουν πολύ καλύτερες προοπτικές ανάπτυξης από ό,τι οι ανεπτυγμένες, όπως για παράδειγμα η Κίνα. Επειδή όπως τα χρηματιστήρια λειτουργούν σαν συγκοινωνούντα δοχεία, μια σημαντική διόρθωση στις αναδυόμενες αγορές δεν θα άφηνε ανεπηρέαστες ούτε αυτές που θεωρούνται ώριμες.
Οι διαθέσεις των ξένων επενδυτών εξάλλου επηρεάζουν καθοριστικά και το Χρηματιστήριο Αθηνών, όπου το πρόσφατο ράλι σε νέα υψηλά επίπεδα έτους βασίστηκε κυρίως σε κεφάλαια που προέρχονταν από το εξωτερικό. Επίσης πρέπει να σημειωθεί ότι το Χ.Α. βρίσκεται στο μεταίχμιο επειδή παρότι θεωρείται ώριμη αγορά έχει πολλά χαρακτηριστικά αναδυόμενης. Αυτό σημαίνει πρακτικά ότι θα μπορούσε να είναι από τις πρώτες αγορές τις οποίες θα εγκατέλειπαν διεθνή επενδυτικά κεφάλαια αν αποφάσιζαν να αυξήσουν για κάποιο λόγο τη ρευστότητά τους (π.χ. αν αυξάνονταν τα επιτόκια του δολαρίου ή του γιεν που βρίσκονται σε σχεδόν μηδενικά επίπεδα ή του ευρώ που διαμορφώνονται σε μόλις 1%).
Το μεγάλο ερώτημα είναι αν με την απόσυρση της ρευστότητας από κυβερνήσεις και την αύξηση των επιτοκίων από κεντρικές τράπεζες, οι οποίες μοιραία θα λάβουν χώρα όταν ανακάμψει η παγκόσμια οικονομία, θα «στεγνώσουν» οι κεφαλαιαγορές ή αν θα επαναδραστηριοποιηθούν ιδιωτικά επενδυτικά κεφάλαια ως αντισταθμιστικός παράγων
Γιατί ανέβηκαν τόσο τα χρηματιστήρια
Εκείνο που συμβαίνει τώρα είναι πως οι πακτωλοί κεφαλαίων που προέρχονταν (πριν από την κρίση) από ιδιωτικά επενδυτικά κεφάλαια τα οποία δανείζονταν για να «παίξουν» στις αγορές, τώρα έχουν αντικατασταθεί από κρατικό χρήμα και χρήμα από τις κεντρικές τράπεζες, το οποίο έχει διοχετευτεί στις αγορές για να αντιμετωπιστεί η κρίση. Επειδή όμως αυτή η πρακτική εκτοξεύει στα ύψη το δημόσιο χρέος και μακροπρόθεσμα βάζει νάρκη για τα δημόσια οικονομικά, αναμένεται ότι οι κυβερνήσεις θα κλείσουν τις στρόφιγγες της ρευστότητας όταν αφήσουμε πίσω την κρίση. Όταν γίνει αυτό πολλοί φοβούνται ότι δεν θα υπάρξουν αρκετά ιδιωτικά κεφάλαια (από μεμονωμένους επενδυτές, οίκους, hedge funds, private equities κ.λπ.) για να αντισταθμίσουν την απόσυρση ρευστότητας από τις κυβερνήσεις και τις κεντρικές τράπεζες και θα προκληθεί ςκίνδυνο για αστάθεια στις αγορές.
Οι αναλυτές της UΒS
Δεν είναι τυχαίο, αναφέρει ο «Εconomist», ότι όπως έγραψαν αναλυτές της ελβετικής UΒS σε πρόσφατη έκθεσή τους, «η ρευστότητα έχει αποτελέσει πολύ μεγαλύτερη κινητήριο δύναμη (για την άνοδο) των χρηματιστηρίων από ό,τι τα θεμελιώδη μεγέθη». Ωστόσο τα ράλι που οδηγούνται μόνο από ρευστότητα, συνήθως σταματούν απότομα και προκαλούν βουτιές χωρίς καμιά προειδοποίηση, καταλήγουν οι αναλυτές της UΒS. Η πιο δύσκολη ερώτηση να απαντηθεί, όπως γράφει χαρακτηριστικά ο «Εconomist», είναι κατά πόσον το πρόσφατο ράλι των χρηματιστηρίων αποτελεί την απαρχή μιας γενικότερης ανοδικής κίνησης ή απλώς μια ανοδική αντίδραση που μπορεί να εξελιχθεί σε νέα βουτιά. Το τελευταίο είχε συμβεί πολλές φορές στην Ιαπωνία κατά τη διάρκεια της δεκαετίας του ΄90, όταν η χώρα είχε βυθιστεί σε βαθιά ύφεση λόγω της κρίσης στην αγορά ακινήτων.
 Google news