
Επενδύουν σε σύνταξη από ασφαλιστικές
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Εν μέσω κρίσης, κι ενώ άλλα ασφαλιστικά προϊόντα- όπως τα unit linked που επενδύουν σε μετοχές- χάνουν κάθε μήνα πελάτες, τα παραδοσιακά συνταξιοδοτικά προγράμματα όχι μόνο αντιστέκονται, αλλά και αυξάνουν τις πωλήσεις τους.
Τους πρώτους έξι μήνες του έτους δαπανήθηκε από τους Έλληνες καταναλωτές για την αγορά τέτοιων συμβολαίων το διόλου ευκαταφρόνητο ποσό των 900 εκατομμυρίων ευρώ, μεγαλύτερο κατά 168 εκατομμύρια ευρώ από το αντίστοιχο περυσινό. Αυξήθηκαν, δηλαδή, οι επενδύσεις στα «συμβατικά» συνταξιοδοτικά προγράμματα κατά 23%, γεγονός που οι ειδικοί αποδίδουν στην ανασφάλεια που προκαλεί η κρίση, αλλά και στη γενικότερη αβεβαιότητα για την τύχη της κοινωνικής ασφάλισης.
Το γεγονός δεν είναι τυχαίο. Τα συμβόλαια αυτά μπορεί να έχουν χαμηλή απόδοση (2,75% καθαρό επιτόκιο), ωστόσο εξίσου χαμηλό είναι και το ρίσκο που αναλαμβάνει ο κάτοχός τους, ο οποίος γνωρίζει εκ των προτέρων πόσα χρήματα θα δώσει καθ΄ όλη τη διάρκεια του συμβολαίου (π.χ. 20.000 ευρώ για 25 χρόνια) και κυρίως πόσα θα εισπράξει στη λήξη του. Δεν ισχύει το ίδιο όμως στα unit linked, αφού τα χρήματα που θα εισπράξει εξαρτώνται από τις χρηματιστηριακές αποδόσεις. Επίσης, τα ασφάλιστρα που καταβάλλει κανείς επενδύονται σε ομόλογα, συνήθως κρατικά, επομένως το ρίσκο- θεωρητικά πάντα- είναι χαμηλό. Αντίθετα, τα πιο σύνθετα ασφαλιστικά προγράμματα ζωής επενδύουν σε ελληνικά και ξένα μετοχικά αμοιβαία, τα οποία από τον Σεπτέμβριο του 2008 γνωρίζουν συνεχείς απώλειες.
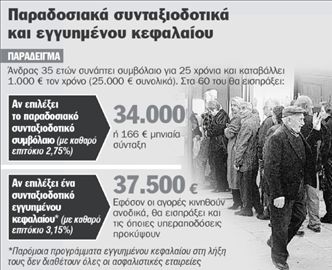
Έστω, γα παράδειγμα, ένας άνδρας 35 ετών που συνάπτει παραδοσιακό συνταξιοδοτικό συμβόλαιο για 25 χρόνια και καταβάλλει 1.000 ευρώ τον χρόνο. Στα 60 του θα εισπράξει ένα εγγυημένο ποσό 34.000 ευρώ ή 166 ευρώ μηνιαία σύνταξη. Η σύνταξη είναι εγγυημένη για τα πρώτα δέκα χρόνια. Αν, δηλαδή, ο εν λόγω άνδρας αποβιώσει στην 5ετία, τη σύνταξη θα συνεχίσουν να εισπράττουν αυτοί που θα έχει ορίσει δικαιούχους του για πέντε ακόμη χρόνια.
Προϋπόθεση για την είσπραξη του ποσού είναι η διατήρηση του συμβολαίου για όλη τη διάρκειά του. Αν, δηλαδή, ο ασφαλισμένος σπάσει το συμβόλαιο πριν περάσει η πρώτη 4ετία- 5ετία, θα εισπράξει πολύ λιγότερα από όσα έχει καταβάλει μέχρι τότε. Και αυτό διότι τα πρώτα χρόνια μεγάλο μέρος των ασφαλίστρων κατευθύνεται σε προμήθειες και έξοδα της εταιρείας, και όχι για τον σχηματισμό του επιθυμητού κεφαλαίου.
Πακέτα και από τράπεζες
Ευθέως ανταγωνιστικά με τα συνταξιοδοτικά συμβόλαια των εταιρειών είναι τα αντίστοιχα πακέτα των τραπεζών. Σε αντίθεση, όμως, με τα πρώτα, τα τραπεζικά προϊόντα έχουν ασφάλιστρο που αναπροσαρμόζεται κάθε χρόνο (περίπου κατά 5%). Επίσης, ορισμένες τράπεζες δεν δίνουν τη δυνατότητα στον πελάτη να διαμορφώσει το ασφάλιστρο και τη διάρκεια του συμβολαίου ανάλογα με το ύψος του ποσού που επιθυμεί να πάρει για να ενισχύσει το εισόδημά του όταν βγει στη σύνταξη, αλλά προσφέρουν το προϊόν με συγκεκριμένο ασφάλιστρο και προκαθορισμένη διάρκεια.
Εγγυημένο ποσό στη λήξη
Μια άλλη κατηγορία ασφαλιστηρίων προϊόντων που συκεντρώνει την προσοχή αυτή την εποχή είναι τα λεγόμενα προγράμματα εγγυημένου κεφαλαίου, τα οποία προσφέρονται με καθαρό επιτόκιο 3,15%, έναντι 2,75% των παραδοσιακών. Αντί μόνο για ομόλογα, επενδύουν και σε μετοχές, αλλά εγγυώνται ότι στη λήξη τους- ακόμη κι αν οι αγορές κινηθούν πτωτικά- ο πελάτης θα εισπράξει ένα ελάχιστο εγγυημένο κεφάλαιο. Αντίθετα, αν οι αγορές κινηθούν ανοδικά, εκτός από το εγγυημένο κεφάλαιο, θα εισπράξει και μέρος των υπεραποδόσεων. Με άλλα λόγια, η κατηγορία αυτή λειτουργεί ως προ το εγγυημένο σκέλος της ακριβώς όπως τα παραδοσιακά προγράμματα. Το ασφάλιστρο όπως στα άλλα είναι σταθερό καθ΄ όλη τη διάρκεια ισχύος του συμβολαίου και δεν αναπροσαρμόζεται. Στο πλαίσιο αυτό, αν ο άνδρας του παραδείγματός μας καταβάλλει 1.000 ευρώ τον χρόνο, τότε στα 60 του χρόνια θα εισπράξει εγγυημένα 37.500 ευρώ. Πέραν αυτού του ποσού, και εφόσον όπως είπαμε οι αγορές κινηθούν ανοδικά, θα καρπωθεί επιπλέον οφέλη. Τόσο στη μία όσο και στην άλλη περίπτωση, ο άνδρας του παραδείγματος θα έχει καταβάλει στην 25ετία το ποσό των 25.000
ευρώ. Στην πρώτη θα εισπράξει 34.000 ευρώ, και στη δεύτερη, το λιγότερο 37.500 ευρώ.
ΤΑ ΑΣΦΑΛΙΣΤΙΚΑ
προγράμματα ζωής που επενδύουν σε μετοχικά αμοιβαία, χάνουν διαρκώς πελάτες από τον Σεπτέμβριο του 2008
Για ασφάλειες χωρίς παγίδες
ΓΙΑ ΤΗΝ αποφυγή παρεξηγήσεων και δυσάρεστων εκπλήξεων, ο ασφαλισμένος πρέπει να ζητήσει εξ αρχής από τον ασφαλιστή του να τον ενημερώσει για το ύψος στο οποίο θα διαμορφωθούν τα ασφάλιστρα καθ΄ όλη τη διάρκεια του συμβολαίου του.
Επίσης, ο ασφαλισμένος θα πρέπει να ενημερώνεται αναλυτικά κατά τη σύναψη του συμβολαίου για τον τρόπο διαχείρισης των κεφαλαίων του. Για τον λόγο αυτό, άλλωστε, επιβαρύνεται κάθε χρόνο με ορισμένα διαχειριστικά έξοδα. Τα έξοδα αυτά σε μεγάλη εταιρεία του χώρου ανέρχονται σε 20 ευρώ ετησίως, ανεξαρτήτως του επενδεδυμένου ποσού, ενώ σε άλλες υπολογίζονται στο 1%-2% επί του συγκεντρωμένου κεφαλαίου τη δεδομένη χρονική στιγμή.
Επιπλέον, ο ασφαλισμένος θα πρέπει να γνωρίζει ότι, σε περίπτωση αλλαγής του επαγγέλματός του, οφείλει να ενημερώσει οπωσδήποτε την εταιρεία, καθώς η επικινδυνότητα της εργασίας διαμορφώνει και το τελικό ύψος των ασφαλίστρων.
Στις ανανεώσεις συμβολαίων που συνοδεύονται από αίτημα του ασφαλισμένου για αύξηση του ποσού που καταβάλλει, ώστε στο μέλλον να εισπράττει μεγαλύτερη σύνταξη, η ανανέωση υπολογίζεται ως νέο συμβόλαιο.
 Google news













