Μαχαίρι στο πλαστικό χρήμα από τις τράπεζες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Καρτο-απαγόρευση επιβάλλουν οι τράπεζες που φοβούνται μεγάλο κραχ στην αποπληρωμή των πιστωτικών καρτών, όταν η κρίση χτυπήσει στην καρδιά της πραγματικής οικονομίας.
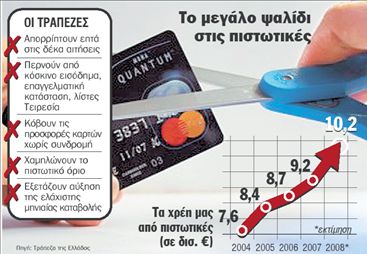
Για να προλάβουν τα χειρότερα βάζουν μαχαίρι στην έκδοση νέων καρτών και μειώνουν τα όρια δανειοδότησης. Ειδικότερα οι τράπεζες απορρίπτουν επτά στις δέκα αιτήσεις έκδοσης πιστωτικών καρτών, κόβουν στο μισό τα πιστωτικά όρια και εξετάζουν το ενδεχόμενο να διπλασιάσουν το ελάχιστο όριο των μηνιαίων δόσεων. Έτσι το πλαστικό χρήμα εκτός από πανάκριβο (αφού τα επιτόκια των καρτών ξεπερνούν το 18%) γίνεται και δυσεύρετο. «Έχουμε μπει στην εποχή των δανείων μόνο για καλούς πελάτες» δηλώνουν οι τραπεζίτες, οι οποίοι περιγράφουν έτσι τη νέα κατάσταση που διαμορφώνεται στον δανεισμό. Ήδη, σύμφωνα με εκτιμήσεις τραπεζικών στελεχών, 500.000 νοικοκυριά είτε αδυνατούν να πληρώσουν τις δόσεις των πιστωτικών τους καρτών είτε καταβάλλουν για την αποπληρωμή των οφειλών τους περισσότερο από το 40% του διαθέσιμου μηνιαίου εισοδήματός τους. «Φανταστείτε τι θα γίνει, αν επιβεβαιωθούν οι προβλέψεις για καθίζηση της οικονομίας και έκρηξη της ανεργίας», λέει στα «ΝΕΑ» τραπεζικό στέλεχος με εμπειρία ετών στις πιστωτικές κάρτες. Και προσθέτει: «Οι πιστωτικές θα είναι τα πρώτα θύματα σε ένα ενδεχόμενο κραχ στα δάνεια και ήδη καταγράφεται αύξηση των καθυστερήσεων». Στην ελληνική αγορά κυκλοφορούν περίπου 11 εκατομμύρια πιστωτικές κάρτες, σύμφωνα με εκτιμήσεις της Visa, οι δε οφειλές στις τράπεζες ξεπερνούν τα 10 δισ. ευρώ. Στην καταναλωτική πίστη, στην οποία περιλαμβάνονται και οι κάρτες, ήδη οι καθυστερήσεις ξεπερνούν το 6% των συνολικών οφειλών. Αυτό σημαίνει πως σε σύνολο οφειλών 36,4 δισ. ευρώ στο τέλος του 2008, δανειολήπτες με χρέη 2,2 δισ. ευρώ δεν πληρώνουν τις δόσεις τους.
Μικρότερα όρια, μεγαλύτερες δόσεις
Πέρα από το κόσκινο που περνούν τις αιτήσεις χορήγησης πιστωτικών καρτών, οι τράπεζες φιλτράρουν και τις πωλήσεις μέσω τηλεφώνου. Έτσι, ενώ συνεχίζεται η προσπάθεια πώλησης πιστωτικών καρτών με τηλεφωνικές οχλήσεις υποψήφιων πελατών, εννιά στις δέκα φορές ο πελάτης που επιθυμεί δεν παίρνει ποτέ πιστωτική κάρτα. Κι αυτό, γιατί αφού δώσει το πράσινο φως στην τράπεζα για έκδοση νέας πιστωτικής, η τράπεζα «ξεψαχνίζει» το ιστορικό του. Από ψιλή κρησάρα περνούν το εκκαθαριστικό σημείωμα του υποψήφιου δανειολήπτη, τυχόν «φιλοξενία» του στον Τειρεσία, την ύπαρξη άλλων δανειακών υποχρεώσεων και το ύψος αυτών σε σύγκριση με το μηνιαίο εισόδημα αλλά και τη δουλειά που κάνει ο αιτών πιστωτική κάρτα. «Αν καλέσεις έναν πελάτη ο οποίος βρίσκεται ήδη αντιμέτωπος με οικονομικά προβλήματα και του προσφέρεις μία πιστωτική κάρτα, τις περισσότερες φορές χωρίς δεύτερη σκέψη θα δεχθεί» λένε τραπεζικά στελέχη. Το θέμα είναι, προσθέτουν, ότι αν δεν περάσει το τεστ, δεν θα πάρει την κάρτα. Και αυτό συμβαίνει για τους εννιά στους δέκα πελάτες που δέχθηκαν την τηλεφωνική προσφορά έκδοσης πιστωτικής κάρτας.
Έναν χρόνο νωρίτερα, η έκδοση πιστωτικής κάρτας ήταν σχετικά εύκολη υπόθεση και οι τράπεζες σχεδόν παρακαλούσαν για τη χορήγηση όσων περισσότερων καρτών ήταν δυνατό. Προσέφεραν μάλιστα κάρτες χωρίς συνδρομή εφ΄ όρου ζωής, με υψηλά πιστωτικά όρια, ποντάροντας στη χρήση τους και στα υψηλά επιτόκια που φέρνουν μεγάλο κέρδος για τα πιστωτικά ιδρύματα. Σήμερα, οι προσφορές καρτών χωρίς συνδρομή τείνουν να εκλείψουν και τα πιστωτικά όρια συρρικνώνονται. Συνηθέστερο όριο είναι πλέον το όριο των 3.000 ευρώ και όχι των 6.000 ή των 7.500 που προσέφεραν με μεγαλύτερη ευκολία προ της κρίσης οι τράπεζες. Παράλληλα, αν η κατάσταση επιδεινωθεί περαιτέρω, αρκετές τράπεζες εξετάζουν το ενδεχόμενο αύξησης της ελάχιστης μηνιαίας καταβολής, ως μέτρο πρόληψης στην αύξηση των «κόκκινων» δανείων. Σήμερα, η ελάχιστη μηνιαία καταβολή διαμορφώνεται μεταξύ 2% και 2,5% και δεν αποκλείεται, σύμφωνα με αρμόδια τραπεζικά στελέχη, να πάμε στο 5% εντός των προσεχών μηνών.
500.000 ΝΟΙΚΟΚΥΡΙΑ
αδυνατούν να πληρώσουν ή καταβάλλουν για την αποπληρωμή των οφειλών τους πάνω από το 40% του μηνιαίου εισοδήματός τους
Φαίνονται ήδη τα ζόρια
ΤΑ ΔΥΣΚΟΛΑ στην αγορά πιστωτικών καρτών έκαναν την εμφάνισή τους ιδίως από τον Δεκέμβριο και το φαινόμενο έχει πανευρωπαϊκές διαστάσεις. Οι καταναλωτές περιόρισαν τη χρήση πιστωτικών καρτών, από την άλλη πλευρά όμως και οι καθυστερήσεις στις τράπεζες αυξήθηκαν.
Σύμφωνα με στοιχεία της Visa, η δαπάνη μέσω πιστωτικών καρτών σε πανευρωπαϊκό επίπεδο ενώ αυξανόταν με ρυθμό της τάξεως του 8%-9% έως τον Σεπτέμβριο (8,8% τον Ιούνιο, 8,5% τον Σεπτέμβριο) καθηλώθηκε στο 5% τον περασμένο Δεκέμβριο.
Παράλληλα αυξήθηκαν οι καθυστερήσεις στην αποπληρωμή δανείων και καρτών. Τραπεζικά στελέχη επισημαίνουν ότι σε αντιδιαστολή με άλλες χρονιές όπου οι δανειολήπτες αξιοποιούσαν τον 13ο μισθό για να κλείσουν ανοίγματα κυρίως στις πιστωτικές τους κάρτες, φέτος δεν παρατηρήθηκε κάτι τέτοιο. Έτσι στο τέλος του έτους εκτιμάται ότι τα δάνεια σε καθυστέρηση προσέγγισαν το 6% του συνόλου (249,6 δισ. ευρώ) ή τα 14,9 δισ. ευρώ.
Μισή δόση με μεταφορά υπολοίπου
ΡΕΠΟΡΤΑΖ: Δημήτρης Πεφάνης

Με τρεις απλές κινήσεις, χιλιάδες δανειολήπτες που βρίσκονται στο κόκκινο και βλέπουν τις δόσεις τους να ροκανίζουν το διαθέσιμο εισόδημά τους μπορούν να πάρουν μιαν ανάσα έναντι του κινδύνου υπερχρέωσης.
Ωστόσο, οι προσφορές των τραπεζών συχνά κρύβουν παγίδες και οι μικρότερες δόσεις μεταφράζονται τελικά σε περισσότερους τόκους.
Για παράδειγμα, δανειολήπτης με χρέη 20.000 σε καταναλωτικά δάνεια που αποπληρώνονται σε 5 χρόνια με επιτόκιο 12% πληρώνει μηνιαία δόση στην τράπεζα 445 ευρώ. Αν μεταφέρει ή επαναδιαπραγματευθεί το χρέος του, μπορεί να ρίξει το επιτόκιο στο 10% και να διπλασιάσει τη διάρκεια του δανείου στα 10 χρόνια. Έτσι, η μηνιαία δόση μειώνεται στα 264 ευρώ, δηλαδή πληρώνει 181 λιγότερα. Όμως μέχρι να αποπληρώσει το δάνειο θα έχει καταβάλει περισσότερα χρήματα σε τόκους.
Συμφέρει περισσότερο στις κάρτες
Αντίστοιχα είναι τα δεδομένα για τις πιστωτικές κάρτες, όπου μάλιστα η μεταφορά συμφέρει ακόμη περισσότερο λόγω των υψηλών επιτοκίων. Έτσι, για παράδειγμα, ένας δανειολήπτης με χρέη 15.000 ευρώ σε πλαστικό χρήμα και επιτόκιο 18% θα πρέπει να πληρώνει κάθε μήνα 380 ευρώ στην τράπεζα, αν θέλει να απαλλαγεί από τα χρέη του σε διάστημα 5 ετών. Αν όμως μετατρέψει τις οφειλές του αυτές σε 10ετές καταναλωτικό δάνειο με επιτόκιο 10% και διάρκεια 10 ετών, η δόση μειώνεται σχεδόν στο μισό, δηλαδή στα 198 ευρώ.
Από κάρτα σε κάρτα, ο τρίτος δρόμος
Ο τρίτος δρόμος για μικρότερη δόση περνάει μέσα από τη μεταφορά οφειλών από κάρτα σε κάρτα, αξιοποιώντας την άτοκη περίοδο χάριτος έως 12 μηνών που προσφέρουν οι τράπεζες. Για παράδειγμα, χρέος 5.000 ευρώ, με επιτόκιο 18% μεταφράζεται σε τόκους 900 ευρώ για ένα χρόνο. Έτσι, αν κάποιος μεταφέρει την οφειλή αυτή σε άλλη κάρτα με άτοκη περίοδο χάριτος ενός έτους, κερδίζει τα χρήματα αυτά.

 Google news