Χρήμα / Φορολογία
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Ο γρίφος του νέου Ε9 
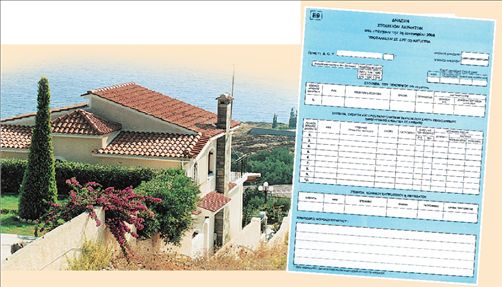
Στο έντυπο αυτό οι φορολογούμενοι, εκτός από τις μεταβολές που είχαν στην ακίνητη περιουσία τους ή την οικογενειακή τους κατάσταση το 2007, μπορούν να διορθώσουν και τα λάθη που έκαναν στις δηλώσεις Ε9 που υπέβαλαν κατά την τριετία 2005-2007.
Ειδικά και μόνο για φέτος, και λόγω της έλευσης του φόρου κατοχής ακινήτων, η δήλωση ακίνητης περιουσίας Ε9 αποδεσμεύεται από τη δήλωση φορολογίας εισοδήματος και θα υποβληθεί το αργότερο έως τις 25 Φεβρουαρίου 2008. Στη συνέχεια, το υπουργείο Οικονομικών θα προχωρήσει στον υπολογισμό της αντικειμενικής αξίας των ακινήτων κάθε νοικοκυριού προκειμένου μετά τον Ιούνιο, σύμφωνα με τους σχεδιασμούς, να αρχίσει να αποστέλλει ειδοποιητήρια πληρωμής του φόρου στους ιδιοκτήτες ακινήτων.
Ποιοι θα… λύσουν τον γρίφο
Σύμφωνα με όσα ορίζει η φορολογική νομοθεσία, υποχρεωμένοι να υποβάλουν φέτος έντυπο δήλωσης ακίνητης περιουσίας Ε9 είναι όσοι:
● Το 2007 απέκτησαν ή μεταβίβασαν με κάθε τρόπο (αγορά, πώληση, κληρονομιά, γονική παροχή κ.λπ.) κάποιο ακίνητο ή εμπράγματο δικαίωμα σε αυτό (επικαρπία, ψιλή κυριότητα κλπ).
● Είχαν μεταβολή στην οικογενειακή τους κατάσταση, δηλαδή παντρεύτηκαν, χώρισαν ή απέκτησαν παιδί. ● Έχουν πραγματοποιήσει λάθη ή παραλείψεις κατά τη δήλωση των ακινήτων τους στο έντυπο Ε9 που υπέβαλαν τα προηγούμενα χρόνια (2005-2007). Ειδικά για φέτος, η υποβολή τροποποιητικών δηλώσεων για προηγούμενα έτη μπορεί να γίνει έως τις 25 Φεβρουαρίου 2008 χωρίς την καταβολή του σχετικού προστίμου.
Διόρθωση λαθών
Οι φορολογούμενοι που επιθυμούν να διορθώσουν κάποιο λάθος που έκαναν στη δήλωση ενός ακινήτου στο παρελθόν, θα πρέπει:
Στο έντυπο αυτό οι φορολογούμενοι μπορούν να διορθώσουν και τα λάθη που έκαναν στις δηλώσεις Ε9 κατά την τριετία 2005-2007
● Να ανατρέξουν στην προηγούμενη δήλωση Ε9 στην οποία είχαν δηλώσει με λανθασμένο τρόπο τα στοιχεία του ακινήτου τους και συγκεκριμένα στον αύξοντα αριθμό με τον οποίο το είχαν δηλώσει. ● Στη συνέχεια να αναγράψουν τον ίδιο αύξοντα αριθμό σε γραμμή της νέας δήλωσης Ε9 και να δηλώσουν τα νέα στοιχεία του ακινήτου.
● Στη στήλη 24 θα πρέπει να αναγράψουν τον κωδικό 2, δηλαδή μεταβολή στοιχείων ακινήτου που έχει ήδη δηλωθεί.
Ένα παράδειγμα
Αν υποτεθεί ότι ένας φορολογούμενος δήλωσε το 2005 στο Ε9 ότι έχει την πλήρη κυριότητα ενός ακινήτου ενώ είχε μόνο την ψιλή κυριότητα, θα πρέπει στη φετινή δήλωση Ε9 να κάνει τη σχετική διόρθωση. Το συγκεκριμένο ακίνητο είχε δηλωθεί στο Ε9 του 2005 με αύξοντα αριθμό 6. Στη νέα δήλωση Ε9 ο φορολογούμενος θα αναγράψει ως αύξοντα αριθμό του ακινήτου πάλι τον αριθμό 6 και θα δηλώσει εκ νέου τα στοιχεία του, με τη διαφορά ότι θα αναγράψει στη στήλη 19 (είδος εμπράγματου δικαιώματος), αντί για τον κωδικό 1 που αντιστοιχεί στην πλήρη κυριότητα, τον κωδικό 2 που αντιστοιχεί στην ψιλή κυριότητα.
Να σημειωθεί ότι τα περισσότερα λάθη που έκαναν οι φορολογούμενοι στη συμπλήρωση των εντύπων Ε9 αφορούσαν, εκτός από την προηγούμενη περίπτωση του εμπράγματου δικαιώματος, τη δήλωση αγροτεμαχίων ως οικοπέδων και αντίστροφα, και την αναγραφή των χιλιοστών οικοπέδου που αντιστοιχούν σε ένα διαμέρισμα, ενώ αυτό δεν απαιτείται.
Πώς δηλώνονται
Βασική διαφορά του νέου εντύπου Ε9 σε σχέση με αυτά που υπέβαλαν οι φορολογούμενοι κατά την τριετία 2005-2007, είναι ότι στην πρώτη σελίδα του νέου εντύπου θα πρέπει να δηλώσουν και αν τα προηγούμενα χρόνια υπέβαλαν δήλωση Ε9. Στον πίνακα 1 του εντύπου Ε9 δηλώνονται όλα τα κτίσματα (εντός και εκτός σχεδίου) καθώς και τα οικόπεδα (εντός σχεδίου ή οικισμού). Επίσης, δηλώνεται το δικαίωμα υψούν (ως χιλιοστά επί οικοπέδου) και οι βοηθητικοί χώροι ενός ακινήτου (πάρκινγκ, αποθήκες) εφόσον αποτελούν ξεχωριστές ιδιοκτησίες και του αναλογούν χιλιοστά επί του οικοπέδου. Ο φόρος κατοχής ακινήτων θα επιβληθεί σε όλα τα ακίνητα- πλην της πρώτης κατοικίας κάθε νοικοκυριού -που έχουν δηλωθεί στον πίνακα 1 του Ε9.
Στον πίνακα 2 του Ε9 δηλώνονται τα αγροτεμάχια και τα εκτός σχεδίου οικόπεδα.
Δυνατότητα υποβολής της φορολογικής δήλωσης και στην Εφορία της συζύγου
Στην Εφορία από την οποία φορολογείται η σύζυγος θα μπορούν, από το 2009, να υποβάλλουν τα ζευγάρια τη φορολογική τους δήλωση. Αυτό προβλέπει τροπολογία που κατέθεσε στη Βουλή το υπουργείο Οικονομίας και Οικονομικών επικαλούμενο την πολιτική ισότητας των δύο φύλων έναντι των φορολογικών αρχών.
Ειδικότερα, σύμφωνα με όσα προβλέπονται στην τροπολογία η οποία κατατέθηκε στο νομοσχέδιο για την κατάργηση του φόρου κληρονομιών από το οικονομικό έτος 2009 (δηλαδή φορολογικές δηλώσεις που θα κατατεθούν το 2009 και θα αφορούν τα εισοδήματα του 2008), και ειδικά στις περιπτώσεις που η σύζυγος φορολογείται σε διαφορετική Δημόσια Οικονομική Υπηρεσία από αυτήν του συζύγου, τα ζευγάρια θα έχουν τη δυνατότητα να επιλέξουν σε ποια από τις δύο Εφορίες θα υποβάλλουν την κοινή τους φορολογική δήλωση. Να σημειωθεί ότι, σύμφωνα με την υφιστάμενη νομοθεσία, η κοινή φορολογική δήλωση των συζύγων πρέπει να υποβληθεί υποχρεωτικά στην Εφορία που υπάγεται ο σύζυγος.
Διευκολύνει τους ελέγχους
Αν και ως λόγος για την κατάθεση της τροπολογίας αναφέρεται η ισότητα των δύο φύλων που επιβάλλεται από την ελληνική και την κοινοτική νομοθεσία, στην πραγματικότητα η διάταξη αυτή διευκολύνει τη διενέργεια φορολογικών ελέγχων. Συγκεκριμένα, στις περιπτώσεις που ο σύζυγος είναι μισθωτός και η σύζυγος είναι ελεύθερος επαγγελματίας αλλά υπάγεται σε διαφορετική Εφορία από αυτήν του συζύγου, εδημιουργείτο προβλήματα στη διεξαγωγή φορολογικών ελέγχων στη σύζυγο, αφού αρμόδια για τον φορολογικό της έλεγχο ήταν η Εφορία του συζύγου της.
Γ ια πέντε έτη μετά το 2009
Με την τροπολογία που κατατέθηκε, ουσιαστικά δίνεται η δυνατότητα, σε αυτές τις περιπτώσεις, η φορολόγηση να γίνεται από την Εφορία της συζύγου και να διευκολύνεται όλη η διαδικασία του φορολογικού ελέγχου. Η δυνατότητα για την υποβολή της κοινής φορολογικής δήλωσης στην Εφορία της συζύγου δίνεται για πέντε συνεχόμενα έτη μετά το 2009. Να σημειωθεί ότι παλαιότερα το υπουργείο Οικονομικών είχε εξετάσει και τη δυνατότητα να υποβάλλουν οι σύζυγοι διαφορετικές φορολογικές δηλώσεις, αλλά η ιδέα εγκαταλείφθηκε, καθώς θα διπλασιαζόταν ο αριθμός των φορολογικών δηλώσεων, με ό,τι αυτό συνεπάγεται για τους φορολογικούς μηχανισμούς.
 Google news