Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Παράδεισος μόνο για 2 χρόνια 
Ο μήνας του μέλιτος όμως κρατάει λίγο, για την ακρίβεια 24 μήνες. Από την 25η δόση ο δανειολήπτης βρίσκεται αντιμέτωπος με μια νέα, πολύ πιο ακριβή πραγματικότητα, προς όφελος βέβαια της τράπεζας, η οποία βγάζει και με το παραπάνω την αρχική χασούρα.
Καπέλο 1.200 ευρώ
Είτε επιλέξουν κυμαινόμενο είτε σταθερό, το επιτόκιο δανεισμού τους εκτινάσσεται κατά τουλάχιστον μία μονάδα- συχνά πολύ περισσότερο.
Έτσι, για το ίδιο χρέος κάθε νοικοκυριό πληρώνει πάνω από 100 ευρώ τον μήνα ή 1.200 ευρώ τον χρόνο επιπλέον στην τράπεζα για ένα μέσο στεγαστικό δάνειο. Μάλιστα, καθώς οι περισσότεροι αναλυτές βλέπουν και νέες αυξήσεις των επιτοκίων τους επόμενους μήνες, το καπέλο από την αλλαγή των δεδομένων εκτιμάται ότι θα είναι μεγαλύτερο ξεπερνώντας τα 1.500 ευρώ τον χρόνο.
Αυτό ανατρέπει άρδην τον οικογενειακό προϋπολογισμό και οδηγεί χιλιάδες δανειολήπτες κοντά στην υπερχρέωση, καθώς άλλα υπολόγιζαν και άλλα πληρώνουν, εν τέλει, κάθε μήνα.
Τ ο δόλωμα…
Συγκεκριμένα με «αρνητικά» επιτόκια, δηλαδή χαμηλότερα από το βασικό επιτόκιο δανεισμού της Ευρωπαϊκής Κεντρικής Τράπεζας, επιδιώκουν οι τράπεζες να ωθήσουν τους πελάτες τους στο «κλείδωμα» των οφειλών τους για διάστημα δύο ετών.
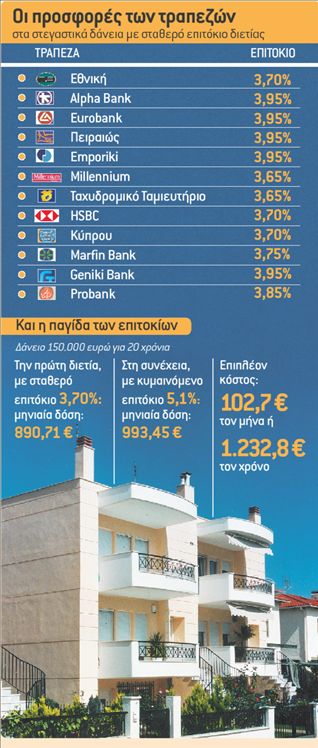
Το τελευταίο διάστημα, ο ανταγωνισμός των χρηματοπιστωτικών ιδρυμάτων στα στεγαστικά δάνεια έχει πάρει τη μορφή μπαράζ προσφορών για σταθερή περίοδο δύο ετών, με επιτόκιο που αρχίζει από 3,65% και φτάνει σε 3,95%.
Μικρές αλλά και μεγάλες τράπεζες διαφημίζουν επιθετικά τις νέες προσφορές τους, οι οποίες αφορούν κατά κανόνα νέα δάνεια αλλά και μεταφορές οφειλών, με βασικό δέλεαρ το χαμηλότερο κόστος του χρήματος.
Η Εθνική Τράπεζα, η Αlpha Βank, η Εurobank, η Πειραιώς, η Κύπρου, η Μarfin, η Εmporiki, η Μillennium, η Geniki, το Ταχυδρομικό Ταμιευτήριο και η Ρrobank διαθέτουν δάνεια με σταθερό επιτόκιο κάτω του 4% για τα δύο πρώτα χρόνια.
Στόχος είναι με τη χαμηλή δόση να προ
tips
Οι προσφορές των μειωμένων επιτοκίων ισχύουν κατά κανόνα μόνο για νέα δάνεια ή μεταφορές
Από την 25η δόση ο δανειολήπτης βρίσκεται αντιμέτωπος με μία νέα, πολύ πιο ακριβή πραγματικότητα
σελκύσουν τους πελάτες, οι οποίοι θα πληρώνουν λίγα για τα πρώτα χρόνια και πολλά για το υπόλοιπο διάστημα.
Με επιτόκιο 3,7%, στεγαστικό δάνειο 150.000 ευρώ για 20 χρόνια μεταφράζεται- μαζί με τις νόμιμες επιβαρύνσειςσε μηνιαία δόση 890,71 ευρώ για τα δύο πρώτα χρόνια, από τις χαμηλότερες που υπάρχουν στην αγορά, ενώ ο δανειολήπτης αποπληρώνει κανονικά μέρος του κεφαλαίου των οφειλών του.
… και η παγίδα
Ο μήνας του μέλιτος τελειώνει απότομα για τους δανειολήπτες, οι οποίοι μόλις λήξει η προνομιακή περίοδος των χαμηλών επιτοκίων βρίσκονται αντιμέτωποι με μια διαφορετική, πολύ πιο ακριβή πραγματικότητα.
Είτε επιλέξουν τη λύση του κυμαινόμενου επιτοκίου- το οποίο βασίζεται στο διατραπεζικό επιτόκιο Εuribor- είτε προσπαθήσουν να «κλειδώσουν» ξανά τις οφειλές τους για κάποια χρόνια, θα πληρώσουν αρκετές εκατοντάδες ευρώ επιπλέον λόγω της διαφοράς των επιτοκίων. Ενδεικτική της αλλαγής των δεδομένων για τα νοικοκυριά είναι η εκτίναξη της δόσης στο δάνειο του παραδείγματος. Με επιτόκιο 3,7% και για τα δύο πρώτα χρόνια, ο δανειολήπτης έχει αποπληρώσει 10.288,75 ευρώ από τα 150.000 ευρώ συνολικά του δανείου του.
Με βάση τα σημερινά δεδομένα, με το επιτόκιο Εuribor στο 4,2% και το περιθώριο κέρδους της τράπεζας στο 0,90% για τα υπόλοιπα 139.711,25 ευρώ του δανείου και διάρκεια 18 ετών, η μηνιαία δόση εκτινάσσεται αυτόματα στα 993,45 ευρώ. Δηλαδή, από τη μια μέρα στην άλλη και για το ίδιο δάνειο, το νοικοκυριό πληρώνει 102,74 ευρώ επιπλέον τον μήνα ή 1.232,88 ευρώ τον χρόνο!
Και αυτό, χωρίς να λαμβάνονται υπ΄ όψιν οι πιθανές αυξήσεις στο κόστος του χρήματος που- όπως αναμένουν οι περισσότεροι αναλυτές- θα πραγματοποιηθούν τους επόμενους μήνες. Κάθε αύξηση 0,25 της μονάδας στα επιτόκια μεταφράζεται σε ετήσιο κόστος άνω των 250 ευρώ για τους δανειολήπτες, δυσχεραίνοντας τη θέση τους μετά την αρχική, προνομιακή περίοδο.
Ακόμα και για όσους επιλέξουν να «κλειδώσουν» ξανά το δάνειό τους, το πρόβλημα παραμένει.
Οι προσφορές των μειωμένων επιτοκίων ισχύουν κατά κανόνα μόνο για νέα δάνεια ή μεταφορές, ενώ στη συνέχεια τα σταθερά επιτόκια τριετίας είναι- σήμερα- κοντά στο 5%, και αυτά των πέντε ετών άνω του 5,2%, τοποθετώντας τους δανειολήπτες μεταξύ σφύρας και άκμονος.
 Google news