Ασφάλιστρα πολλών ταχυτήτων για Ι.Χ.
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
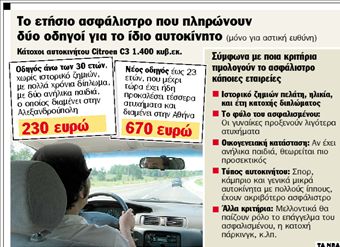
Ασφάλιστρα- κοστούμι ανάλογα με το προφίλ του πελάτη, τα οποία θα επιβραβεύουν τον οδηγό που δεν κάνει ζημιές και θα «τιμωρούν» εκείνον που προκαλεί συχνά ατυχήματα, πληρώνουν ήδη κάποιες χιλιάδες ασφαλισμένων.
Το νέο σύστημα τιμολόγησης που εφαρμόζουν ήδη μια σειρά από εταιρείες όπως η Ιnteramerican, η Αllianz και πρόσφατα η Victoria (θυγατρική του γερμανικού ομίλου της Εrgo Group) λαμβάνει υπόψη του παράγοντες όπως αν στο παρελθόν ο πελάτης έχει ιστορικό ζημιών, το φύλο του (οι γυναίκες έχει αποδειχθεί ότι προξενούν πιο σπάνια ατυχήματα), τον τύπο αυτοκινήτου που οδηγεί, την ηλικία του και πόσα χρόνια έχει δίπλωμα.
Ιστορικό ζημιών
Το μπόνους- μάλους αντικαθίσταται σε
ΟΙ ΠΙΟ ΠΡΟΣΕΚΤΙΚΟΙ
Ο έγγαμος με ανήλικα παιδιά οδηγός έχει πολύ πιο προσεκτική οδηγική συμπεριφορά από τους υπολοίπους
ολοένα και περισσότερες επιχειρήσεις από μια βάση δεδομένων που εξετάζει το ιστορικό ζημιών του πελάτη. Η Victoria, για παράδειγμα, που ανακοίνωσε προ ημερών ότι υιοθετεί το νέο αυτό σύστημα, καλεί τον υποψήφιο πελάτη να συμπληρώσει ένα ερωτηματολόγιο, στο οποίο εκτός από την ηλικία του και τα χρόνια που έχει δίπλωμα, ερωτάται και αν έχει ανήλικα παιδιά. Κι αυτό καθώς, όπως έχουν δείξει διεθνείς έρευνες, ο έγγαμος με ανήλικα παιδιά οδηγός έχει πολύ πιο προσεκτική οδηγική συμπεριφορά απ΄ όλους τους υπολοίπους.
Λευκή και μαύρη λίστα
Πρόκειται με άλλα λόγια για μια «λευκή λίστα» καλών ασφαλισμένων, τους οποίους οι εταιρείες θα ανταμείβουν με εκπτώσεις και χαμηλότερα ασφάλιστρα. Αντίθετα οι εταιρείες θα ζητούν υψηλότερα ασφάλιστρα από όσους έχουν βεβαρημένο παρελθόν σε ό,τι αφορά την πρόκληση τροχαίων ατυχημάτων και οι οποίοι τους κοστίζουν πολύ ακριβά.
Το νέο σύστημα ασφαλίστρων τιμολογεί πλέον το ύψος του ασφαλίστρου όχι μόνο με βάση το αυτοκίνητο, όπως συνέβαινε μέχρι σήμερα στην ελληνική αγορά, αλλά και σύμφωνα με τα χαρακτηριστικά του οδηγού. Έτσι μια εταιρεία, βάσει των στατιστικών που έχει στα χέρια της, γνωρίζει ότι τουλάχιστον το 80% όσων έχουν μικρά και γρήγορα αυτοκίνητα (GΤΙ και γενικά μικρά οχήματα που διαθέτουν μηχανή με πολλούς ίππους) είναι κυρίως νεαρής ηλικίας. Οι στατιστικές αυτές δείχνουν ότι η κατηγορία των GΤΙ (Golf, Subaru, Ρunto, κ.λπ.) προκαλεί αποδεδειγμένα πολύ περισσότερα ατυχήματα απ΄ ό,τι για παράδειγμα τα πιο συμβατικά οχήματα. Γι΄ αυτό και τα ασφάλιστρά τους είναι πολύ υψηλότερα.
Πιο προσεκτικές οι γυναίκες
Ένα επίσης καινούργιο κριτήριο στην τιμολόγηση των ασφαλίστρων είναι το φύλο του οδηγού. Οι γυναίκες οδηγοί έχει αποδειχθεί ότι προκαλούν πολύ λιγότερα τροχαία ατυχήματα, σε σχέση με τους άνδρες συναδέλφους τους. Τα υπόλοιπα κριτήρια που διαφοροποιούν το ασφάλιστρο είναι η ηλικία και το πόσα χρόνια έχει κανείς δίπλωμα. Τα επόμενα ωστόσο χρόνια, τα συστήματα τιμολόγησης των εταιρειών θα λαμβάνουν υπόψη τους και άλλους παράγοντες όπως πόσα χιλιόμετρα διανύει τον μήνα ο ασφαλισμένος, τι επάγγελμα κάνει (έχει αποδειχθεί ότι οι πωλητές είναι πιο επιρρεπείς στα ατυχήματα απ΄ ό,τι για παράδειγμα οι δάσκαλοι και οι καθηγητές), αν διαθέτει πάρκινγκ (οπότε το όχημα δεν είναι εκτεθειμένο σε πιθανές ζημιές) και αν το αυτοκίνητο διαθέτει συναγερμό και αερόσακους.
Απαλλαγή από τους ζημιάρηδες
ΣΤΟΧΟΣ των εταιρειών που εφαρμόζουν το εν λόγω σύστημα, είναι να αυξήσουν τους «καλούς» πελάτες τους και να απαλλαγούν από τους οδηγούς που προξενούν συχνά ατυχήματα, οι οποίοι θα πληρώνουν στο μέλλον και πολύ υψηλότερα ασφάλιστρα. «Οι εταιρείες προετοιμαζόμαστε για τα δύσκολα», εξηγεί ο γενικός διευθυντής της Victoria κ. Θεόδωρος Κοκκάλας και προσθέτει: «Από το 2009 τίθεται σταδιακά σε ισχύ η κοινοτική οδηγία που υποχρεώνει τις ασφαλιστικές εταιρείες να δεκαπλασιάσουν το ελάχιστο ασφαλιζόμενο κεφάλαιο για σωματικές βλάβες και υλικές ζημιές. Το γεγονός αυτό θα αυξήσει κατακόρυφα στο μέλλον τις αποζημιώσεις που θα καλούνται να καταβάλουν οι εταιρείες, άρα καμία σοβαρή επιχείρηση δεν επιθυμεί ένα πελατολόγιο αποτελούμενο από “κακούς” οδηγούς».
«Επιβράβευση»- «τιμωρία»
Τα καινούργια αυτά συστήματα τιμολόγησης επιχείρησε να εφαρμόσει πρώτη η Ιnteramerican το 2005, καθιερώνοντας την «επιβράβευση» όσων πελατών της δεν παρουσιάσουν ζημιές, αλλά και την «τιμωρία» όσων είναι επιρρεπείς στα ατυχήματα. Τα ίδια πακέτα προέβλεπαν μείωση των ασφαλίστρων για τους νέους πελάτες και αντικατάσταση του μπόνους- μάλους από βάση δεδομένων. Την ακολούθησε η Αllianz, ενώ εκτός από τη Victoria, το νέο αυτό μοντέλο τιμολόγησης σκέφτονται να καθιερώσουν η γαλλική ΑΧΑ (που εξαγόρασε την Αlpha Ασφαλιστική) και όλες οι εν Ελλάδι ξένες ασφαλιστικές εταιρείες.
 Google news