Χαλαρώνουν τη θηλιά των δόσεων οι τράπεζες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Χαλαρώνουν τώρα τη θηλιά των οφειλών οι τράπεζες, καθώς φοβούνται έκρηξη των επισφαλειών εν όψει και των νέων αυξήσεων στα επιτόκια του ευρώ. Τόσο σε καταναλωτικά όσο και στεγαστικά δάνεια, η μια μετά την άλλη οι ελληνικές τράπεζες ρίχνουν στην αγορά νέα προϊόντα με ευνοϊκούς όρους.
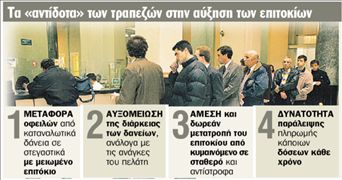
Δάνεια με διάρκεια που μεταβάλλεται ανάλογα με τη δυνατότητα του δανειολήπτη, δυνατότητα μεταφοράς οφειλών από καταναλωτικά σε στεγαστικά δάνεια με μειωμένο επιτόκιο, επιλογή χωρίς κόστος ανάμεσα σε σταθερό και κυμαινόμενο
ΕΠΕΚΤΑΣΗ ΔΙΑΡΚΕΙΑΣ
Όσο τα επιτόκια ανεβαίνουν, οι πελάτες των τραπεζών μπορούν να επεκτείνουν τη διάρκεια του δανείου
επιτόκιο αλλά και δυνατότητα παράλειψης κάποιων δόσεων κάθε χρόνο είναι κάποια από τα νέα δάνεια που λανσάρισαν οι τράπεζες το τελευταίο διάστημα. Δάνεια «στο κόκκινο»
Στόχος τους, να διευκολύνουν τους δανειολήπτες που πλέον ασφυκτιούν μαζικά και δυσκολεύονται στην αποπληρωμή των οφειλών τους, προκαλώντας φόβους για σημαντική άνοδο στα δάνεια που βρίσκονται «στο κόκκινο».
Μια κατάσταση που γίνεται ακόμα πιο ζοφερή καθώς η Ευρωπαϊκή Κεντρική Τράπεζα εμμένει στην πολιτική αύξησης των επιτοκίων και αναμένεται να ανεβάσει το κόστος δανεισμού για ακόμα μια φορά- την 8η τους τελευταίους 18 μήνες – στην ερχόμενη συνεδρίασή της στις 6 Ιουνίου.
Μάλιστα πληθαίνουν οι αναλυτές που κάνουν λόγο για νέες αυξήσεις των επιτοκίων μέσα στο 2007, από το 3,75% στο 4% τον Ιούνιο και στο 4,5% μέχρι το τέλος του έτους. Χαλάρωση κλοιού
Απαντώντας σε αυτά τα δεδομένα και προκειμένου να αντιμετωπίσουν τον διαρκώς αυξανόμενο κίνδυνο των επισφαλειών – ήδη 200.000 και πλέον νοικοκυριά βρίσκονται «στο κόκκινο» και δυσκολεύονται να εξυπηρετήσουν τις οφειλές τους- οι περισσότερες τράπεζες το τελευταίο διάστημα έχουν χαλαρώσει τον κλοιό των δόσεων γύρω από τους δανειολήπτες.
Έτσι τις τελευταίες εβδομάδες το ένα μετά το άλλο τα χρηματοπιστωτικά ιδρύματα δίνουν τη δυνατότητα στους πελάτες τους να μετατρέπουν αμέσως και χωρίς κόστος το επιτόκιό τους από κυμαινόμενο σε σταθερό και το αντίθετο, τόσο σε στεγαστικά όσο και σε καταναλωτικά δάνεια. Πρόκειται για μια πρακτική που μέχρι πρότινος απαιτούσε αρκετό χρόνο αλλά και υψηλά έξοδα από την πλευρά του δανειολήπτη. Και η διάρκεια δανείου
Παράλληλα δίνουν τη δυνατότητα στους πελάτες τους να αυξομειώνουν τη διάρκεια του δανείου τους, προκειμένου να καθορίσουν τη μηνιαία δόση τους ανάλογα με τις δυνατότητές τους και τα επιτόκια.
Δηλαδή όσο τα επιτόκια ανεβαίνουν, οι πελάτες των τραπεζών μπορούν να επεκτείνουν τη διάρκεια του δανείου τους (μέχρι και 40 χρόνια στα στεγαστικά) ώστε να φέρουν τη δόση στα μέτρα τους. Αυτό σημαίνει βέβαια ότι στο τέλος θα πληρώσουν περισσότερα χρήματα σε τόκους στις τράπεζες. Αντίστοιχα, αν στο μέλλον τα επιτόκια μειωθούν, μπορούν να μειώσουν τη διάρκεια και να αποπληρώσουν πιο σύντομα το δάνειό τους, πληρώνοντας λιγότερους τόκους, διατηρώντας σταθερά τα χρήματα που δίνουν κάθε μήνα.
Μεταφορά οφειλών στο στεγαστικό!
ΟΛΟΕΝΑ και περισσότερες τράπεζες δίνουν τη δυνατότητα στους πελάτες τους να μεταφέρουν οφειλές από καταναλωτικά δάνεια σε στεγαστικά, μειώνοντας έτσι ακόμα και στο μισό το επιτόκιό τους. Για παράδειγμα, αν ένας δανειολήπτης έχει αποπληρώσει 20.000 ευρώ από το κεφάλαιο του στεγαστικού του δανείου, μπορεί να μεταφέρει σε αυτό ισόποσες οφειλές από καταναλωτικά δάνεια, προκειμένου να επιβαρυνθεί με χαμηλότερο επιτόκιο.
Με την πρακτική αυτή, οι τράπεζες εξασφαλίζονται έναντι των κακοπληρωτών, καθώς το χρέος αυτό καλύπτεται από την αρχική προσημείωση του ακινήτου που έγινε για την εκταμίευση του στεγαστικού δανείου.
Καταναλωτικά σαν στεγαστικά
Τόσο σε νέα στεγαστικά δάνεια όσο και σε μεταφορά οφειλών από προηγούμενες αγορές ακινήτων, οι τράπεζες εκταμιεύουν επιπλέον ποσά- έως 50.000 ευρώ- για την κάλυψη καταναλωτικών αναγκών, τα οποία επιβαρύνονται με επιτόκιο στεγαστικού και όχι καταναλωτικού δανείου. Μάλιστα επιτρέπουν στους πελάτες να μεταφέρουν και οφειλές από άλλες τράπεζες, προκειμένου να μειώσουν το ποσό που πληρώνουν κάθε μήνα προκειμένου να καλύψουν τις υποχρεώσεις τους. Τέλος, δίνουν τη δυνατότητα στους πελάτες τους να μην πληρώσουν κάποιες δόσεις των δανείων τους (συνήθως μέχρι 2 κάθε χρόνο), αν δεν έχουν την οικονομική δυνατότητα. Το ποσό που δεν εξοφλείται είτε μεταφέρεται στο τέλος του δανείου- αυξάνοντας αντίστοιχα τη διάρκεια- είτε επιμερίζεται στο υπόλοιπο διάστημα της αποπληρωμής της οφειλής, αυξάνοντας τη μηνιαία δόση.
 Google news