
Τράπεζες / Καταναλωτής
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 7 λεπτά
Τράπεζες: Χρυσά κέρδη από την ψαλίδα των επιτοκίων

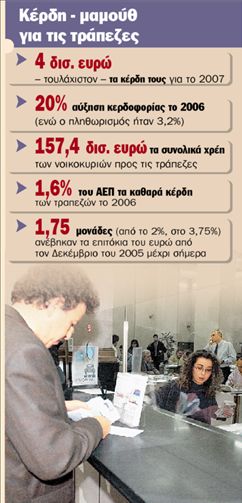
Καθαρά κέρδη 4 δισ. ευρώ!
Μόνο το 2006, τα καθαρά κέρδη των εισηγμένων στο Χρηματιστήριο ελληνικών τραπεζών ξεπέρασαν τα 3,35 δισ. ευρώ, καταγράφοντας αύξηση άνω του 20%. Πρόκειται για αστρονομικό ποσό, που αντιστοιχεί στο 1,6% του Ακαθάριστου Εγχώριου Προϊόντος το 2006! Φέτος, με βάση τα πρώτα μηνύματα, η κερδοφορία των τραπεζών το πρώτο τρίμηνο έχει σπάσει τα κοντέρ. Με αυξήσεις που ξεπερνούν ακόμη και το 100% σε σχέση με πέρυσι, όλα δείχνουν ότι το 2007 θα είναι ακόμη ένα έτος παχιών αγελάδων για τις τράπεζες. Οι αναλυτές κάνουν λόγο για καθαρά κέρδη άνω των 4 δισ. ευρώ στα τέλη του έτους. «Ατμομηχανή» οι ίδιοι οι πελάτες
«Ατμομηχανή» της κερδοφορίας των χρηματοπιστωτικών ιδρυμάτων είναι στην πραγματικότητα οι ίδιοι οι πελάτες τους, που συχνά βρίσκονται μεταξύ σφύρας και άκμονος, καθώς παίρνουν αποδόσεις ψίχουλα για τις καταθέσεις τους, πληρώνουν ακριβά τα δάνειά τους, αλλά και επιβαρύνονται με μία σειρά από αδικαιολόγητα υψηλές προμήθειες στις περισσότερες από τις καθημερινές συναλλαγές τους.
200.000
νοικοκυριά βρίσκονται στο «κόκκινο» και δυσκολεύονται να αποπληρώσουν τις οφειλές τους στις τράπεζες
4%
θα είναι κατά πάσα πιθανότητα το επιτόκιο του ευρώ τον Ιούνιο, διπλάσιο απ΄ ό,τι τον Δεκέμβριο του 2005
Ανάμεσα στους πρωταθλητές της Ευρώπης σε τόκους και προμήθειες 
Ως προς τα επιτόκια, η Ελλάδα συγκαταλέγεται ανάμεσα στους πρωταθλητές των χωρών της ευρωζώνης, αφού οι δανειολήπτες πληρώνουν «χρυσό» το τραπεζικό χρήμα. Συγκεκριμένα, σύμφωνα με τα πιο πρόσφατα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας, το μέσο (ονομαστικό) επιτόκιο καταναλωτικού δανείου στην Ελλάδα είναι 8,78% (το δεύτερο υψηλότερο ανάμεσα στις χώρες μέλη της ζώνης του ευρώ), ενώ ο μέσος όρος είναι 6,71%. Δηλαδή, οι Έλληνες δανειολήπτες πληρώνουν παραπάνω από 2 μονάδες καπέλο στα καταναλωτικά τους δάνεια, σε σχέση με τον μέσο όρο της ευρωζώνης. Σήμερα, τα ελληνικά νοικοκυριά χρωστούν στις τράπεζες πλέον των 25 δισ. ευρώ για καταναλωτικά δάνεια, κάτι που σημαίνει ότι το «καπέλο α λα ελληνικά» στα καταναλωτικά δάνεια μεταφράζεται σε υπερκέρδη άνω των 500 εκατ. ευρώ!
Επίσης, για κάθε καταναλωτικό δάνειο που εκδίδουν οι τράπεζες, επιβαρύνουν τους πελάτες τους με έξοδα που φτάνουν ακόμα και τα 100 ευρώ. Μάλιστα, για τα ανοιχτά δάνεια χρεώνουν κάθε χρόνο τους δανειολήπτες- είτε κάνουν χρήση του δανείου είτε όχι- με χαράτσι που επίσης φθάνει τα 100 ευρώ, ενώ ακόμα και στην περίπτωση που ο δανειολήπτης θέλει να μεταφέρει τις οφειλές του σε άλλη τράπεζα, τον χρεώνουν έως και 50 ευρώ προκειμένου να του χορηγήσουν βεβαίωση ότι είναι συνεπής στις οφειλές του!
Ξεχνούν να αυξήσουν τα επιτόκια 
Συγκεκριμένα, από τον Δεκέμβριο του 2005 μέχρι και σήμερα, η Ευρωπαϊκή Κεντρική Τράπεζα έχει αυξήσει επτά φορές το βασικό επιτόκιο του ευρώ, από 2% τότε σε 3,75% σήμερα. Αυτές οι αυξήσεις επηρεάζουν τα δάνεια κυμαινόμενου επιτοκίου, τα οποία αναπροσαρμόζονται ανοδικά κατά ίσο ποσοστό. Δεν συμβαίνει όμως το ίδιο με τις καταθέσεις ταμιευτηρίου, στις οποίες οι τράπεζες ροκανίζουν την αύξηση αυξάνοντας τα επιτόκια μόνο κατά 0,10%- 0,15% κάθε φορά.
Δηλαδή, ενώ συνολικά τα επιτόκια των δανείων με κυμαινόμενο επιτόκιο έχουν αυξηθεί κατά 1,75% από τον Δεκέμβριο του 2005, οι αυξήσεις των επιτοκίων για τους μικροκαταθέτες είναι μόλις 0,75%.
Καθώς οι τράπεζες χρησιμοποιούν τα χρήματα των καταθετών για να δανείσουν τους πελάτες τους, με το τρικ αυτό καρπώνονται μέχρι στιγμής 1% σε ετήσια βάση, δηλαδήγια το σύνολο των καταθέσεων ταμιευτηρίου που είναι 75 δισ. ευρώ- ποσό που ανέρχεται σε περίπου 750 εκατ. ευρώ.
Αυθαίρετα καπέλα και χαράτσια 
Παράλληλα, μία σειρά από χαράτσια στα δάνεια επιβαρύνουν τη μηνιαία δόση. Η τιμολόγηση της υποχρεωτικής ασφάλισης του ακινήτου και του δανειολήπτη είναι μια «γκρίζα» περιοχή στα στεγαστικά δάνεια, καθώς κάθε τράπεζα έχει τον δικό της τρόπο, με αποτέλεσμα οι διαφορές να είναι τεράστιες. Έτσι, συχνά συμβαίνει μια τράπεζα να χορηγεί χαμηλότοκα στεγαστικά δάνεια αλλά να χρεώνει «χρυσάφι» τις ασφάλειές τους, επιβαρύνοντας τελικά τον δανειολήπτη με περισσότερα χρήματα. Παράλληλα, υπάρχουν τράπεζες που επιβάλλουν καπέλο 0,15 της μονάδας στα επιτόκια αν χρηματοδοτήσουν άνω του 80% της εμπορικής αξίας του ακινήτου, ενώ αυθαίρετα καθορίζονται από την τράπεζα τα έξοδα νομικού και τεχνικού ελέγχου που επιβαρύνουν τη διαδικασία έγκρισης και εκταμίευσης του δανείου.
Η ποινή αποπληρωμής για δάνεια με σταθερό επιτόκιο είναι ακόμα ένα τρικ των τραπεζών. Και αυτό γιατί αυτή η ποινή δεν υπολογίζεται με βάση το κόστος για την τράπεζα, αλλά ανέρχεται αυθαίρετα σε 2%- 2,5% του κεφαλαίου που αποπληρώνεται.
Τσουχτερό το πλαστικό χρήμα 
Επιπλέον, οι τράπεζες χρεώνουν με ετήσια συνδρομή που αρχίζει από 20 ευρώ και μπορεί να ξεπεράσει τα 50 ευρώ τις περισσότερες πιστωτικές κάρτες, ανεξάρτητα από τη χρήση που κάνει ο κάτοχός τους. Πρόκειται για χρέωση που σημαίνει έσοδα άνω των 100 εκατ. ευρώ, δεδομένου ότι στην ελληνική αγορά κυκλοφορούν άνω των 5 εκατ. πιστωτικών καρτών. Μάλιστα, υπάρχουν και περιπτώσεις τραπεζών που- εκτός από την ετήσια συνδρομήεπιβάλλουν και μηνιαία έξοδα στον λογαριασμό ή χρεώνουν τους πελάτες τους με κάποιας μορφής ασφάλιση, χρήματα που καταλήγουν απευθείας στα ταμεία τους.
«Ατμομηχανή» κερδών 
Για κάθε κατάθεση σε λογαριασμό τρίτου που κάνει ένας πελάτης τράπεζας (π.χ. για να πληρώσει το μηνιαίο ενοίκιό του) χρεώνεται έως και 1,5 ευρώ. Είναι η προμήθεια που εμφανίζεται συχνότερα, όχι όμως και η πιο υψηλή.
Η έκδοση μπλοκ επιταγών 30 σελίδων κοστίζει 30 ευρώ, χρήματα σίγουρα πολύ περισσότερα από το κόστος του… χαρτιού.
Το μεγαλύτερο καπέλο πληρώνουν πάντως όσοι στέλνουν εμβάσματα, καθώς για αποστολή 100 ευρώ σε κάποια χώρα ακόμα και εντός της Ευρωπαϊκής Ένωσης το επιπλέον κόστος μπορεί να ξεπεράσει ακόμα και τα 20 ευρώ!

 Google news













