«Γαλάζιας» εισαγωγής τα περίεργα ομόλογα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
«Εισαγωγέας» των δομημένων ομολόγων στην Ελλάδα η κυβέρνηση της Νέας Δημοκρατίας.
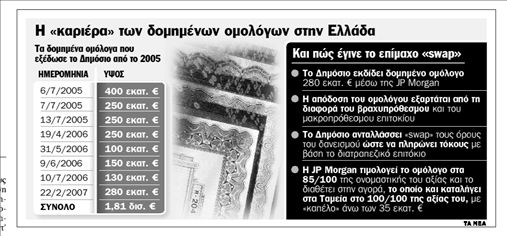
΄Αρχισαν να εκδίδονται από το Δημόσιο από το καλοκαίρι του 2005. Σε διάστημα μόλις ενός έτους, από τον Ιούλιο του 2005 μέχρι τον Ιούλιο του 2006, το Δημόσιο εξέδωσε άλλα επτά δομημένα ομόλογα, συνολικής αξίας 1,53 δισ. ευρώ. Σημειώνεται ότι ο υφυπουργός Οικονομικών κ. Π. Δούκας- που συνεχίζει να κρατά στάση σιωπής για την «μυστική συμφωνία» με την JΡ Μorgan για το «κρυφό» ομόλογο των 280 εκατομμυρίων ευρώ- δήλωσε ότι δεν θα το συνιστούσε στα ασφαλιστικά ταμεία, αν του ζητούσαν τη γνώμη του!
Ενδεικτική τής ασάφειας που επικρατεί στους χειρισμούς του θέματος είναι η ανακοίνωση που εξέδωσε ο Οργανισμός Διαχείρισης Δημοσίου Χρέους (ΟΔΔΗΧ) αναφορικά με τα δομημένα ομόλογα του Ελληνικού Δημοσίου. Όπως αναφέρεται στο κείμενο, τα προϊόντα αυτά εκδίδονται κατ΄ εντολή των τελικών τους πελατών, «κομμένα και ραμμένα στα μέτρα τους». Με τη διαφορά ότι οι πελάτες, στην περίπτωση αυτή, δεν είναι άλλοι από τα ίδια τα ασφαλιστικά ταμεία- ενώ η κυβέρνηση επιμένει ότι δεν γνωρίζει τους τελικούς αποδέκτες αυτών των ομολόγων!
Περίπλοκο. Ακόμα πιο θολό είναι το τοπίο στην περίπτωση του κρυφού ομολόγου: Το προϊόν, στην αρχική του μορφή, έχει μια πολύ περίπλοκη δομή, ενώ η πορεία των διεθνών επιτοκίων ασκεί καταλυτική επίδραση στον καθορισμό της ετήσιας απόδοσης που θα λαμβάνει ο αγοραστής του. Το υπουργείο Οικονομίας και Οικονομικών όμως, ύστερα από διαπραγμάτευση με τη JΡ Μorgan, μετατρέπει τους όρους αυτούς σε ένα προνομιακό γι΄ αυτό επιτόκιο. Πρόκειται για τη διαδικασία της ανταλλαγής επιτοκίων- το «swap» όπως ονομάζεται στην αγορά- την οποία και επιλέγουν όσοι θέλουν να μειώσουν τους κινδύνους.
Στο πλαίσιο της διαδικασίας αυτής, όμως, παράγοντες της αγοράς αλλά και το ΠΑΣΟΚ υποστηρίζουν ότι είναι δεδομένο πως ήταν γνωστή η τιμολόγηση του προϊόντος, άρα και τα περιθώρια κέρδους της JΡ Μorgan. Ένα στοιχείο που όμως αρνείται πεισματικά να αποκαλύψει παρά τα αλλεπάλληλα ερωτήματα η ηγεσία του υπουργείου, καθώς με τον τρόπο αυτόν θα αποκαλυπτόταν το ποσό που μοιράστηκαν σε κέρδη και προμήθειες οι ενδιάμεσοι στη διαδρομή του ομολόγου- η οποία ξεκίνησε από την JΡ Μorgan, πέρασε από τη Νorth Αsset Μanagement, από εκεί, μέσω της Μorgan Stanley πέρασε στη ΗypoVereinsbank και εν συνεχεία στην Ακρόπολις για να καταλήξει στο ΤΕΑΔΥ και άλλα τρία Ταμεία.
Τζόγος με εγγύηση μόνο το αρχικό κεφάλαιο
Ε φεύρημα των τελευταίων τριών ετών είναι τα δομημένα ομόλογα υψηλού ρίσκου, η χρήση των οποίων από τα ασφαλιστικά ταμεία έχει προκαλέσει σάλο σε πανευρωπαϊκό επίπεδο. Σε αντίθεση με τα «παραδοσιακά» ομόλογα, που δίνουν στους κατόχους του προκαθορισμένη απόδοση κάθε χρόνο, τα δομημένα ομόλογα υψηλού ρίσκου δεν εγγυώνται καμία βέβαιη απόδοσηπαρά μόνο την ονομαστική τους αξία στη λήξη τους.
Στην πραγματικότητα δηλαδή ο κάτοχός τους «ποντάρει» στο ότι θα εκπληρωθούν κάποιες προϋποθέσεις καιαν αυτό ισχύσει- θα κερδίσει ένα συγκεκριμένο ποσό, είτε στο τέλος της κάθε χρονιάς είτε στη λήξη του ομολόγου. Στην περίπτωση του κρυφού ομολόγου των 280 εκατ. ευρώ που εξέδωσε το Δημόσιο το «στοίχημα» αφορούσε τη διαφορά ανάμεσα στα βραχυπρόθεσμα και τα μακροπρόθεσμα επιτόκια του ευρώ.
Κανένα έσοδο. Όσο μεγαλύτερη η «ψαλίδα» των δύο, τόσο μεγαλύτερη θα ήταν η απόδοση στο τέλος κάθε χρόνο. Αν όμως η διαφορά είναι ελάχιστη ή και μηδενική- όπως συμβαίνει δηλαδή στην τρέχουσα συγκυρία- o αγοραστής «φορτώνεται» το ομόλογο, χωρίς κανένα έσοδο μέχρι τη λήξη του. Γι΄ αυτόν ακριβώς τον λόγο και η αξία του πέφτει κάτω από το 100 (άρτιο), καθώς πρόκειται για ένα «στοίχημα» το οποίο δεν πρόκειται να επαληθευθεί και ο ιδιοκτήτης τού ομολόγου πρέπει να περιμένει τη λήξη του μέχρι να πάρει πίσω τα χρήματά του. Έτσι, δομημένα ομόλογα που βασίζονται σε «στοιχήματα» που έχουν μικρές πιθανότητες να πραγματοποιηθούν- όπως για παράδειγμα το κρυφό ομόλογο των 280 εκατ. ευρώ- τιμολογούνται εξαρχής χαμηλότερα από την ονομαστική τους αξία, ώστε να καταστούν δελεαστικά για τους υποψήφιους αγοραστές, οι οποίοι ναι μεν δεν προσδοκούν σε ετήσιες αποδόσεις, στη λήξη όμως του ομολόγου θα καρπωθούν τη διαφορά ανάμεσα στην τιμή όπου αγόρασαν το ομόλογο και στην ονομαστική του αξία. Αντίστοιχα, στην περίπτωση όπου η προϋπόθεση στην οποία «ποντάρει» το ομόλογο εκπληρώνεται, η τιμή του στη δευτερογενή αγορά συχνά ξεπερνά το 100. Και αυτό γιατί κάθε χρόνο ο κάτοχος του ομολόγου παίρνει χρήματα και μάλιστα υψηλότερα από το διατραπεζικό επιτόκιο.
Οι δείκτες. Πέρα από τη διαφορά των επιτοκίωνπου καθορίζει την απόδοση του ομολόγου που εξέδωσε το Δημόσιο- τα δομημένα ομόλογα που κυκλοφορούν στην αγορά «παίζουν» σε μια σειρά από άλλους οικονομικούς δείκτες. Για παράδειγμα, υπάρχουν ομόλογα που εξαρτώνται από την ισοτιμία δολαρίου-ευρώ, άλλα που «τζογάρουν» στην πορεία των χρηματιστηρίων και άλλα που καθορίζουν τις αποδόσεις τους με βάση την τιμή του πετρελαίου και άλλων εμπορευμάτων.
Στενοί δεσμοί του αρχιτέκτονα του ομολόγου με την Εθνική
Επενδύσεις σε επιχειρηματικές δραστηριότητες του κ. Γιώργου Παπαμαρκάκη- του ιδρυτή της Νorth Αsset Μanagement και θεωρούμενου ως αρχιτέκτονα του κρυφού ομολόγου- έχει πραγματοποιήσει η Εθνική Τράπεζα, και συγκεκριμένα 3 εκατ. ευρώ στο Νorth Real Εstate Οpportunities Fund. Το γεγονός αυτό αποδεικνύει τις σχέσεις του κ. Παπαμαρκάκη με υψηλά ιστάμενα πρόσωπα της ελληνικής οικονομίας.
Η επένδυση της Εθνικής στα συμφέροντα Παπαμαρκάκη αφορά ένα επενδυτικό κεφάλαιο συνολικής αξίας 100 εκατ. ευρώ το οποίο δραστηριοποιείται στις κτηματαγορές της Κεντρικής και Νοτιοανατολικής Ευρώπης. Δημιουργήθηκε τον Ιούλιο του 2002 και από τον Αύγουστο του 2006 διαπραγματεύεται στο Χρηματιστήριο του Λονδίνου στην κατηγορία των εναλλακτικών επενδύσεων. Μέχρι στιγμής έχουν επενδυθεί 63 εκατ. ευρώ σε ακίνητα, με πιο πρόσφατες κινήσεις την αγορά δύο εμπορικών πάρκων στη Ρουμανία, το ένα στην περιοχή Σιμπιού και το άλλο στην περιοχή Βουκοβίνα. Στόχος των διαχειριστών του κεφαλαίου είναι μέχρι το καλοκαίρι να έχουν επενδύσει το σύνολο των διαθέσιμων κεφαλαίων, προσδοκώντας διψήφιες αποδόσεις σε ετήσια βάση. Θα πρέπει να σημειωθεί ότι στη συμβουλευτική επιτροπή του εν λόγω επενδυτικού κεφαλαίου συμμετέχει και ο πρόεδρος του Ταχυδρομικού Ταμιευτηρίου κ. Πάνος Τσουπίδης. Ο ίδιος πάντως δηλώνει ότι είναι απλός γνωστός του κ. Παπαμαρκάκη, ότι προσφέρει αμισθί τις υπηρεσίες του, ενώ ούτε ο ίδιος ούτε το Ταχυδρομικό Ταμιευτήριο έχουν επενδύσει χρήματα στο εν λόγω κεφάλαιο.


 Google news