Πορτοφόλι / Καταναλωτής
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Μειώστε τη δόση ώς και 500 ευρώ 
Αντίδοτο μπορούν να αποτελέσουν τα προγράμματα μεταφοράς και αναχρηματοδότησης οφειλών που διαθέτουν οι περισσότερες τράπεζες, σε μια προσπάθεια να «κλέψουν» πελάτες από τους ανταγωνιστές τους. Σύμφωνα με τραπεζικά στελέχη, πάνω από τρία στα 10 νέα καταναλωτικά δάνεια αφορούν πλέον αναχρηματοδότηση οφειλών, ενώ μέχρι το τέλος του 2006 περισσότερα από 1 δισ. ευρώ σε χρέη μεταφέρθηκαν από τράπεζα σε τράπεζα.
Μπαράζ νέων προϊόντων
Μάλιστα το τελευταίο διάστημα οι περισσότερες τράπεζες έχουν αποδοθεί σε μπαράζ λανσαρίσματος νέων προϊόντων, με προνομιακά επιτόκια και όρους, ώστε να δελεάσουν, αλλά και να «κλείσουν» σε μεγάλης διάρκειας δάνεια, πελάτες των ανταγωνιστών τους.
Συγκεκριμένα, για πελάτες που μεταφέρουν τις οφειλές τους από άλλες τράπεζες μειώνουν το ονομαστικό επιτόκιο του δανείου κατά τουλάχιστον μία μονάδα, προσφέρουν άτοκη περίοδο χάριτος που φτάνει τους έξι μήνες, ενώ παράλληλα επιβραβεύουν όσους κάνουν μεταφορά και στη συνέχεια μείνουν «πιστοί» στην αρχική τράπεζα, μειώνοντάς τους περαιτέρω το επιτόκιο, όσο τρέχει το δάνειο. Επιπλέον τόκοι
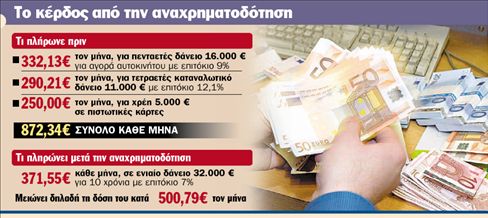
Έτσι, όσοι κάνουν χρήση των προγραμμάτων αυτών μπορούν να μειώσουν τις μηνιαίες οφειλές τους έως και κατά 500 ευρώ, αυξάνοντας όμως τη διάρκεια των δανείων τους. Αποκαλυπτικό είναι το παράδειγμα, σύμφωνα με το οποίο ένας δανειολήπτης κάνοντας χρήση των προγραμμάτων μεταφοράς οφειλών μπορεί να μειώσει τις οφειλές του σε κάρτες και δάνεια από 872,34 σε μόλις 371.55 ευρώ. Δηλαδή, με μια κίνηση το νοικοκυριό μπορεί να μειώσει τις δόσεις του κατά περισσότερα από 500 ευρώ τον μήνα! Θα πρέπει, πάντως, να σημειωθεί ότι, μπορεί οι δόσεις να μειώνονται, η «ανακούφιση» αυτή όμως κοστίζει ακριβά, καθώς η διάρκεια των δανείων αυξάνεται, γεγονός που μεταφράζεται σε επιπλέον τόκους.
Πάνω από τρία στα 10 νέα καταναλωτικά δάνεια αφορούν αναχρηματοδότηση οφειλών
Το κέρδος
Συγκεκριμένα, ένα νοικοκυριό με δάνειο αυτοκινήτου 16.000 ευρώ, το οποίο αποπληρώνεται σε διάρκεια πέντε ετών με επιτόκιο 9%, πληρώνει σε δόσεις 332,13 ευρώ κάθε μήνα. Το ίδιο νοικοκυριό επιβαρύνεται με 250 ευρώ κάθε μήνα πληρώνοντας την ελάχιστη καταβολή (5%) οφειλής 5.000 ευρώ σε πιστωτικές κάρτες και με επιπλέον 290,21 ευρώ από οφειλές 11.000 σε καταναλωτικά δάνεια για τέσσερα χρόνια με ετήσιο επιτόκιο 12,1%. Δηλαδή κάθε μήνα ο οικογενειακός προϋπολογισμός επιβαρύνεται συνολικά με 872,34 ευρώ. Πρόκειται για ένα ποσό ιδιαίτερα δυσβάσταχτο, το οποίο και δυναμιτίζει τον προϋπολογισμό του.
Ανάσα μπορεί να πάρει το νοικοκυριό συγκεντρώνοντας τις οφειλές του σε ένα ενιαίο δάνειο, το οποίο θα λάβει από άλλη τράπεζα, με προνομιακό επιτόκιο. Στο παράδειγμα λοιπόν, μεταφέροντας συνολικά τα 36.000 ευρώ που χρωστάει σε ένα 10ετές καταναλωτικό δάνειο με ειδικό επιτόκιο 7%, θα δει τη μηνιαία δόση του να μειώνεται στα 371,55 ευρώ. Δηλαδή θα πληρώνει κάθε μήνα πάνω από 500 ευρώ λιγότερα για την αποπληρωμή των οφειλών του.
Οι προϋποθέσεις
Εντούτοις, οι δανειολήπτες που θέλουν να μεταφέρουν τα χρέη τους οφείλουν να γνωρίζουν ότι προϋπόθεση για την αναχρηματοδότηση είναι να εξοφλούν τακτικά τις οφειλές τους. Επιπλέον, ενώ σε κάποιες περιπτώσεις- συνήθως οφειλών μεγάλης αξίας σε καταναλωτικά και προσωπικά δάνεια ή πιστωτικές κάρτες- πρέπει να υποθηκεύσουν και κάποιο ακίνητο ή να βάλουν κάποιο τρίτο πρόσωπο ως εγγυητή, ώστε η τράπεζα να εγκρίνει το πρόγραμμα της αναχρηματοδότησης. Καθοριστικός παράγοντας σε αυτή την περίπτωση είναι το ετήσιο εισόδημα των δανειοληπτών, η εργασία τους, τα περιουσιακά τους στοιχεία αλλά και η προηγούμενη συνέπεια στην αποπληρωμή των οφειλών.
Μικρότερη η δόση, αλλά στο τέλος πληρώνει περισσότερα
Μπορεί οι μηνιαίες δόσεις των δανείων να μειώνονται κατακόρυφα με την αναχρηματοδότηση, αυτό όμως δεν σημαίνει ότι ο πελάτης πληρώνει, τελικά, λιγότερα χρήματα στην τράπεζα. Το αντίθετο μάλιστα, καθώς τα δάνεια κοστίζουν εν τέλει περισσότερα χρήματα σε τόκους.
Και αυτό γιατί, προκειμένου να τιθασεύσουν τη δόση, οι τράπεζες αυξάνουν τη συνολική διάρκεια, πράγμα που σημαίνει ότι ο δανειολήπτης πληρώνει μεν λιγότερα χρήματα κάθε μήνα, αλλά για μεγαλύτερο χρονικό διάστημα.
Προπληρωμένες πιστωτικές για αγορές μέχρι 3.000 ευρώ
Ασπίδα στις απάτες μέσω του Διαδικτύου επιχειρούν να σηκώσουν ολοένα και περισσότερες τράπεζες, διαθέτοντας στην αγορά προπληρωμένες πιστωτικές κάρτες. Αυτή τη στιγμή η Εurobank, η Τράπεζα Αττικής, η Εγνατία και- εδώ και λίγες ημέρες- η Τράπεζα Κύπρου διαθέτουν αυτού του τύπου τις πιστωτικές κάρτες στην αγορά, ενώ σύντομα αναμένεται να ακολουθήσουν και τα υπόλοιπα χρηματοπιστωτικά ιδρύματα, επιδιώκοντας- με το αζημίωτο- να προστατεύσουν τους πελάτες τους που πραγματοποιούν ηλεκτρονικές και όχι μόνο συναλλαγές.
Το πλεονέκτημα
Το πλεονέκτημα των συγκεκριμένων καρτών, σε σχέση με τις παραδοσιακές πιστωτικές κάρτες, είναι πως έρχονται φορτωμένες με συγκεκριμένο ποσό, και δεν μπορούν να χρεωθούν για παραπάνω χρήματα από το τρέχον υπόλοιπο που υπάρχει σε αυτές.
Έτσι οι καταναλωτές που κάνουν αγορές από ηλεκτρονικά καταστήματα, αντί να χρησιμοποιούν την πιστωτική τους κάρτα εκθέτοντας τον εαυτό τους στον κίνδυνο ενδεχόμενης απάτης, χρεώνουν την προπληρωμένη κάρτα. Επιπλέον, εκτός από το Διαδίκτυο, οι κάρτες αυτές μπορούν να χρησιμοποιηθούν σε όλες τις επιχειρήσεις όπου υπάρχουν τα σήματα της Visa Εlectron, στην Ελλάδα και στο εξωτερικό.
Από 30 έως 3.000 ευρώ
Η αξία τους καθορίζεται από τον ίδιο τον κάτοχο, ο οποίος τις φορτώνει με ποσά από 30 έως 3.000 ευρώ. Στη συνέχεια, και κάθε φορά που χρησιμοποιεί την κάρτα ο κάτοχός της, τα χρήματα που δαπανώνται αφαιρούνται από το συνολικό προπληρωμένο ποσό της.
 Google news