ΕΚΤ: έρχονται χειρότερα μετά την αύξηση επιτοκίων;
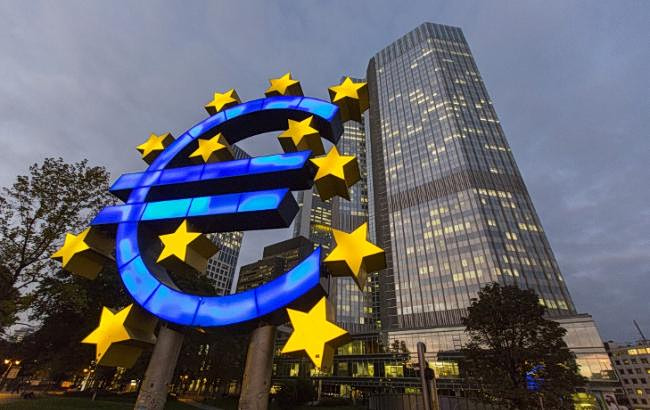
Το εμβληματικό κτίριο της Ευρωπαϊκής Κεντρικής Τράπεζας στη Φρανκφούρτη, με το σύμβολο του ευρώ μπροστά.
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Μετά την αύξηση των επιτοκίων κατά 25 μονάδες βάσης (την περασμένη εβδομάδα) η Ευρωπαϊκή Κεντρική Τράπεζα δεν απάντησε στο βασικό ερώτημα: θα κάνει λάθος στη συνέχεια ακολουθώντας ακόμη πιο περιοριστική νομισματική πολιτική τον Ιούλιο ή τον Σεπτέμβριο;
Οπως αναμενόταν, η ΕΚΤ τόνισε ότι οι προοπτικές παραμένουν αβέβαιες και ότι θα ακολουθήσει μια «προσέγγιση που εξαρτάται από τα δεδομένα σε κάθε συνάντηση» και «δεν δεσμεύεται εκ των προτέρων για κάποια συγκεκριμένη πορεία επιτοκίων».
Ωστόσο, η σημαντική ανοδική αναθεώρηση των προβλέψεων για τον δομικό πληθωρισμό το 2027 από 2,2% σε 2,5% σε σχέση με τις πολύ μέτριες περικοπές στις προβλέψεις για ανάπτυξη κατά 0,1 ποσοστιαία μονάδα για το 2026 (στο 0,8%) και το 2027 (στο 1,2%), στέλνουν επιθετικό μήνυμα. Το γεγονός ότι η απόφαση για αύξηση των επιτοκίων ήταν ομόφωνη, όπως εξήγησε η πρόεδρος της ΕΚΤ Κριστίν Λαγκάρντ στη συνέντευξη Τύπου, υποδηλώνει επίσης έναν σαφή κίνδυνο η ΕΚΤ να αυστηροποιήσει ξανά την πολιτική της τους επόμενους μήνες.
Ευτυχώς, δεν είναι σίγουρο ότι θα γίνουν περαιτέρω αυξήσεις των επιτοκίων. Αν – μεγάλο αν – οι εντάσεις στη Μέση Ανατολή υποχωρήσουν και οι τιμές της ενέργειας υποχωρήσουν περαιτέρω πριν από τη συνεδρίαση της ΕΚΤ στις 23 Ιουλίου, όπως αναμένουμε, η ΕΚΤ δεν θα πρέπει να έχει κανένα λόγο να αυξήσει ξανά τα επιτόκια τον Ιούλιο ή τον Σεπτέμβριο, κατά την άποψή μας. Η καταστροφή της ζήτησης που προκύπτει από τις υψηλότερες τιμές ενέργειας και το σοκ εμπιστοσύνης που σχετίζεται με το Ιράν θα επαρκέσει για να περιορίσει τον κίνδυνο σημαντικών δευτερογενών επιπτώσεων στον πληθωρισμό χωρίς να χρειαστεί η ΕΚΤ να πατήσει τα νομισματικά φρένα.
Η ΕΚΤ φαίνεται να μάχεται την προηγούμενη και όχι την τρέχουσα σύγκρουση. Στην έξαρση του πληθωρισμού του 2021-22, η ΕΚΤ και άλλες κεντρικές τράπεζες είχαν παγιδευτεί επειδή δεν αντέδρασαν επαρκώς στην οικονομική ανάκαμψη σε σχήμα V από την πανδημία. Ο πληθωρισμός της ευρωζώνης είχε εκτοξευθεί στο 5,9% σε ετήσια βάση, ακόμη και πριν ο Πούτιν ξεκινήσει την επίθεσή του στην Ουκρανία στις 24 Φεβρουαρίου 2022. Εκείνη την εποχή, η ΕΚΤ είχε ακόμα επιτόκιο καταθέσεων -0,5%. Αφού δεν κατάφερε να ενεργήσει έγκαιρα τότε, η ΕΚΤ φαίνεται τώρα να τείνει να αντιδρά υπερβολικά στη νέα απότομη αύξηση του πληθωρισμού.
Το θεωρούμε αυτό ως λάθος, καθώς η τρέχουσα κατάσταση διαφέρει ριζικά από αυτήν που επικρατούσε το 2021 και το 2022. Με τον πληθωρισμό και το επιτόκιο καταθέσεων της ΕΚΤ στο 2% κατά την έναρξη του νέου σοκ στις τιμές της ενέργειας, ο κίνδυνος δευτερογενών επιπτώσεων στους μισθούς και τη συνολική συμπεριφορά καθορισμού των τιμών είναι πλέον πολύ χαμηλότερος από ό,τι ήταν το 2022.
Ο Χόμγκερ Σμίντινγκ είναι επικεφαλής οικονομολόγος της Berenberg. Το άρθρο αποτελεί σύνοψη εκτενέστερης ανάλυσης της γερμανικής τράπεζας για τους πελάτες της
 Google news