Πώς θα κλείσουν {CR}την «τρύπα» στα έσοδα
Νέες χρεώσεις και αλλαγές στα συνδρομητικά πακέτα, περισσότερα δάνεια αλλά με μικρότερη μείωση στα επιτόκια, έμφαση στην εξυπηρέτηση, τους νέους και επέκταση δραστηριοτήτων σε άλλους τομείς
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
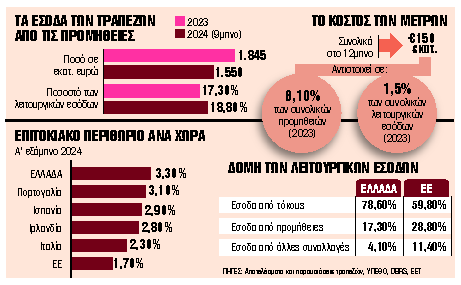
Προβληματισμός επικρατεί στα επιτελεία των τραπεζών μετά τις ανακοινώσεις του Πρωθυπουργού για «μαχαίρι» στις προμήθειες. Αποδεχόμενοι ότι θα υπάρξει μείωση στα έσοδά τους από προμήθειες, τα υψηλόβαθμα στελέχη των τραπεζών έχουν ξεκινήσει ασκήσεις επί χάρτου ώστε να κλείσουν την οικονομική «τρύπα» περίπου 150 εκατ. ευρώ στα ετήσια λειτουργικά έσοδα, ειδικά σε ένα περιβάλλον χαμηλών επιτοκίων που αναμένεται να πλήξει την κύρια πηγή εσόδων τους, δηλαδή τους τόκους. Ο συγχρονισμός των μέτρων της κυβέρνησης με τις συνεχόμενες μειώσεις επιτοκίων της ΕΚΤ στενεύει τα περιθώρια των τραπεζών. Τονίζουν, πάντως, ότι είναι πολύ νωρίς για να υπολογιστεί το αποτέλεσμα στις οικονομικές καταστάσεις, καθώς κάθε τράπεζα έχει διαφορετική δομή εσόδων και διαφορετικό πελατολόγιο. Οι όποιες κινήσεις αναμένονται επομένως μετά το πέρας του α’ τριμήνου του 2025.
Οι κινήσεις που εξετάζουν οι τράπεζες είναι οι εξής:
Χρεώσεις τήρησης λογαριασμών και νέες προμήθειες. Επανεξέταση των συνδρομητικών πακέτων, καθώς τα μέτρα της κυβέρνησης επί της ουσίας «ακυρώνουν» κάποια εξ αυτών. Δεν αποκλείεται η αυτόματη ένταξη πελατών σε κάποιο πακέτο. Δηλαδή θα χρεώνεται η τήρηση διατήρησης λογαριασμού, δίνοντας παράλληλα άλλες δωρεάν υπηρεσίες. Ηδη δύο τράπεζες το έχουν ξεκινήσει ή βρίσκονται σε εξέλιξη. Πιθανώς θα προβλέπονται εξαιρέσεις από τις χρεώσεις για ομάδες πελατών, όπως π.χ. για όσους λαμβάνουν τον μισθό ή τη σύνταξή τους στον λογαριασμό, για φοιτητές ή ΑμεΑ.
Παράλληλα, οι τράπεζες εξετάζουν το «λανσάρισμα» νέων καταθετικών λογαριασμών, που πιθανότατα θα έχουν μια μικρή μηνιαία χρέωση. Με αυτόν τον τρόπο θα μπορέσει να αναπληρωθεί μέρος των χαμένων εσόδων από τις προμήθειες.
Περισσότερα δάνεια, αλλά μικρότερη μείωση επιτοκίων ή περιθωρίων στα δάνεια. Αυτό σημαίνει έμφαση στην πιστωτική επέκταση, ώστε να αυξήσουν τα επιτοκιακά έσοδα (περιθώριο επιτοκίου), με ενδεχομένως ανάληψη μεγαλύτερου ρίσκου. Οι τέσσερις συστημικές τράπεζες κάνουν λόγο για επέκταση άνω των 10 δισ. ευρώ συνολικά το 2025. Η αύξηση στις εκταμιεύσεις εκτιμάται ότι θα έρθει με την κινητήριο δύναμη του ΤΑΑ και την επέκταση των δραστηριοτήτων τους τόσο εντός όσο και εκτός Ελλάδας. Στη λιανική, οι τράπεζες αναμένουν να συνεχιστεί η ανοδική πορεία στα καταναλωτικά δάνεια, αλλά και να αναθερμανθεί η στεγαστική πίστη, μέσω του προγράμματος «Σπίτι Μου ΙΙ» και νέων δανειακών προϊόντων με μικρή ίδια συμμετοχή των δανειοληπτών.
Ο ηπιότερος από τον αναμενόμενο ρυθμός μείωσης των επιτοκίων δανεισμού, ώστε να εξασφαλιστούν περισσότερα έσοδα από τόκους. Ωστόσο αυτή είναι μια δύσκολη εξίσωση, καθώς ο ανταγωνισμός μεταξύ των τραπεζών θα ενισχυθεί τόσο από τη δημοσίευση αναλυτικών στοιχείων ανά τράπεζα από την ΤτΕ όσο και από το «μπάσιμο» στην αγορά του πέμπτου τραπεζικού πόλου (Attica Bank-Παγκρήτια Τράπεζα).
Ψηφιοποίηση, ποιότητα, εξυπηρέτηση. Επενδύσεις στην ποιότητα της εξυπηρέτησης, ειδικά στην ηλεκτρονική τραπεζική, με στόχο να «πιάσουν» νέο κοινό. Χαρακτηριστικό το παράδειγμα της ψηφιακής τράπεζας Snappi, στην οποία η Πειραιώς βασίζει το πλάνο της για επέκταση στους νέους 18-35 ετών.
Νέες δραστηριότητες. Επέκταση των δραστηριοτήτων τους στη διαχείριση περιουσίας, στις υπηρεσίες θεματοφυλακής και επενδυτικής τραπεζικής (π.χ. αμοιβαία κεφάλαια), καθώς και στην ιδιωτική τραπεζική.
 Google news