Τα δυσμενή σενάρια

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
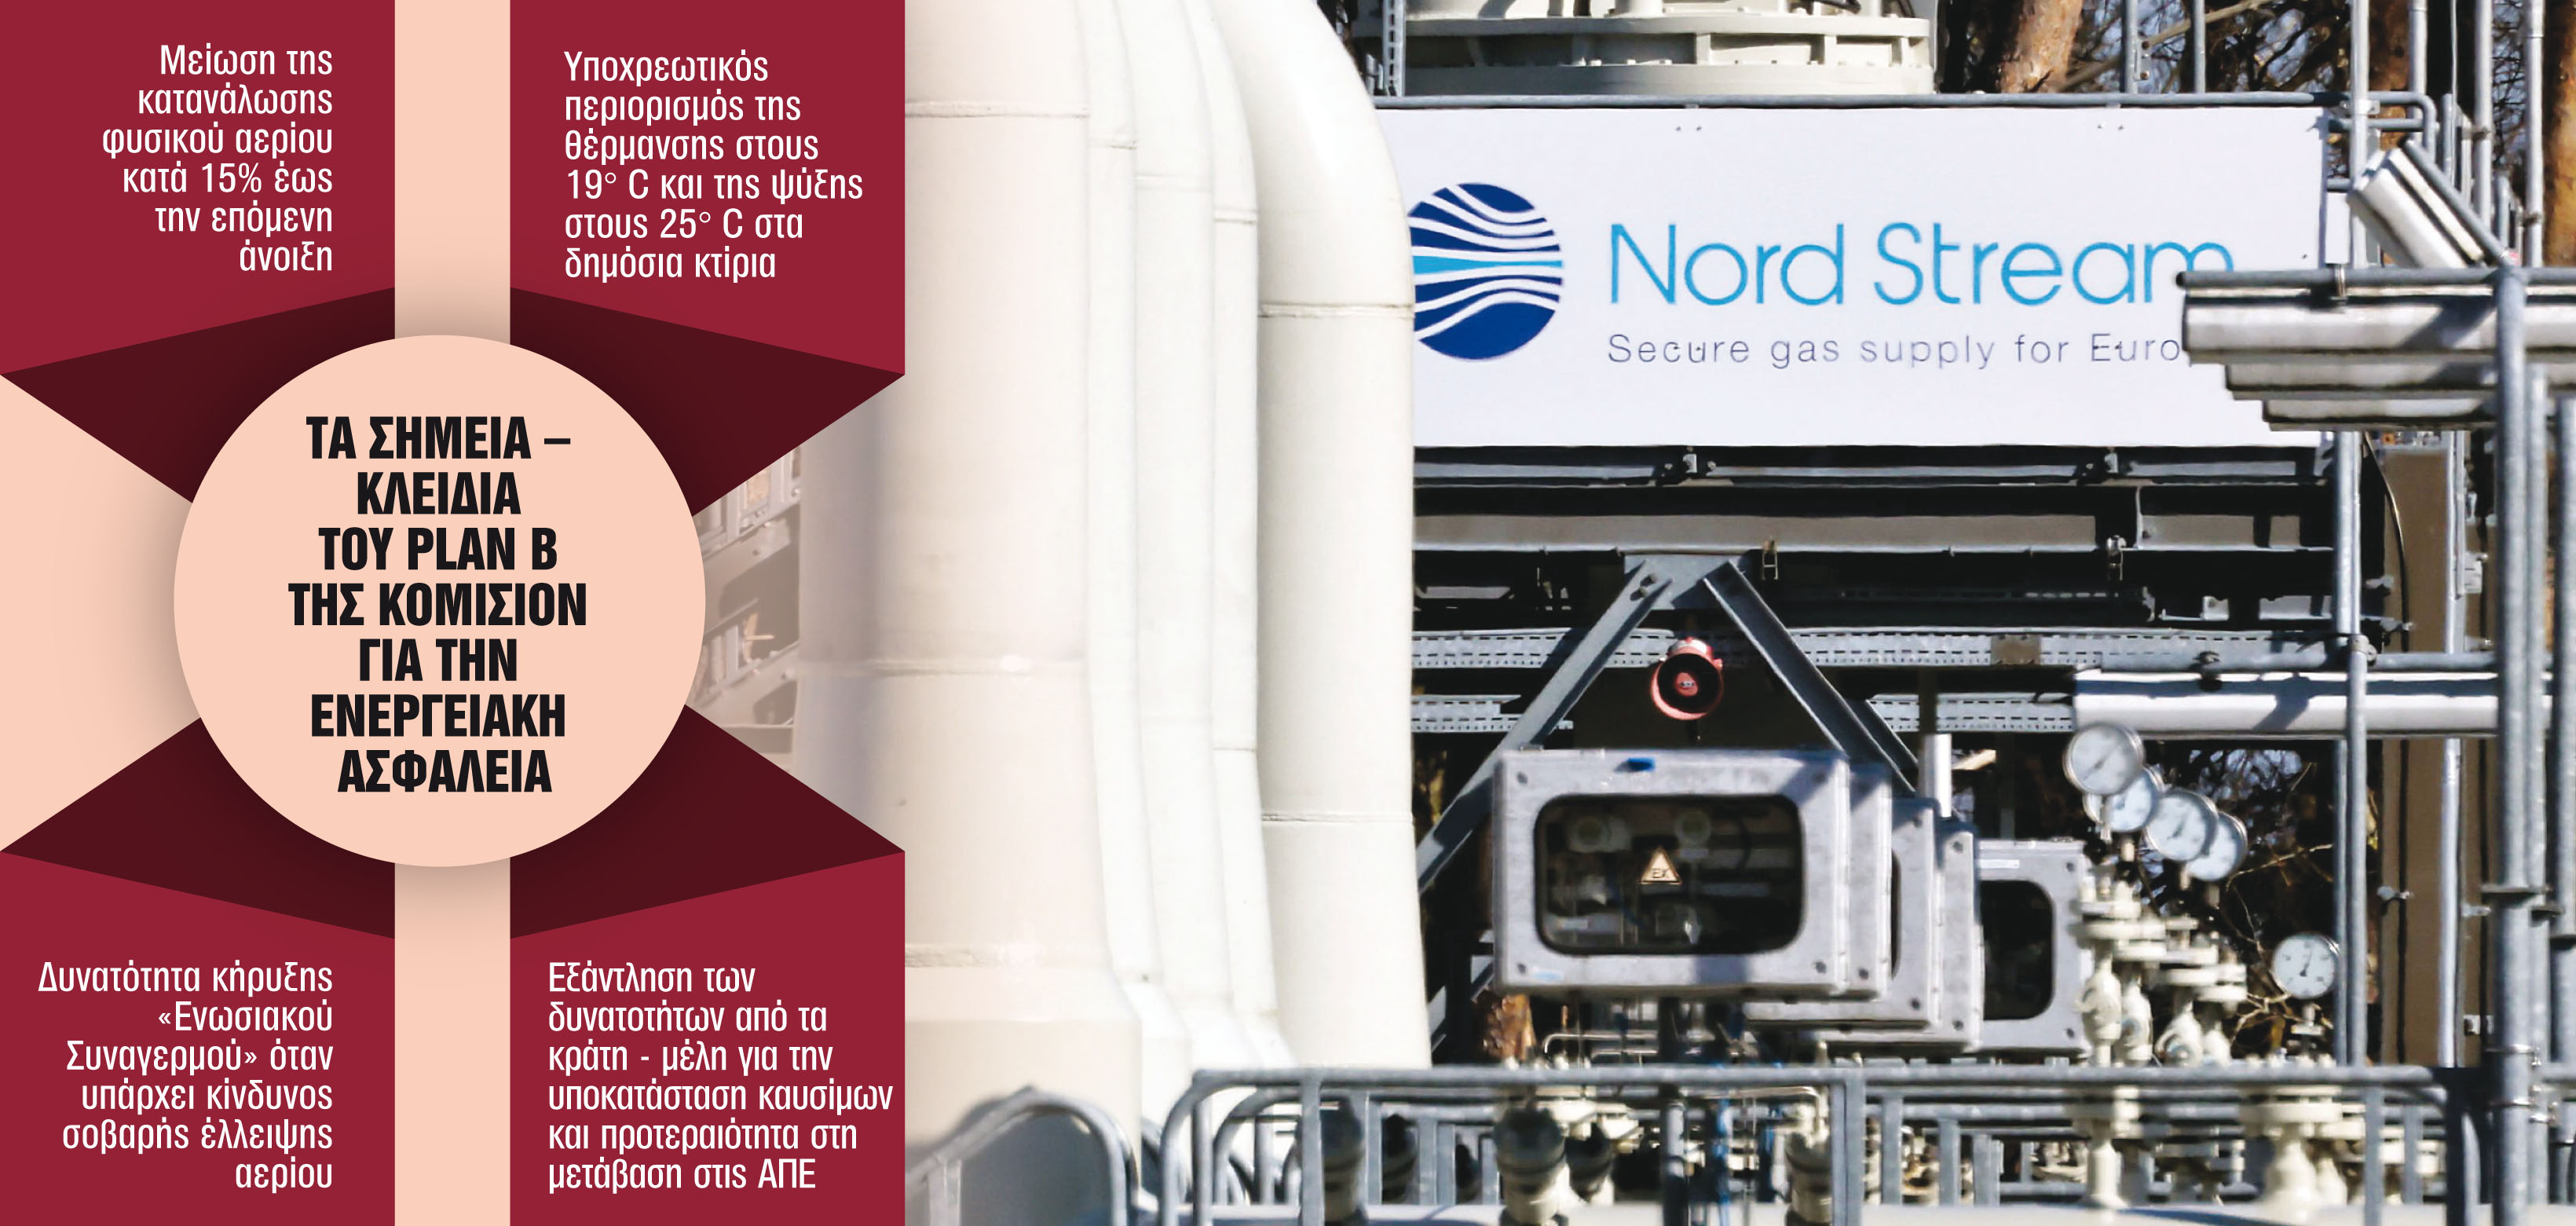
Η Ρωσία παρέχει 40% του φυσικού αερίου της Ευρώπης. Ο αγωγός Nord Stream 1 μεταφέρει 55 δισ. κυβικά μέτρα φυσικού αερίου στην Ευρωπαϊκή Ενωση ετησίως. Ο αγωγός Nordstream 2 θα διπλασίαζε την ποσότητα φυσικού αερίου που η Ρωσία μεταφέρει στη Γερμανία. Ως απόκριση στη ρωσική εισβολή στην Ουκρανία τον Φεβρουάριο του 2022, η λειτουργία του αγωγού Nordstream 2 δεν πιστοποιήθηκε, με αποτέλεσμα ο αγωγός να μην έχει τεθεί σε λειτουργία.
Δύο μήνες μετά την εισβολή στην Ουκρανία, η Ρωσία ανακοίνωσε την παύση της παροχής φυσικού αερίου στη Βουλγαρία και στην Πολωνία. Την ερχόμενη Πέμπτη, ο αγωγός Nordstream 1 είναι προγραμματισμένος να επιστρέψει σε λειτουργία ύστερα από 10 ημέρες έργων συντήρησης. Ωστόσο, ενδέχεται ο αγωγός να παραμείνει εκτός λειτουργίας, ως αντίποινα για κυρώσεις που έχει επιβάλει η Ευρωπαϊκή Ενωση στη Ρωσία.
Η συγκυρία είναι εξαιρετικά δύσκολη, καθώς αυτή η εξέλιξη συμπίπτει με μια εκτόξευση της ευρωπαϊκής ζήτησης για ηλεκτρισμό ως συνέπεια της αυξημένης χρήσης κλιματιστικών τις τελευταίες ημέρες λόγω πρωτόγνωρου καύσωνα σε πολλές χώρες της Ευρώπης.
Η Ευρώπη έχει εναλλακτικές, αλλά πιο περιορισμένες, παροχές φυσικού αερίου. Και ανταγωνίζεται σε μια διεθνή αγορά φυσικού αερίου, όπου η Ασία εξελίσσεται σε σημαντικό δυνητικό καταναλωτή, ασκώντας μια ανοδική πίεση στις τιμές φυσικού αερίου. Aνοδος στις τιμές φυσικού αερίου συνεπάγεται και άνοδο στις τιμές ηλεκτρισμού.
Αυτό συμβαίνει αφενός διότι το φυσικό αέριο αποτελεί καύσιμο για ορισμένες μονάδες παραγωγής ηλεκτρισμού και αφετέρου διότι σε πολλές χώρες (συμπεριλαμβανομένης της Ελλάδας) οι μονάδες φυσικού αερίου είναι οι «οριακές» μονάδες, δηλαδή οι τελευταίες που ενεργοποιούνται για να παράγουν ηλεκτρισμό, και άρα αυτές που καθορίζουν την τιμή της αγοράς ηλεκτρισμού.
Σε προσομοιώσεις της πανευρωπαϊκής αγοράς ηλεκτρισμού που πραγματοποιεί η ομάδα μας σε συνεργασία με το γερμανικό think tank Agora Energiewende, έχουμε προβλέψει ένα σενάριο δυσμενών τιμών φυσικού αερίου, με συντήρηση του φυσικού αερίου σε επίπεδα 100 ευρώ/MWh και απώλεια 60% της χωρητικότητας μονάδων φυσικού αερίου στην Ευρώπη. Σε σύγκριση με ένα βασικό σενάριο όπου η παροχή φυσικού αερίου δεν διαταράσσεται, οι προσομοιώσεις μας δείχνουν άνοδο στις τιμές ηλεκτρισμού κατά 39,6% σε πανευρωπαϊκό επίπεδο.
Οι τιμές στην Ελλάδα ανεβαίνουν κατά 34,4%, και οι τιμές ηλεκτρισμού στην Ελλάδα είναι κατά 4% υψηλότερες από τις μέσες τιμές στην Ευρώπη. Αυτό οφείλεται στο γεγονός ότι η Ελλάδα βρίσκεται στις παρυφές του ευρωπαϊκού δικτύου, κατ’ αντίθεση προς καλύτερα διασυνδεδεμένες χώρες της Ευρώπης, οι οποίες έχουν πιο εύκολη πρόσβαση σε φθηνότερες πηγές ηλεκτρισμού για μεγαλύτερη διάρκεια του χρόνου.
Μακροπρόθεσμα επιταχύνεται η επένδυση σε μονάδες συνδυασμένου κύκλου που τροφοδοτούνται από υδρογόνο αντί φυσικού αερίου.
Οσον αφορά βραχυπρόθεσμα μέτρα, εξ όσων γνωρίζω, στις παρούσες έκτακτες συνθήκες έχει από κοινού συμφωνηθεί να διατηρηθούν κάποια επιπλέον αποθέματα λιγνίτη στην ελληνική αγορά με μειωμένη χρήση την άνοιξη, ώστε να καλυφθεί η αυξημένη ζήτηση του καλοκαιριού.
Αντιλαμβάνομαι επίσης από το toolbox της Κομισιόν και δηλώσεις ρυθμιστικών αρχών ότι η πρόθεση της Ευρωπαϊκής Ενωσης είναι να αντισταθμίσει τη δεσπόζουσα θέση της Ρωσίας στην αγορά φυσικού αερίου με συντονισμό της ζήτησης φυσικού αερίου σε ευρωπαϊκό επίπεδο. Ωστόσο, οι πρόσφατες εξελίξεις καταδεικνύουν ότι η στρατηγική διαμάχη οδηγεί σε ιδιαιτέρως απρόβλεπτες, και όχι πάντα κατευναστικές, αντιδράσεις.
Ο Αντώνης Παπαβασιλείου είναι επίκουρος καθηγητής στη Σχολή
Ηλεκτρολόγων Μηχανικών και Μηχανικών Υπολογιστών
του Εθνικού Μετσόβιου Πολυτεχνείου.
 Google news